
Fiscalización del SII: qué hacer si te llega una notificación, citación o liquidación
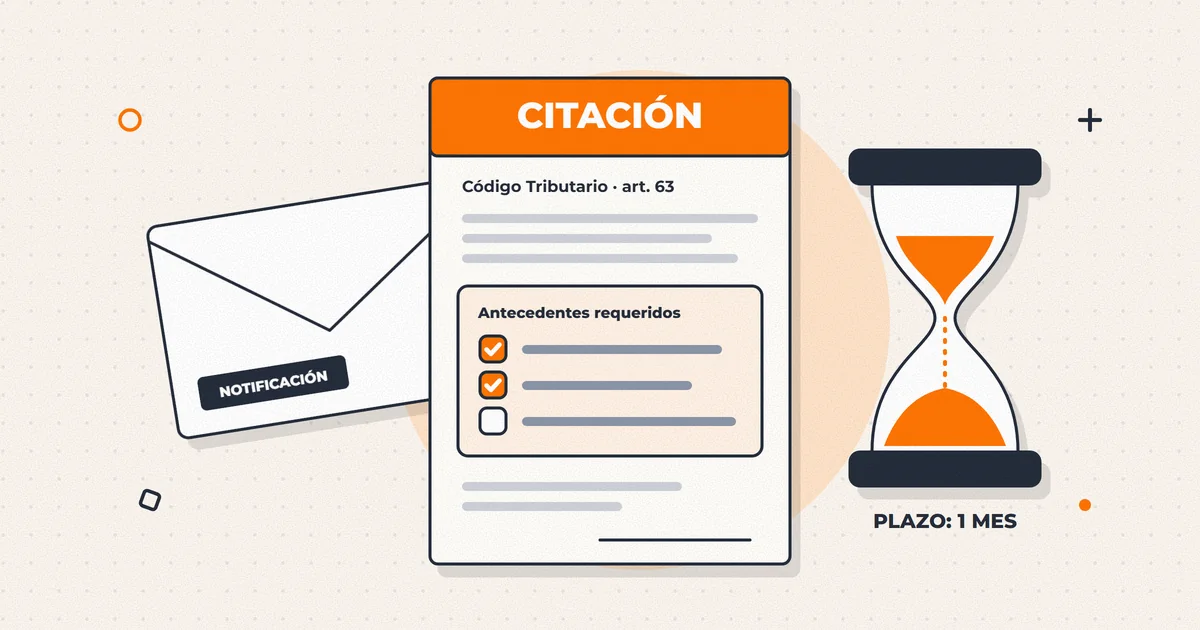
¿Qué hago si me llega una citación del SII y cuánto plazo tengo para responder?
Tienes un mes, contado desde el día siguiente a la notificación, para responder una citación del SII, y puedes pedir una sola prórroga de hasta un mes. Desde mayo de 2025 el SII notifica por correo electrónico y la notificación vale desde el día del envío, la leas o no. Si te llegó una liquidación, tienes 30 días hábiles para pedir reposición o 90 para reclamar ante el tribunal.
Una citación del SII no es una multa ni una condena. Es la oportunidad que la ley te da para explicar una diferencia antes de que se convierta en impuesto, reajuste, intereses y multa. Lo que hagas en ese mes suele pesar más que todo lo que venga después.
El problema es que hoy esa oportunidad llega como un correo más. Desde mayo de 2025 el SII notifica por correo electrónico como regla general, y el plazo corre aunque nadie lo haya abierto. Esta guía ordena cada actuación del SII, sus plazos y qué hacer con cada una, según la norma vigente a noviembre de 2026.
¿Cómo te notifica hoy el SII y desde cuándo corre el plazo?
Desde el 1 de mayo de 2025, por la Ley 21.713, el artículo 11 del Código Tributario establece que el SII notifica por correo electrónico a la dirección que figura en tu sitio personal de sii.cl. Solo notifica en persona, por cédula o por carta certificada cuando no registraste un correo, cuando una ley exige otra forma, cuando estás en una zona de baja o nula conectividad, o cuando pediste quedar fuera por no tener acceso a medios electrónicos y el SII lo aceptó.
La notificación por correo se entiende hecha el día del envío, que certifica un ministro de fe, aunque sea un día inhábil (artículo 11 bis). Si el correo no te llega por una causa ajena al SII, la notificación vale igual, salvo que pruebes caso fortuito o fuerza mayor. El SII deja además una imagen de la notificación y de la actuación en tu sitio personal, en Mi SII.
Los plazos se cuentan desde el día siguiente a la notificación (artículo 10). Los plazos de días del Código son de días hábiles: no cuentan sábados, domingos ni festivos. Si el último día de un plazo de meses es inhábil, se corre al primer día hábil siguiente. Con carta certificada, los plazos empiezan tres días después del envío.
Notificación, citación, liquidación, giro y resolución: ¿qué es cada una?
Son actuaciones distintas, con plazos distintos. Confundirlas es la forma más común de perder un plazo.
| Actuación | Qué significa | Plazo | Qué hacer |
|---|---|---|---|
| Notificación o requerimiento de antecedentes (art. 59 y 60) | El SII abre una revisión y te pide documentos. Todavía no hay cobro. | El que fije la propia notificación | Entrega lo pedido, completo y ordenado, por el canal indicado. |
| Citación (art. 63) | El SII ve diferencias concretas y te pide aclarar, rectificar o confirmar tu declaración. | Un mes, prorrogable una vez hasta por un mes | Responde partida por partida, con respaldo, y rectifica lo que no puedas defender. |
| Requerimiento dentro de la citación (art. 63) | El SII pide aclarar o completar tu respuesta, sin que sea una nueva citación. | Un mes | Completa exactamente lo que falta. |
| Liquidación (art. 24) | Determina el impuesto adeudado, con reajuste, intereses y multas. | 30 días hábiles para la reposición; 90 días hábiles para reclamar, o un año si pagas dentro de los 90 | Paga, pide reposición o reclama. |
| Giro (art. 24 y 37) | La orden de pago con que la Tesorería cobra. Si viene de una liquidación, solo se discute si no calza con ella. | Los mismos 30 y 90 días, si se emitió sin liquidación previa | Paga o pide un convenio en la Tesorería. |
| Resolución (art. 124) | Acto que incide en un impuesto o en su base, como el que rechaza un cambio de régimen o deniega una devolución. | 30 días hábiles para la reposición; 90 días hábiles para reclamar | Trátala igual que una liquidación. |
Con las tres primeras todavía puedes evitar el cobro; las tres últimas se discuten con recursos.
Qué hacer con una notificación de antecedentes
Esta notificación abre formalmente la revisión. Desde que el funcionario certifica que entregaste todo lo pedido (tiene 10 días desde que lo recibe; si no lo hace, se entiende certificado), el SII tiene nueve meses para citarte, liquidar, girar, emitir una resolución o, si lo pides, certificar que no hay diferencias (artículo 59). En casos especiales, como reorganizaciones u operaciones entre empresas relacionadas, son doce meses.
Entrega lo que se pide, completo. Tienes derecho a no aportar documentos que no correspondan al procedimiento o que el SII ya tenga (artículo 8 bis). No exhibir libros o documentos exigidos, o entrabar la fiscalización, tiene una multa de 1 UTM a 1 UTA (artículo 97 N.º 6): entre $72.440 y $869.280 con los valores de noviembre de 2026.
¿Cuánto plazo tienes para responder una citación y cómo pedir prórroga?
La citación del artículo 63 es el aviso formal de que el SII encontró diferencias, y la última instancia antes de que las liquide. Tienes un mes, contado desde el día siguiente a la notificación, para presentar una declaración o rectificar, aclarar, ampliar o confirmar la anterior.
A tu solicitud, el SII amplía ese plazo por una sola vez y hasta por un mes. Pídelo por escrito y antes de que venza el plazo original: no existe una segunda prórroga. Si con tu respuesta el SII necesita que aclares o completes algo sobre las mismas partidas, puede requerírtelo con un mes de plazo, sin que eso sea una nueva citación.
La citación también mueve la prescripción. Por regla general, el SII tiene tres años desde el vencimiento del plazo de pago para revisar y liquidar un impuesto, y seis cuando no presentaste la declaración o la que presentaste era maliciosamente falsa (artículo 200). La citación aumenta esos plazos en tres meses para los impuestos y operaciones que menciona. Si pides prórroga, se aumentan «en los mismos términos», y un requerimiento dentro de la citación suma un mes.
¿Qué pasa si no respondes la citación?
El SII liquida con los antecedentes que tiene, y la ley pone la prueba de tu lado: te corresponde probar la verdad de tus declaraciones con documentos, libros u otros medios (artículo 21). Si el SII concluye que tus antecedentes no son fidedignos, puede tasar la base imponible con lo que tenga en su poder.
En la práctica, no responder convierte una conversación en un cobro. Después podrás pedir reposición o reclamar, pero partiendo de una liquidación ya emitida, con reajuste, intereses y multa corriendo. La citación es la instancia más barata para cerrar una diferencia.
Cómo ordenar la respuesta a una citación
Una buena respuesta se lee en diez minutos y permite verificar cada afirmación. Lo que les pedimos a nuestros clientes es que la armen así:
- Una carta que responda partida por partida, en el mismo orden y con la misma numeración de la citación.
- Por cada partida: qué se cuestiona, tu explicación en dos o tres líneas y la lista de documentos que la prueban.
- Los documentos tributarios, los comprobantes de pago (transferencias, cartolas) y la razón de negocio: contrato, orden de compra, guía de despacho o correos con el cliente.
- Una conciliación cuando la diferencia es de montos: lo declarado, lo contabilizado y lo que figura en el Registro de Compras y Ventas.
- Un índice de anexos con nombres de archivo que coincidan con la carta.
- La rectificación y el pago de lo que no puedes defender, en vez de discutirlo: los intereses corren por día.
- La firma del representante legal y el comprobante de envío por el canal que indique la citación.
Te llegó una liquidación: ¿pagar, pedir reposición o reclamar?
La liquidación determina el impuesto, el reajuste, los intereses y las multas (artículo 24). Desde su notificación tienes tres caminos:
- Pagar. Si pagas dentro de los 90 días siguientes a la fecha de la liquidación, los intereses se calculan solo hasta esa fecha (artículo 54). Y si pagas dentro de los 90 días desde la notificación, el plazo para reclamar se amplía a un año (artículo 124). Pagar no te quita el derecho a discutir.
- Reposición administrativa voluntaria (RAV, artículo 123 bis). Se presenta ante el mismo SII dentro de 30 días hábiles administrativos, en sii.cl, en Servicios online, Peticiones administrativas y otras solicitudes. Suspende el plazo para reclamar, el SII debe darte una audiencia y, si no notifica su resolución dentro de 90 días hábiles desde la presentación, se entiende rechazada. La resolución puede condonar multas e intereses según las políticas de condonación vigentes.
- Reclamo ante el Tribunal Tributario y Aduanero (artículo 124). El plazo es de 90 días hábiles desde la notificación, o un año si pagaste dentro de los 90. Si la cuantía es inferior a 32 UTM puedes comparecer sin abogado; desde ese monto necesitas patrocinio de abogado (artículo 129). Antes de recibir la prueba, el tribunal llama a las partes a conciliación.
La RAV conviene cuando el problema es de prueba: documentos que no alcanzaste a entregar o que el fiscalizador no consideró. El SII recibe antecedentes hasta el día 60 desde la presentación. Contra la resolución de la RAV procede un recurso jerárquico ante el Director, en cinco días hábiles y solo por errores de derecho, que también suspende el plazo para reclamar. El reclamo judicial conviene cuando la discusión es de interpretación de la ley, no de documentos.
Si no pagas ni reclamas dentro del plazo, el SII gira y la deuda pasa a cobro de la Tesorería. Desde ahí la salida suele ser un convenio de pago. Las empresas Pro Pyme del artículo 14 letra D pueden firmar convenios de hasta 18 meses sin intereses sobre las cuotas y con un pago inicial de no más de 5 % de la deuda (artículo 192).
Ejemplo: cuánto crece una diferencia de IVA liquidada
Ejemplo: una empresa rebajó en su F29 de diciembre de 2024, que vencía el 20 de enero de 2025, $1.000.000 de crédito fiscal de facturas que después no pudo respaldar. El SII lo detecta, la cita y, sin una respuesta que lo desvirtúe, liquida la diferencia. Así queda la cuenta al 30 de noviembre de 2026:
| Concepto | Cómo se calcula | Monto |
|---|---|---|
| Impuesto | IVA que dejó de pagarse por el crédito rechazado | $1.000.000 |
| Reajuste (art. 53) | Variación del IPC entre noviembre de 2024 (105,83) y septiembre de 2026 (113,59): 7,3 % | $73.000 |
| Intereses (art. 53) | 679 días de atraso con la tasa diaria de cada semestre: 14,97 % sobre $1.073.000 | $160.628 |
| Multa (art. 97 N.º 11) | Diferencia detectada en fiscalización: 20 % más 2 % por mes o fracción, con tope de 60 %. Con 22 meses de atraso ya está en el tope: 60 % sobre $1.073.000 | $643.800 |
| Total | Suma de los cuatro conceptos | $1.877.428 |
Los intereses suman cuatro tramos: 161 días a 0,0225555556 % diario (primer semestre de 2025), 184 días a 0,0222222222 % (segundo semestre de 2025), 181 días a 0,0220 % (primer semestre de 2026) y 153 días a 0,0213888889 % (segundo semestre de 2026, equivalente a 7,70 % anual).
Mira la multa: pesa cuatro veces más que los intereses. Si la empresa hubiera rectificado y pagado por su cuenta, en la misma fecha y antes de que el SII lo detectara, la multa del mismo número 11 habría sido de 10 % más 2 % por mes, con tope de 30 %: $321.900 en vez de $643.800, y el total, $1.555.528. Las cifras no consideran condonaciones.
¿Qué cambió con la Ley 21.713?
La ley de cumplimiento tributario, publicada el 24 de octubre de 2024, cambió varias piezas de este proceso:
- Notificaciones: desde el 1 de mayo de 2025 el correo electrónico es la regla general, y ya no una opción que el contribuyente aceptaba (artículo 11).
- Intereses: desde el 1 de enero de 2025 el interés por mora dejó de ser 1,5 % mensual. Ahora es diario: la tasa de interés corriente que publica la CMF para operaciones reajustables de un año o más y hasta 2.000 UF, más 3,5 puntos, dividida por 360. Para el segundo semestre de 2026 es 7,70 % anual, o 0,0213888889 % diario.
- Reposición: la audiencia con el contribuyente sigue siendo obligatoria, salvo que el recurso se declare inadmisible o el SII lo acoja completo.
- Entrevistas: el funcionario del SII debe ir acompañado por otro funcionario.
- Defensoría del Contribuyente: desde 2025 puede representar ante los tribunales, en el reclamo por vulneración de derechos, a los mismos contribuyentes que puede representar ante el SII.
¿Te puede ayudar la Defensoría del Contribuyente?
La Defensoría del Contribuyente (DEDECON) es un servicio público gratuito para todos los contribuyentes. Orienta frente a actuaciones del SII, la Tesorería y Aduanas, recibe quejas y actúa como mediadora con el SII.
Puede representarte ante el SII en una RAV, un recurso jerárquico o una RAF si tu empresa está en el régimen Pro Pyme y sus ingresos del giro del año anterior no superaron 2.400 UF, o si eres persona natural con rentas netas de hasta 30 UTA. Sobre ese tamaño puede orientarte y mediar, pero no representarte.
La mediación procede cuando no estás de acuerdo con cómo el SII calificó los hechos o el derecho. Se puede pedir desde la notificación y hasta antes de reclamar ante el tribunal, y dura como máximo 50 días desde la primera audiencia, más 10 si las partes lo acuerdan.
Paso a paso
- Confirma la notificación y anota el vencimiento. Entra a Mi SII, descarga la actuación y cuenta el plazo desde el día siguiente a la fecha de envío. Anótalo en el calendario de dos personas, no de una.
- Identifica qué te llegó. Notificación, citación, liquidación, giro o resolución: cada una tiene su plazo y su respuesta. El título del documento y el artículo que cita te lo dicen.
- Separa las partidas y arma la carpeta. Por cada diferencia, reúne el documento tributario, el comprobante de pago y la razón de negocio, y concilia contra el Registro de Compras y Ventas.
- Decide qué defiendes y qué rectificas. Lo que no tiene respaldo, rectifícalo y págalo: cada día suma intereses. Concentra la defensa en lo que sí puedes probar.
- Pide prórroga solo si la necesitas. Por escrito y antes del vencimiento. Es una sola, de hasta un mes, y también alarga la prescripción.
- Si llega una liquidación, decide a tiempo. Reposición si te faltó prueba, reclamo si discutes la ley, o pago dentro de 90 días para cortar los intereses y tener un año para reclamar.
Errores frecuentes
- Tener registrado en el SII el correo de un contador antiguo o una casilla que nadie revisa.
- Contar el plazo desde que alguien abrió el correo y no desde la fecha de envío.
- Pedir la prórroga el último día, o pedir una segunda: la ley permite una sola.
- Responder la citación con una carta genérica y un archivo comprimido sin índice.
- Dejar pasar la citación pensando que se discutirá después: la liquidación llega con multa e intereses.
- Guiarse por material antiguo que habla de 15 días para la reposición o de 1,5 % mensual de interés: hoy son 30 días hábiles y una tasa diaria.
- Creer que la mediación de la Defensoría detiene los plazos para recurrir.
Preguntas frecuentes
¿Una citación del SII significa que cometí un delito?
No. La citación es un trámite de fiscalización para que aclares, rectifiques o confirmes una declaración. Los delitos tributarios, como las declaraciones maliciosamente falsas del artículo 97 N.º 4, exigen dolo y siguen otra vía. Responder bien la citación es justamente lo que evita que una diferencia escale.
¿Puedo responder la citación en forma parcial?
Sí. Puedes aceptar algunas partidas, rectificar y pagar esas diferencias, y defender las demás con antecedentes. Pagar lo que aceptas detiene los intereses sobre esa parte y deja la discusión centrada en lo que sí puedes probar.
¿Qué pasa si no recibí el correo del SII?
La notificación vale igual si el correo no te llegó por una causa ajena al SII; solo pierde validez si pruebas caso fortuito o fuerza mayor. Por eso conviene revisar Mi SII con regularidad.
¿Necesito abogado para reclamar ante el Tribunal Tributario y Aduanero?
Depende del monto. Si la cuantía es inferior a 32 UTM, unos $2.318.080 con la UTM de noviembre de 2026 ($72.440), puedes comparecer sin abogado. Desde ese monto necesitas patrocinio de abogado.
¿Puedo pagar la liquidación y reclamar igual?
Sí. Si pagas dentro de los 90 días siguientes a la notificación, el plazo para reclamar se amplía a un año. Y si el pago es dentro de los 90 días desde la fecha de la liquidación, los intereses se calculan solo hasta esa fecha.
¿El SII puede volver a revisar lo que ya revisó?
Por regla general, no. Si un período ya pasó por un procedimiento de fiscalización con citación, el SII no puede abrir otro sobre las mismas operaciones, salvo excepciones como hechos nuevos, impuestos distintos o información de una autoridad extranjera (artículo 59). Al cierre de una revisión, pide el certificado de que no quedan diferencias pendientes.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Código Tributario (Decreto Ley 830), texto vigente
- Biblioteca del Congreso Nacional — Ley 21.713, que dicta normas para asegurar el cumplimiento de las obligaciones tributarias
- Biblioteca del Congreso Nacional — Ley 21.210, que contiene la ley orgánica de la Defensoría del Contribuyente
- Servicio de Impuestos Internos — Circular N.º 35 de 2026: RAV, RAF y recurso jerárquico
- Servicio de Impuestos Internos — Ley de cumplimiento tributario: modernización de la administración tributaria
- Servicio de Impuestos Internos — Resolución Ex. N.º 88 de 2026: tasa de interés penal del segundo semestre de 2026
- Servicio de Impuestos Internos — Valores de la tasa de interés penal diario
- Servicio de Impuestos Internos — Circular N.º 63 de 2001: multa del artículo 97 N.º 11 en procesos de fiscalización
- Servicio de Impuestos Internos — Circular N.º 21 de 2026: reajustes, intereses y multas, y vencimientos del día 12 y del día 20
- Defensoría del Contribuyente — ¿Cómo te ayudamos?
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Seguir leyendo
Otras guías de la Academia
 Tributario
Anotaciones del SII (4001 y otras): qué significan y cómo se levantan
¿Qué es una anotación del SII y cómo se levanta?
7 min de lectura Leer → Tributario
Cómo respaldar tus gastos para que el SII te los acepte
¿Qué necesito para que el SII acepte un gasto de mi empresa?
9 min de lectura Leer → Tributario
Deudas con Tesorería: convenio de pago, condonación y cómo evitar un embargo
¿Cómo hago un convenio de pago con Tesorería y cuánto me pueden condonar?
8 min de lectura Leer →