
F29 atrasado: cuánto pagas de multa e intereses y cómo ponerte al día
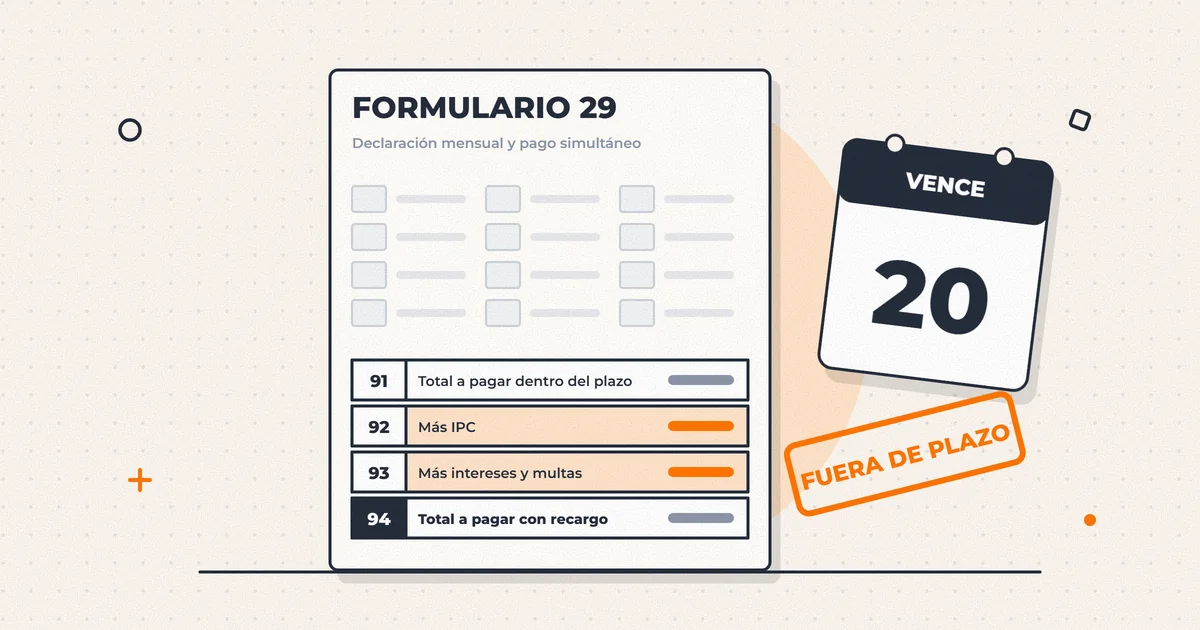
¿Cuánto se paga de multa e intereses por declarar el F29 atrasado?
Un F29 con impuesto pagado tarde suma tres recargos: reajuste por IPC, interés penal diario (7,70 % anual en el segundo semestre de 2026) y multa. Para el IVA y las retenciones, la multa parte en 10 % y sube 2 % por mes adicional, con tope de 30 %. Si declaras y pagas en línea por tu cuenta, el SII condona automáticamente parte de la multa y del interés.
Un F29 atrasado no se arregla solo: cada mes suma reajuste, interés y una multa que crece hasta un tope. Y si es el SII el que detecta la omisión, la multa del IVA se duplica.
Entre 2025 y 2026 cambiaron el interés y la política de condonación. Aquí verás cuánto pagas hoy, con un ejemplo calculado al peso, y cómo ponerte al día en Mi SII.
¿Cuándo vence el F29?
El F29 es la declaración mensual del IVA, los PPM (pagos provisionales mensuales, un anticipo del impuesto a la renta) y las retenciones, como la de boletas de honorarios. La regla general del artículo 64 de la Ley del IVA es el día 12 del mes siguiente.
Si eres facturador electrónico y declaras y pagas por internet, el plazo llega al día 20. Las declaraciones sin movimiento o sin monto a pagar vencen el día 28. Un vencimiento en sábado, domingo o feriado pasa al día hábil siguiente, y si pagas con mandato al banco (PEC) el calendario del SII lo adelanta un día.
¿Qué pagas si declaras o pagas fuera de plazo?
Tres recargos sobre el impuesto, que el sistema del SII calcula al validar el formulario:
- Reajuste (artículo 53 del Código Tributario): la variación del IPC entre el último día del segundo mes anterior al vencimiento y el último día del segundo mes anterior al pago. Si pagas dentro del mismo mes del vencimiento, no hay reajuste.
- Interés penal diario (artículo 53): desde 2025 es la tasa de interés corriente que publica la CMF más 3,5 puntos, dividida por 360 y cobrada por cada día de atraso sobre el monto reajustado. Para el segundo semestre de 2026 es 7,70 % anual (Resolución Exenta SII 88 de 2026), cerca de 0,64 % al mes.
- Multa (artículo 97 del Código Tributario): depende del impuesto y de quién detecta el atraso.
¿Cuál es la multa y cuál es su tope?
Para el IVA y las retenciones, que la ley llama impuestos de recargo o retención, rige el artículo 97 N°11: parte en 10 % del impuesto y sube 2 % por cada mes o fracción de mes adicional, con tope de 30 %. En la tabla mensual del SII, el primer mes (aunque sea un día) cuesta 10 %, el segundo 12 %, y el tope llega en el undécimo. Si la omisión la detecta el SII en una fiscalización, la multa parte en 20 % y su tope sube a 60 %.
Para el PPM rige el artículo 97 N°2: 10 % mientras el atraso no supere cinco meses; desde ahí sube 2 % por mes, con tope de 30 %.
Sin impuesto que pagar, la multa va de 1 UTM a 1 UTA: aplica al F29 sin movimiento presentado tarde (artículo 97 N°1, según el SII) y al F29 con remanente de crédito fiscal presentado tarde (artículo 97 N°2). En noviembre de 2026, la UTM es $72.440 y la UTA, $869.280.
¿Hay que declarar el F29 aunque no tengas movimiento?
Sí. El artículo 65 de la Ley del IVA mantiene la obligación aunque no hagas operaciones, hasta que des aviso de término de giro. Si lo presentas hasta el día 28, no hay multa.
Si no lo presentas, el SII te registra como no declarante de ese período, puede notificarte y, si no regularizas, dejarte una anotación que te impide hacer algunos trámites.
¿Es lo mismo declarar sin pagar que no declarar?
En el F29 por internet, una declaración con impuesto a pagar solo queda presentada cuando la pagas. Si la llenas y no pagas, sigues como no declarante.
La forma legal de declarar a tiempo y pagar después es la postergación del IVA (artículo 64 de la Ley del IVA): pagar el IVA hasta dos meses después del vencimiento, para empresas con ingresos promedio de hasta 100.000 UF. Uno de sus requisitos es haber presentado en tiempo y forma los 36 F29 anteriores, así que un atraso te deja sin esa herramienta.
Si no declaras, el SII puede liquidar el impuesto (artículo 24 del Código Tributario) con la multa de fiscalización. El giro, que es la orden de pago, queda en cobro en la Tesorería, que puede iniciar la cobranza judicial y otorga convenios de hasta dos años (artículo 192).
¿El SII condona multas e intereses si regularizas por tu cuenta?
Sí. En el F29 la condonación es automática al declarar y pagar en línea, salvo exclusiones como estar querellado por delito tributario. Desde el 18 de junio de 2026 rige el Decreto 437 de Hacienda (Circular SII 27 de 2026), que premia el pago rápido:
| Antigüedad del giro | Condonación del interés (solo el recargo de 3,5 puntos) | Condonación de la multa |
|---|---|---|
| 1 a 3 meses | 75 % | 70 % |
| 4 a 12 meses | 55 % | 50 % |
| 13 a 18 meses | 30 % | 30 % |
| 19 a 24 meses | 15 % | 20 % |
| Más de 24 meses | 0 % | 0 % |
El interés se condona solo en los 3,5 puntos que se suman a la tasa de mercado, y el impuesto nunca se condona. El decreto aplica estas tasas también a las declaraciones fuera de plazo.
Ejemplo calculado: el IVA de abril pagado en noviembre
Ejemplo: una empresa facturadora electrónica no presentó el F29 de abril de 2026, con $1.000.000 de IVA a pagar. Vencía el 20 de mayo y lo declara y paga el 20 de noviembre de 2026. Usamos la tabla oficial del SII para pagos en noviembre (Circular 41 de 2026).
| Concepto | Cálculo | Monto |
|---|---|---|
| Impuesto | IVA de abril de 2026 | $1.000.000 |
| Reajuste | IPC de marzo a septiembre de 2026: 2,6 % | $26.000 |
| Interés | 41 días al 0,022 % más 143 días al 0,0213888889 % = 3,96 % de $1.026.000 | $40.630 |
| Multa (art. 97 N°11) | Séptimo mes: 22 % de $1.026.000 | $225.720 |
| Total antes de condonación | Suma | $1.292.350 |
Los recargos suman $292.350, un 29 % del impuesto, y casi todo es multa. Según el tramo que te asigne el sistema, la condonación deja la multa en $67.716 (70 %) o en $112.860 (50 %). El interés baja menos, porque solo se condona su parte de 3,5 puntos.
Qué pagas y qué hacer, según tu situación
| Situación | Qué pagas | Qué hacer |
|---|---|---|
| IVA pagado días tarde, dentro del mismo mes | Interés diario y multa de 10 %, sin reajuste | Declara y paga en línea hoy |
| IVA o retenciones con meses de atraso | Reajuste, interés y multa de 10 % a 30 % | Declara cada mes en Mi SII, del más antiguo al más reciente |
| El SII detectó la omisión | Multa de 20 % a 60 %, más reajuste e interés | Responde dentro del plazo de la notificación |
| F29 sin movimiento después del día 28 | Multa de 1 UTM a 1 UTA | Presenta los meses pendientes como sin movimiento |
| F29 con remanente presentado tarde | Multa de 1 UTM a 1 UTA | Declara en orden para arrastrar bien el remanente |
| No puedes pagar todo | Lo mismo, más el interés que sigue corriendo | Con el giro, pide convenio en la Tesorería |
Paso a paso
- Reúne la información de cada mes. Descarga el Registro de Compras y Ventas de los períodos pendientes y junta las boletas de honorarios y remuneraciones que definen las retenciones.
- Entra al F29 en sii.cl. Servicios online, Impuestos mensuales, Declarar y pagar (F29 y F50), con RUT y clave tributaria. La aplicación e-IVA no sirve: solo envía el período en curso dentro de plazo.
- Parte por el período más antiguo. Si el sistema trae una propuesta, revísala contra tus registros; si no, llena el formulario en pantalla. Ve en orden, porque el remanente de un mes (código 77) pasa al siguiente (código 504).
- Revisa los recargos. Al validar, el sistema calcula reajuste, intereses y multas (códigos 92, 93 y 94). Compáralos con tu propio cálculo.
- Paga en línea. Con cargo en cuenta (PEL), mandato al banco (PEC) o tarjeta de crédito: el SII asocia la condonación automática al pago en línea. Si usas cupón para pagar en un banco y lo pagas después de su fecha, la declaración no se concreta.
- Guarda el comprobante y repite. Descarga el certificado de cada mes hasta quedar al día, y programa los próximos pagos antes del día 12 o 20.
Errores frecuentes
- Esperar a juntar el dinero de todos los meses mientras la multa sube 2 % por mes.
- No presentar el F29 sin movimiento porque «no hubo ventas».
- Llenar el F29 sin pagarlo y creer que quedó declarado.
- Calcular el interés con el 1,5 % mensual, que dejó de regir en 2025.
- Declarar los meses en desorden y arrastrar mal el remanente.
- Esperar a que el SII lo detecte: el tope de la multa del IVA pasa de 30 % a 60 %.
Preguntas frecuentes
¿Puedo pagar el F29 atrasado en cuotas?
No directamente: el SII no acepta el F29 en cuotas. Con el giro del impuesto vencido puedes pedir un convenio en la Tesorería, que según el artículo 192 del Código Tributario puede llegar a dos años.
¿Dónde pago un F29 atrasado?
En sii.cl, dentro de la misma declaración: con cargo en cuenta, mandato al banco o tarjeta de crédito. También puedes pagar con cupón en un banco, pero el SII asocia la condonación automática al pago en línea.
¿Hay multa si pago el IVA con un día de atraso?
Sí. La multa del artículo 97 N°11 parte en 10 % desde el primer día, aunque no haya reajuste dentro del mismo mes. Pagando en línea, la condonación automática rebaja una parte.
¿Cuánto tiempo vale el monto de un giro?
Cinco días hábiles desde su emisión. Como el interés se calcula por día, si pagas después hay que actualizar los intereses.
¿Puedo pedir más condonación que la automática?
En casos acotados, sí. La Tesorería puede otorgar hasta 80 % de intereses y multas a micro y pequeñas empresas con una situación económica compleja, acreditada con documentación contable y financiera.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Código Tributario (DL 830), artículos 24, 36, 53, 97 y 192
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (DL 825), artículos 64 y 65
- Servicio de Impuestos Internos — ¿Cuáles son los plazos para presentar el Formulario 29?
- Servicio de Impuestos Internos — Multas aplicables al Formulario 29 presentado fuera de plazo
- Servicio de Impuestos Internos — Multa por declaración sin movimiento presentada fuera de plazo
- Servicio de Impuestos Internos — Circular N.º 1 de 2025: reajustes e intereses tras la Ley 21.713
- Servicio de Impuestos Internos — Resolución Exenta N.º 88 de 2026: tasa de interés penal del segundo semestre de 2026
- Servicio de Impuestos Internos — Circular N.º 41 de 2026: tabla de reajustes y multas para noviembre de 2026
- Servicio de Impuestos Internos — Circular N.º 27 de 2026: política de condonaciones del Decreto 437
- Servicio de Impuestos Internos — Declarar IVA, PPM y Retenciones (guía paso a paso)
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Seguir leyendo
Otras guías de la Academia
 Tributario
Deudas con Tesorería: convenio de pago, condonación y cómo evitar un embargo
¿Cómo hago un convenio de pago con Tesorería y cuánto me pueden condonar?
8 min de lectura Leer → Tributario
IVA y F29: cómo se calcula, cuándo vence y cómo declararlo paso a paso
¿Qué es el F29 y cómo se declara el IVA cada mes?
13 min de lectura Leer → Contabilidad
 atrasada: qué riesgos tiene y cómo regularizarla paso a paso
¿Qué pasa si tengo la contabilidad atrasada y cómo la pongo al día?
14 min de lectura Leer →