
IVA y F29: cómo se calcula, cuándo vence y cómo declararlo paso a paso
¿Qué es el F29 y cómo se declara el IVA cada mes?
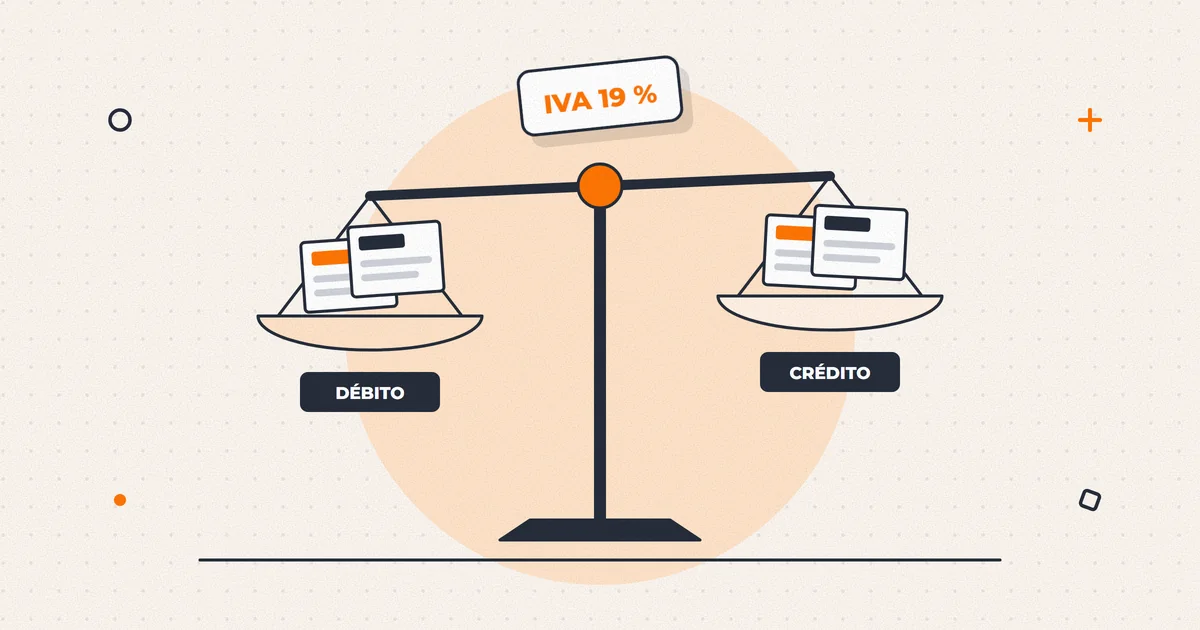
El F29 es la declaración mensual con la que pagas al SII el IVA, el PPM y las retenciones de tu empresa. El IVA a pagar es el débito fiscal (19 % de tus ventas) menos el crédito fiscal (el IVA de tus compras con factura). Vence el día 12 del mes siguiente, o el 20 si emites documentos electrónicos y declaras y pagas por internet.
Cada mes, tu empresa le cobra IVA a sus clientes y le paga IVA a sus proveedores. El F29 es donde se hace la cuenta entre ambos y se paga la diferencia, junto con el anticipo del impuesto a la renta y lo que retuviste a tus trabajadores y a quienes te emiten boletas de honorarios.
Hoy el SII arma una propuesta del formulario con la información de tus facturas y boletas electrónicas, así que declarar parece cosa de un clic. No lo es: la propuesta es tan buena como tu Registro de Compras y Ventas, y hay códigos que nunca trae. Esta guía explica cómo se calcula cada parte, qué revisar antes de enviar y cómo declarar paso a paso, con un ejemplo completo.
¿Qué es el IVA y cuál es la tasa en Chile?
El IVA (impuesto al valor agregado) grava las ventas y los servicios. La tasa es 19 % sobre la base imponible, que en general es el precio neto de la operación (artículo 14 de la Ley sobre Impuesto a las Ventas y Servicios, el DL 825). En la factura el IVA va separado del neto; en la boleta ya está incluido en el precio, así que para sacarlo divides el total por 1,19 y al resultado le aplicas 19 %.
Aunque lo pagas tú, el IVA no es un costo de tu empresa: lo recaudas de tus clientes y descuentas el que pagaste a tus proveedores. Cada eslabón de la cadena paga solo sobre lo que agregó. Tres conceptos bastan para entender el formulario:
- Débito fiscal: la suma del IVA de tus ventas y servicios del mes (artículo 20). Es lo que le cobraste a tus clientes y le debes al fisco.
- Crédito fiscal: el IVA que pagaste en las facturas de tus compras relacionadas con el giro y en tus importaciones (artículo 23). Lo descuentas del débito.
- IVA a pagar: débito fiscal menos crédito fiscal. Si el crédito es mayor, no pagas IVA ese mes y la diferencia queda como remanente para el mes siguiente (artículo 26).
¿Qué se declara en el F29?
El Formulario 29, o «declaración mensual y pago simultáneo de impuestos», reúne en un solo pago varias obligaciones distintas. Para una pyme con trabajadores suelen ser cuatro:
| Concepto | Qué es | Código principal |
|---|---|---|
| IVA | Débito fiscal menos crédito fiscal del mes | 89 (a pagar) o 77 (remanente) |
| PPM | Pago provisional mensual: un anticipo del impuesto a la renta del año, calculado como porcentaje de los ingresos brutos del mes | 62 |
| Retención de honorarios | Lo que retienes de cada boleta de honorarios que pagas: 15,25 % en 2026 | 151 |
| Impuesto único de los trabajadores | El impuesto de segunda categoría que retienes de los sueldos, según la liquidación de cada trabajador | 48 |
En el Régimen Pro Pyme General, la tasa permanente de PPM es 0,25 % de los ingresos brutos si los del año anterior no pasaron de 50.000 UF, y 0,5 % si los superaron (artículo 14 letra D de la Ley de la Renta). Pero la Ley 21.755 la rebajó a la mitad en forma transitoria: 0,125 % (o 0,25 % si se superaron las 50.000 UF) para los ingresos de agosto de 2025 a diciembre de 2027, según la Circular SII N.º 53 de 2025. En 2028 vuelve a 0,25 %, y desde el 1 de enero de 2029 la Ley 21.850 la fija en 0,23 % para quienes no superan las 50.000 UF. El Pro Pyme Transparente no tiene rebaja y sigue en 0,2 %. Cómo se calcula en otros casos y cuándo se puede suspender lo vemos en la guía sobre PPM.
La retención de honorarios la hacen las empresas y quienes llevan contabilidad cuando pagan una boleta de honorarios. Su tasa sube cada año, como vemos más abajo.
¿Quién tiene que presentar el F29?
Según el SII, lo presentan principalmente:
- Las empresas y personas que venden o prestan servicios afectos a IVA, desde el mes de su inicio de actividades, aunque no tengan compras ni ventas.
- Las empresas de primera categoría (comercio, industria, servicios, agricultura, minería y otras), por sus PPM y por las retenciones que efectúan.
- Quienes venden o prestan servicios exentos de IVA y los exportadores que, aun sin IVA que pagar, están obligados a hacer PPM por sus ingresos.
- Los trabajadores independientes de segunda categoría, en los meses en que emitieron boletas de honorarios sin retención y deben pagar ellos mismos el PPM.
Si tu empresa solo presta servicios exentos, igual presenta F29 por su PPM y sus retenciones; lo que cambia es que no tiene débito ni crédito fiscal que declarar.
¿Cuándo vence el F29?
La regla general del artículo 64 de la Ley del IVA es el día 12 del mes siguiente. Si eres facturador electrónico (o, como contribuyente de segunda categoría, emites boletas de honorarios electrónicas) y declaras y pagas por internet, el plazo llega al día 20. Si no hay nada que pagar, porque no tuviste movimiento o porque el crédito cubrió todo el IVA y no debes PPM ni retenciones, la declaración por internet vence el día 28. Si tienes remanente de IVA pero debes PPM, sí hay pago y rige el 12 o el 20.
La obligación de declarar sigue todos los meses, con o sin operaciones, hasta que des aviso de término de giro (artículo 65). Cuánto suman la multa y los intereses si te atrasas, y cómo ponerte al día, lo explicamos en la guía sobre el F29 atrasado.
¿Qué cambió en el F29 en 2025 y 2026?
La mecánica del formulario es la misma, pero cuatro cosas cambiaron lo que pagas:
- PPM del Pro Pyme General: por la Ley 21.755 se paga a la mitad (0,125 % si los ingresos del año anterior no pasaron de 50.000 UF) desde los ingresos de agosto de 2025 hasta los de diciembre de 2027.
- Retención de honorarios: subió de 14,5 % a 15,25 % el 1 de enero de 2026, será 16 % en 2027 y llegará a 17 % en 2028, por la Ley 21.133, según informó el SII.
- Interés por atraso: desde enero de 2025, con la Ley 21.713, ya no es 1,5 % mensual, sino un interés penal diario con tasa semestral. Para el segundo semestre de 2026 equivale a 7,70 % anual.
- Condonación: desde junio de 2026 rige la política del Decreto 437 de Hacienda (Circular SII 27 de 2026), que premia regularizar rápido.
Lo que no cambió: la tasa del IVA sigue en 19 % y los plazos del 12, el 20 y el 28 son los mismos. Cómo se calculan hoy el interés y la condonación, con un ejemplo, está en la guía sobre F29 atrasado.
¿Qué es la propuesta de F29 y de dónde saca los datos?
Desde el período de agosto de 2017, el SII ofrece una propuesta del Formulario 29 con los códigos ya llenos. La arma principalmente con tu Registro de Compras y Ventas (RCV), el libro electrónico donde el SII anota cada documento tributario electrónico que emites y recibes (artículo 59 de la Ley del IVA).
Que la propuesta venga llena no significa que esté correcta. El SII propone con lo que tiene registrado; tú respondes por lo que declaras. Si una compra está mal clasificada o una venta no aparece, el error pasa directo al formulario.
| Qué trae la propuesta | Qué revisas o completas tú |
|---|---|
| Facturas, notas de crédito y notas de débito emitidas y recibidas | Que cada compra esté bien caracterizada en el RCV (del giro, activo fijo, uso común, no recuperable) y que no falten acuses de recibo |
| Ventas con boleta electrónica y con comprobantes de pago electrónico (voucher) | El resumen mensual en el asistente de boletas, sobre todo si emitiste boletas manuales |
| Retenciones de boletas de honorarios electrónicas de terceros | Las boletas de honorarios en papel, que se agregan en el asistente |
| PPM obligatorio, con su base y tasa, mediante un asistente | Otros ingresos que no estén en el RCV, una pérdida o la suspensión del PPM |
| El remanente del mes anterior | Que coincida con el que dejó tu F29 anterior |
| No trae: impuesto único de trabajadores, declaraciones de importación (DIN), facturas de compra, liquidaciones factura, impuestos adicionales ni créditos especiales | Todo eso se ingresa en la vista de formulario completo |
Los cambios que hagas en pantalla en el RCV, como caracterizar una compra, se reflejan en línea en la propuesta; los que subas por archivo, y la proporcionalidad del IVA, al día siguiente. Las facturas de compra entran en el mes en que se da el acuse de recibo, manual o automático a los 8 días: por eso el RCV se revisa antes de fin de mes, no el día del vencimiento.
¿Cuáles son los códigos principales del F29?
El formulario tiene más de cien líneas, pero una pyme comercial o de servicios usa casi siempre las mismas. Estos son los códigos que conviene reconocer al revisar la propuesta, según el Formulario 29 vigente del SII:
| Código | Qué va |
|---|---|
| 503 y 502 | Cantidad de facturas emitidas del giro y su débito fiscal |
| 110 y 111 | Cantidad de boletas y su débito fiscal |
| 758 y 759 | Comprobantes de pago electrónico (voucher) y su débito fiscal |
| 509 y 510 | Notas de crédito emitidas y el IVA que rebajan |
| 538 | Total de débitos |
| 519 y 520 | Facturas de compra del giro recibidas y su crédito fiscal |
| 524 y 525 | Facturas de activo fijo y su crédito fiscal |
| 527 y 528 | Notas de crédito recibidas y el crédito que rebajan |
| 504 | Remanente de crédito fiscal del mes anterior, reajustado |
| 537 | Total de créditos |
| 89 | IVA determinado: lo que pagas cuando los débitos superan a los créditos |
| 77 | Remanente para el período siguiente, cuando los créditos superan a los débitos |
| 48 | Impuesto único retenido a los trabajadores |
| 151 | Retención sobre boletas de honorarios (artículo 42 N.º 2 de la Ley de la Renta) |
| 563, 115 y 62 | Base imponible, tasa y monto del PPM |
| 91 | Total a pagar dentro del plazo legal |
Los códigos 89 y 77 se excluyen: en un mes tienes IVA a pagar o remanente, no ambos. Cómo se reajusta el remanente y cuándo se puede pedir su devolución está en la guía sobre remanente de crédito fiscal.
Ejemplo calculado: el F29 de octubre de 2026
Ejemplo: una pyme comercial del Régimen Pro Pyme General, facturadora electrónica, con dos trabajadores y un asesor externo que le emite boleta de honorarios. Su PPM es 0,125 %, la tasa rebajada que rige hasta diciembre de 2027, porque sus ingresos del año anterior no pasaron de 50.000 UF. En septiembre le quedó un remanente de $144.302, que equivalía a 2 UTM de octubre ($72.151). Declara el período octubre de 2026 en noviembre, cuando la UTM es $72.440.
| Concepto | Cálculo | Código | Monto |
|---|---|---|---|
| Facturas de venta | Neto $18.000.000 × 19 % | 502 | $3.420.000 |
| Boletas y voucher | Total $2.380.000 ÷ 1,19 = neto $2.000.000; × 19 % | 111 y 759 | $380.000 |
| Nota de crédito emitida | Devolución de mercadería: neto $500.000 × 19 % | 510 | −$95.000 |
| Total débitos | $3.420.000 + $380.000 − $95.000 | 538 | $3.705.000 |
| Facturas de compra del giro | Neto $12.000.000 × 19 % | 520 | $2.280.000 |
| Factura de activo fijo | Computadores: neto $1.500.000 × 19 % | 525 | $285.000 |
| Remanente de septiembre | 2 UTM × $72.440 | 504 | $144.880 |
| Total créditos | $2.280.000 + $285.000 + $144.880 | 537 | $2.709.880 |
| IVA determinado | $3.705.000 − $2.709.880 | 89 | $995.120 |
| PPM | Ingresos netos $19.500.000 × 0,125 % | 62 | $24.375 |
| Retención de honorarios | Boleta de $800.000 × 15,25 % | 151 | $122.000 |
| Impuesto único | Suma de las liquidaciones de sueldo de octubre | 48 | $38.500 |
| Total a pagar | $995.120 + $24.375 + $122.000 + $38.500 | 91 | $1.179.995 |
La empresa paga $1.179.995 hasta el 20 de noviembre si declara y paga en línea. Fíjate en dos cosas. La base del PPM se calcula sin IVA: $18.000.000 de facturas más $2.000.000 de boletas menos la nota de crédito. Y el impuesto único de $38.500 no viene en la propuesta: si nadie lo agrega, la declaración queda incompleta.
¿Qué revisar antes de enviar el F29?
Lo que les pedimos a nuestros clientes es cuadrar seis cosas antes de declarar. Es la forma más simple de no tener que rectificar después:
- Ventas: el Registro de Ventas contra tu facturación, y las boletas y voucher contra tus cierres de caja y los abonos de tu operador de tarjetas.
- Compras pendientes: que no quede sin acuse ninguna factura que ya recibiste conforme y que quieres usar este mes.
- Caracterización: activo fijo, supermercado, uso común y no recuperable marcados en cada factura que corresponda.
- Remuneraciones: el impuesto único del código 48 igual a la suma de las liquidaciones del mes.
- Honorarios: cada boleta recibida con su retención, incluidas las de papel.
- Remanente: el código 504 de este mes tiene que nacer del código 77 del mes anterior.
Y una séptima, de caja. El IVA se cobra durante el mes y se paga hasta el 12 o el 20 del siguiente, así que por unas semanas tienes en la cuenta dinero que no es tuyo. En nuestra experiencia, las empresas que lo separan en una cuenta aparte el mismo día que facturan rara vez llegan al vencimiento sin fondos; las que lo usan como capital de trabajo terminan financiándose con el fisco, que con multa e intereses es de los acreedores más caros.
Paso a paso
- Revisa y completa el RCV. Antes del vencimiento, entra al Registro de Compras y Ventas, revisa las facturas pendientes de acuse y caracteriza las compras que no son del giro común. La propuesta sale de ahí.
- Entra al F29 en sii.cl. Servicios online, Impuestos mensuales, Declarar IVA (F29), con el RUT y la clave tributaria de la empresa.
- Elige el período y revisa la propuesta. Selecciona mes y año. El sistema te lleva al flujo que corresponde (propuesta completa, parcial o sin movimiento). Compara cada código con tu contabilidad.
- Completa los asistentes. Boletas y voucher, honorarios de terceros y PPM. En el de PPM confirma la base y la tasa, o informa una pérdida o la suspensión si corresponde.
- Agrega lo que la propuesta no trae. En la vista de formulario completo ingresa el impuesto único (código 48) y cualquier otro código, como el IVA de importaciones. Los códigos propuestos se mantienen.
- Valida y paga en línea. Con cargo en cuenta (PEL), mandato al banco (PEC) o tarjeta de crédito. Una declaración con monto a pagar solo queda presentada cuando se paga.
- Guarda el certificado. Archiva el comprobante junto con el RCV del mes y tu cuadratura. Es lo primero que te van a pedir en una revisión.
Errores frecuentes
- Enviar la propuesta sin compararla con la contabilidad porque «la hizo el SII».
- Olvidar el impuesto único de los trabajadores, que la propuesta no trae.
- Corregir a mano un código propuesto en vez de corregir el RCV, que es de donde sale.
- Dejar facturas de compra sin acuse a fin de mes y correr su crédito al mes siguiente sin darse cuenta.
- Calcular la base del PPM con montos que incluyen IVA.
- Retener honorarios con la tasa de un año anterior.
- Gastar el IVA cobrado como si fuera venta y llegar al día 20 sin caja para pagarlo.
Preguntas frecuentes
¿Tengo que pagar el IVA de una factura que mi cliente todavía no me paga?
Sí. En las ventas y servicios el IVA se devenga en la fecha de emisión de la factura o boleta (artículo 9 de la Ley del IVA), no cuando cobras. Por eso vender a plazo presiona la caja: si das 60 días de crédito, pagas el IVA antes de recibir el dinero.
¿Qué pasa si en un mes el crédito fiscal es mayor que el débito?
No pagas IVA ese mes: la diferencia queda como remanente en el código 77 y se descuenta, reajustada, en el F29 siguiente. El PPM y las retenciones se pagan igual, porque el remanente solo se descuenta del IVA.
¿Puedo declarar el F29 desde el celular?
Sí, con la aplicación e-IVA del SII, que permite validar y enviar la propuesta del período en curso dentro del plazo y pagarla con cargo en cuenta. Para completar asistentes o agregar códigos que la propuesta no trae, entra a Declarar IVA (F29) en sii.cl.
¿Estoy obligado a aceptar la propuesta del SII?
No. Puedes declarar desde un formulario en blanco o subiendo un archivo. Pero como la propuesta sale de tu RCV, si no estás de acuerdo con ella lo correcto es revisar y completar el registro, porque es la misma información con la que el SII cruza tu declaración.
¿Cómo corrijo un F29 que ya presenté?
Con una rectificatoria en sii.cl: Servicios online, Impuestos mensuales, Corregir o rectificar declaraciones. Si la corrección aumenta el impuesto, pagas la diferencia en línea con sus recargos. Si lo disminuye o aumenta tus créditos, por lo general debes hacerla en una oficina del SII, y la devolución se rige por el artículo 126 del Código Tributario.
¿Dónde reviso los F29 que ya presenté?
En sii.cl, Servicios online, Impuestos mensuales, opción Consulta y seguimiento (F29 y F50), donde puedes consultar el estado de cada declaración. Conviene revisarlo antes de declarar si cambiaste de contador o si arrastras remanente, para confirmar de qué cifra partes.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (DL 825), artículos 9, 14, 20, 23, 26, 59, 64 y 65
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta (DL 824), artículo 14 letra D: tasa permanente de PPM del Régimen Pro Pyme
- Servicio de Impuestos Internos — Circular N.º 53 de 2025: rebaja transitoria de la tasa de PPM del Régimen Pro Pyme (Ley 21.755)
- Biblioteca del Congreso Nacional — Ley 21.850, artículo 8: tasa de PPM de 0,23 % desde 2029
- Servicio de Impuestos Internos — Declarar IVA, PPM y Retenciones (guía del trámite)
- Servicio de Impuestos Internos — Formulario 29, versión internet
- Servicio de Impuestos Internos — ¿Qué información no considera la propuesta de Formulario 29?
- Servicio de Impuestos Internos — ¿Cuáles son los plazos para presentar el Formulario 29?
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Seguir leyendo
Otras guías de la Academia
 Tributario
F29 atrasado: cuánto pagas de multa e intereses y cómo ponerte al día
¿Cuánto se paga de multa e intereses por declarar el F29 atrasado?
8 min de lectura Leer → Tributario
Crédito fiscal de IVA: qué facturas sirven y cuándo lo pierdes
¿Qué facturas dan derecho a crédito fiscal de IVA y cuándo se pierde?
8 min de lectura Leer →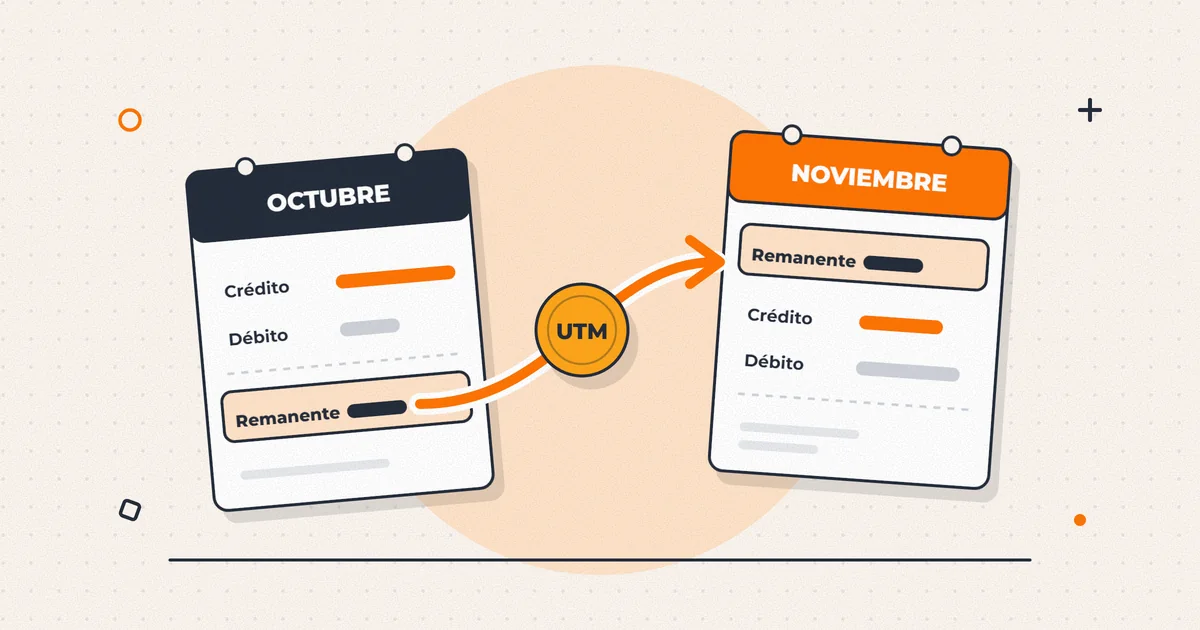 Tributario
Remanente de crédito fiscal: cómo se calcula, se reajusta y cuándo puedes pedir su devolución
¿Cómo se calcula y se reajusta el remanente de crédito fiscal del IVA?
7 min de lectura Leer →