
Remanente de crédito fiscal: cómo se calcula, se reajusta y cuándo puedes pedir su devolución
¿Cómo se calcula y se reajusta el remanente de crédito fiscal del IVA?
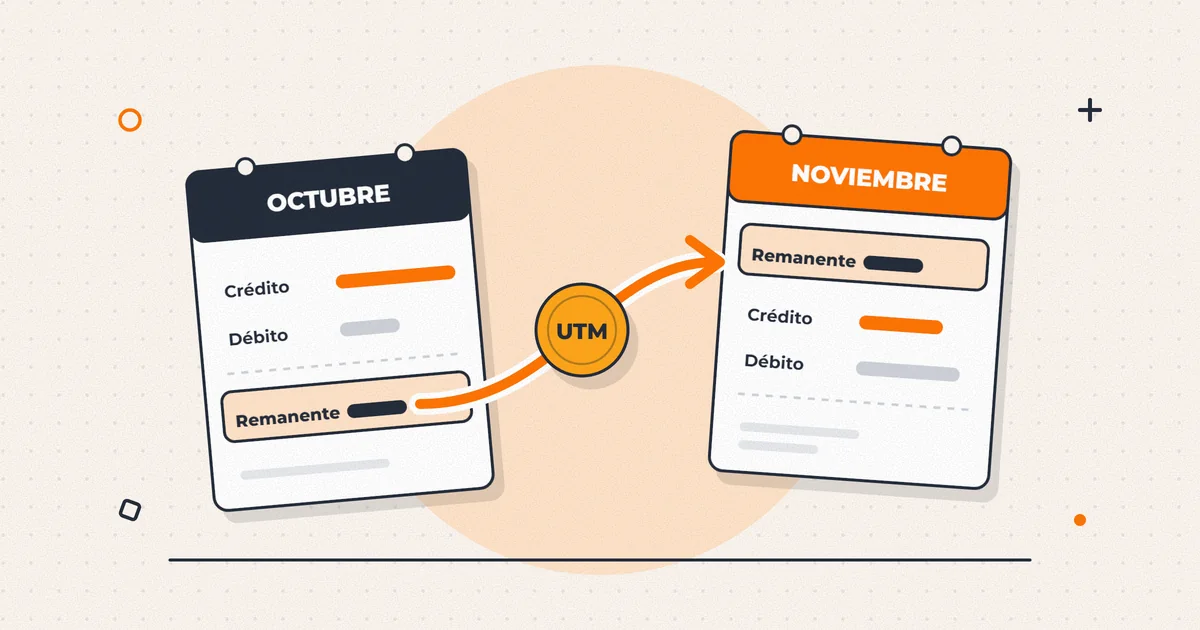
El remanente de crédito fiscal es el IVA de tus compras que no alcanzaste a descontar en el mes porque superó al de tus ventas. Pasa al F29 siguiente reajustado: se convierte a UTM del mes en que presentas la declaración y se reconvierte con la UTM del mes en que lo usas. Solo se devuelve en casos puntuales, como el originado en compras de activo fijo.
Cuando en un mes compras más de lo que vendes, o compras una máquina grande, el IVA de tus compras supera al de tus ventas. Esa diferencia no se paga ni se pierde: queda como remanente y se descuenta en los meses siguientes.
El problema es que, mientras esperas, ese dinero está inmovilizado. Aquí verás cómo se arrastra y se reajusta con las UTM reales de 2026, cuándo puedes pedir que te lo devuelvan, cómo se contabiliza y qué pasa con él si cierras la empresa.
¿Qué es el remanente de crédito fiscal?
Es el saldo a tu favor que queda cuando el crédito fiscal del mes (el IVA de tus compras) es mayor que el débito fiscal (el IVA de tus ventas). El artículo 26 de la Ley sobre Impuesto a las Ventas y Servicios ordena sumarlo a los créditos del período siguiente, y así sucesivamente mientras quede saldo.
En el F29 aparece en dos códigos: el 77, «remanente de crédito fiscal para el período siguiente», y el 504, «remanente crédito fiscal mes anterior», que es ese mismo saldo ya reajustado en la declaración del mes siguiente.
¿Cómo se reajusta el remanente?
El artículo 27 permite reajustarlo para que no pierda valor: se convierte en unidades tributarias mensuales (UTM) según su valor a la fecha en que debía pagarse el impuesto, y ese número de UTM se reconvierte a pesos con la UTM del mes en que se usa.
En la práctica, según el SII, el código 504 de este mes es el número de UTM del remanente del mes anterior multiplicado por la UTM del mes en que presentas la declaración. El F29 en línea hace la conversión, pero conviene comprobarla.
No reajustarlo tiene costo: el mismo artículo 27 dice que las diferencias por no usar oportunamente el reajuste no se pueden invocar después como crédito, y el Reglamento (artículo 46) entiende que no lo usaste a tiempo si, habiendo débito, no rebajaste el crédito reajustado.
Ejemplo con UTM reales de 2026
Ejemplo: una pyme compra en agosto de 2026 una máquina por $25.000.000 netos (IVA $4.750.000). Ese mes vende $6.000.000 netos (débito $1.140.000) y tiene otras compras con IVA por $693.260. Usamos la UTM oficial del SII: septiembre $71.721, octubre $72.151 y noviembre $72.440.
| F29 del período (se presenta en) | Remanente que entra (504) | Débito del mes | Crédito del mes | Resultado |
|---|---|---|---|---|
| Agosto (septiembre) | $0 | $1.140.000 | $5.443.260 | Remanente $4.303.260 = 60 UTM de septiembre |
| Septiembre (octubre) | 60 × $72.151 = $4.329.060 | $1.900.000 | $456.980 | Remanente $2.886.040 = 40 UTM de octubre |
| Octubre (noviembre) | 40 × $72.440 = $2.897.600 | $3.420.000 | $380.000 | IVA a pagar $142.400 |
El reajuste sumó $25.800 en septiembre y $11.560 en octubre: $37.360 en total. Sin reajustar, la empresa habría pagado $179.760 de IVA en octubre en vez de $142.400. Parece poco frente al remanente, pero crece con la inflación y con remanentes que duran muchos meses.
¿Cuándo puedes pedir la devolución del remanente?
Por regla general, el remanente no se devuelve: se va usando contra el IVA de los meses siguientes. La excepción más útil para una pyme es el artículo 27 bis: si tienes remanente durante al menos dos períodos consecutivos originado en compras de activo fijo (maquinaria, equipos o la construcción de un inmueble propio), puedes pedir que la Tesorería te lo devuelva o que te emita un certificado para imputarlo a otros impuestos fiscales.
Si en esos meses también hubo crédito por otras compras, la devolución es proporcional: el remanente acumulado se multiplica por el porcentaje que representa el IVA del activo fijo dentro del crédito total de esos períodos. Así funciona, según la ley y la Resolución Exenta SII N.º 55 de 2021:
- Se pide con el Formulario 3280 en sii.cl (Servicios online, Impuestos mensuales, Solicitud de devoluciones), dentro del mismo mes en que vence el F29 del último período con remanente acumulado. Ese F29 tiene que estar declarado y pagado.
- Adjuntas en el expediente electrónico las facturas o declaraciones de ingreso (DIN) del activo y los demás respaldos que pide el formulario.
- El SII tiene 20 días hábiles para pronunciarse desde que recibe todos los antecedentes; si no lo hace, la solicitud se entiende aprobada. La Tesorería devuelve dentro de 5 días hábiles desde que se le presenta la solicitud timbrada por el SII.
- En el F29 del período siguiente rebajas el monto solicitado, reajustado, en el código 594.
La devolución es un adelanto: la restituyes con los pagos de IVA de los meses siguientes, y si después tienes ventas exentas restituyes una parte adicional. La ley contempla otras devoluciones de remanente para exportadores (artículo 36) y para quienes sufren retención de IVA por cambio de sujeto (artículo 3).
¿Qué pasa con el remanente al término de giro?
No se devuelve. Según el artículo 28 de la Ley del IVA, primero se descuenta del IVA que generan la venta o liquidación del negocio o de sus bienes, como el inventario y los activos que vendes al cerrar. Si aún sobra, solo puede imputarse al impuesto de Primera Categoría del último ejercicio. Lo que quede después se pierde.
Si recibiste una devolución del artículo 27 bis que aún no restituías, el término de giro te obliga a devolver esa parte. Por eso, antes de cerrar conviene programar la venta de activos e inventario para aprovechar el remanente.
¿Cómo se registra contablemente?
Al cierre de cada mes se compensan las cuentas IVA débito fiscal (pasivo) e IVA crédito fiscal (activo). Si sobra crédito, el saldo pasa a una cuenta de activo circulante, por ejemplo «Remanente IVA». Con los números del ejemplo:
| Momento | Cargo | Abono |
|---|---|---|
| Cierre de agosto | IVA débito fiscal $1.140.000 y Remanente IVA $4.303.260 | IVA crédito fiscal $5.443.260 |
| Reajuste en septiembre | Remanente IVA $25.800 | Reajuste remanente IVA (ingreso) $25.800 |
| Cierre de septiembre | IVA débito fiscal $1.900.000 | IVA crédito fiscal $456.980 y Remanente IVA $1.443.020 |
| Reajuste en octubre | Remanente IVA $11.560 | Reajuste remanente IVA (ingreso) $11.560 |
| Cierre de octubre | IVA débito fiscal $3.420.000 | IVA crédito fiscal $380.000, Remanente IVA $2.897.600 e IVA por pagar $142.400 |
El reajuste no es solo un ajuste contable: según el SII, forma parte de la base imponible del impuesto de Primera Categoría como ingreso bruto del mes en que se determina. Si pides la devolución del artículo 27 bis, el monto pasa de la cuenta de remanente a una cuenta por cobrar a la Tesorería hasta que te paguen.
Paso a paso
- Verifica que el 504 nazca del 77. El remanente que entra este mes tiene que venir del código 77 del F29 anterior, reajustado. Si no coincide, hay un mes mal declarado.
- Comprueba el reajuste con la UTM. Divide el remanente por la UTM del mes en que lo declaraste y multiplícalo por la UTM del mes actual, publicadas por el SII.
- Contabiliza el reajuste como ingreso. Registra la diferencia cada mes y considérala en tu base de Primera Categoría.
- Evalúa el 27 bis cuando inviertas. Si una compra de activo fijo te dejará remanente por dos meses o más, caracteriza esas facturas como activo fijo en el RCV y presenta la solicitud en el mismo mes en que declaras el F29 del último período con remanente.
- Planifica antes de cerrar. Si vas a dar término de giro con remanente, ordena la venta de activos e inventario para usarlo.
Errores frecuentes
- Arrastrar el remanente en pesos, sin reajustar, y perder la diferencia.
- Saltarse un F29 o declarar en desorden y romper la cadena del 77 al 504.
- No caracterizar las compras como activo fijo y quedar fuera del artículo 27 bis.
- Pedir la devolución fuera del mes en que vence el F29 que corresponde.
- Olvidar rebajar la devolución solicitada en el código 594 del F29 siguiente.
- Cerrar la empresa sin haber usado el remanente en la venta de sus activos.
Preguntas frecuentes
¿El remanente de crédito fiscal vence?
La ley no le fija un plazo: mientras declares cada mes, se sigue acumulando y reajustando (artículos 26 y 27). Se pierde la diferencia que no reajustaste a tiempo y, al término de giro, lo que no alcanzaste a imputar.
¿Puedo pagar el PPM o las imposiciones con el remanente de IVA?
No. El remanente solo se descuenta del IVA de los meses siguientes. La excepción es el certificado del artículo 27 bis, que permite imputar el remanente por activo fijo a otros impuestos fiscales y a gravámenes de Aduanas; las cotizaciones previsionales no son impuestos y nunca se pagan con remanente.
¿Por qué mi empresa tiene remanente todos los meses?
Las causas típicas son una inversión grande, compras de inventario por adelantado, ventas exentas o de exportación, o márgenes muy bajos. Si crece mes a mes sin una inversión detrás, revisa si estás registrando todas tus ventas y si el crédito que usas cumple los requisitos.
¿Puedo pedir el 27 bis por la compra de un auto?
No, si es un automóvil, station wagon o similar: su IVA no da crédito fiscal (artículo 23 N.º 4), así que tampoco genera remanente devolvible. Distinto es si vender o arrendar esos vehículos es tu giro.
¿El remanente aparece en mi balance?
Sí, como un activo circulante: es un derecho a descontar IVA en el futuro. Pero no es caja; si tu empresa vive con un remanente alto, su liquidez real es menor de lo que muestra el activo.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (DL 825), artículos 26, 27, 27 bis y 28
- Biblioteca del Congreso Nacional — Reglamento de la Ley sobre Impuesto a las Ventas y Servicios (Decreto 55 de 1977), artículos 45 y 46
- Servicio de Impuestos Internos — ¿Dónde se registra el remanente de IVA del mes anterior en el Formulario 29?
- Servicio de Impuestos Internos — UTM, UTA e IPC 2026
- Servicio de Impuestos Internos — Resolución Exenta SII N.º 55 de 2021: devolución de remanente por activo fijo
- Servicio de Impuestos Internos — Manual del sistema de devoluciones por artículo 27 bis (febrero de 2025)
- Servicio de Impuestos Internos — ¿Se devuelve el remanente de crédito fiscal al término de giro?
- Servicio de Impuestos Internos — ¿El reajuste del remanente de IVA forma parte de la base de Primera Categoría?
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Seguir leyendo
Otras guías de la Academia
 Tributario
IVA y F29: cómo se calcula, cuándo vence y cómo declararlo paso a paso
¿Qué es el F29 y cómo se declara el IVA cada mes?
13 min de lectura Leer → Tributario
Crédito fiscal de IVA: qué facturas sirven y cuándo lo pierdes
¿Qué facturas dan derecho a crédito fiscal de IVA y cuándo se pierde?
8 min de lectura Leer → Tributario
Término de giro normal o simplificado: paso a paso y sin quedar con deudas
¿Cómo se hace el término de giro de una empresa ante el SII?
8 min de lectura Leer →