
Pro Pyme General, Pro Pyme Transparente o Régimen General: cuál te conviene
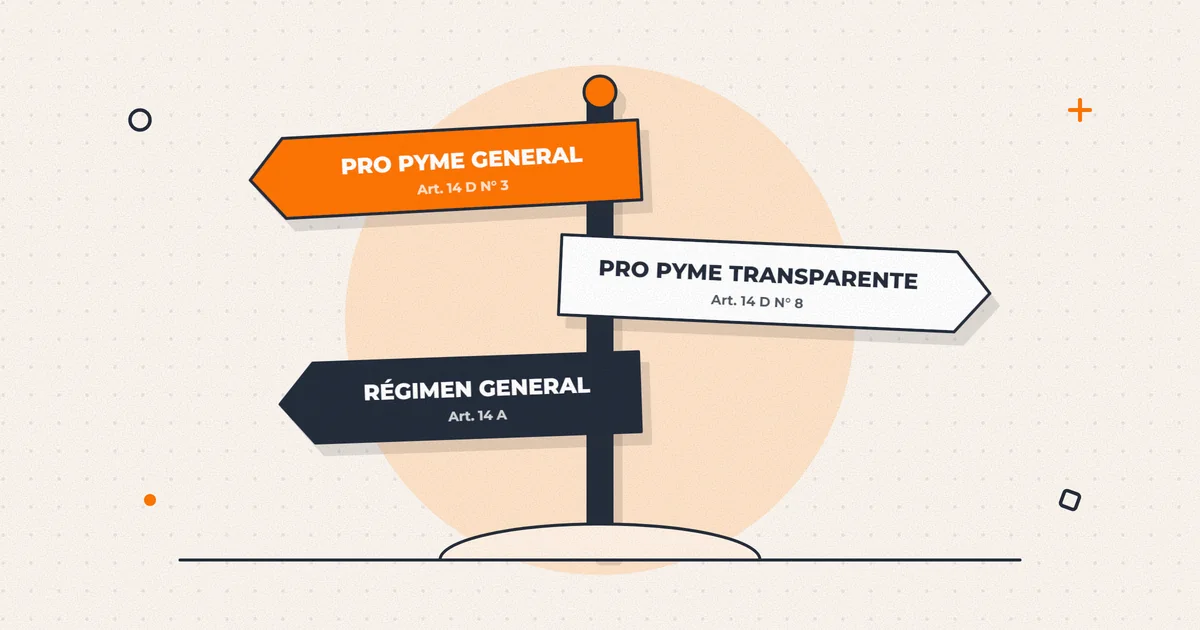
¿Qué régimen tributario le conviene a mi empresa: Pro Pyme General, Pro Pyme Transparente o Régimen General?
Si tu pyme promedia hasta 75.000 UF de ingresos, el Pro Pyme Transparente conviene cuando la tasa media de global complementario de los dueños es menor que 12,5 %, y el Pro Pyme General, cuando es mayor y reinviertes parte de la utilidad. El Régimen General, con 27 % en 2026, rara vez conviene. El cambio se avisa entre el 1 de enero y el 30 de abril.
Elegir el régimen tributario no es un trámite del inicio de actividades. Define cuánto impuesto paga tu empresa cada año, cuánto pagas tú cuando sacas utilidades y qué contabilidad tienes que llevar. Y la elección se puede corregir, pero solo una vez al año: entre el 1 de enero y el 30 de abril.
Además, las reglas acaban de cambiar. La Ley 21.850, publicada en el Diario Oficial el 17 de octubre de 2026, baja por etapas la tasa del Régimen General desde 27 % hasta 23 % en 2029 y elimina, también por etapas, la parte del impuesto de la empresa que los dueños tienen que devolver al Fisco. Aquí comparamos los tres regímenes, con las tasas vigentes y las que vienen, y te mostramos con números cuál conviene.
¿Qué son el Régimen General, el Pro Pyme General y el Pro Pyme Transparente?
Los tres están en el artículo 14 de la Ley sobre Impuesto a la Renta y se diferencian en cómo se reparte el impuesto entre la empresa y sus dueños. Dos conceptos para leer el resto: el impuesto de primera categoría es el que paga la empresa sobre su renta líquida imponible, es decir, sobre su utilidad tributaria; el impuesto global complementario es el impuesto personal y progresivo, de 0 % a 40 %, que pagan los dueños que viven en Chile sobre lo que retiran o se les asigna.
- Régimen General (artículo 14 letra A), también llamado semi integrado: la empresa paga primera categoría (27 % en 2026) y los dueños pagan global complementario cuando retiran, descontando como crédito el impuesto que pagó la empresa. Por los créditos generados hasta 2026 solo aprovechan el 65 %: el 35 % restante lo devuelven al Fisco, lo que se llama restitución.
- Pro Pyme General (artículo 14 letra D N.º 3): la empresa paga primera categoría con tasa rebajada (12,5 % en 2026) y el dueño usa el 100 % de ese impuesto como crédito al retirar. Tiene reglas simplificadas: tributa sobre ingresos percibidos y gastos pagados, y rebaja de inmediato sus compras de activo fijo y de existencias.
- Pro Pyme Transparente (artículo 14 letra D N.º 8): la empresa no paga primera categoría. Su base imponible se asigna a los dueños, que la declaran en su global complementario ese mismo año, la retiren o no. Lo que después retiran ya no paga impuesto.
¿Qué requisitos tiene el Régimen Pro Pyme?
El artículo 14 letra D exige condiciones copulativas, es decir, todas a la vez. Las tres primeras valen para el Pro Pyme General y para el Transparente; la cuarta es solo del Transparente.
- Capital efectivo de hasta 85.000 UF al iniciar actividades, con la UF del primer día del mes de inicio.
- Promedio de ingresos brutos del giro de los tres años anteriores de hasta 75.000 UF. Puedes pasarte de ese promedio una sola vez, pero ningún año puedes superar las 85.000 UF. Los ingresos se cuentan sin IVA y con la UF del último día de cada año.
- Ingresos pasivos de hasta 35 % de los ingresos brutos del giro: arriendos de bienes raíces no agrícolas, intereses y otras rentas de capitales mobiliarios, participaciones en contratos de asociación y rentas de derechos sociales, acciones o cuotas de fondos de inversión.
- Solo para el Transparente: todos los dueños deben ser contribuyentes de impuestos finales, es decir, personas naturales con domicilio o residencia en Chile, que pagan global complementario, o contribuyentes del impuesto adicional. Si uno de tus socios es una sociedad constituida en Chile, no puedes optar.
Dos trampas frecuentes. Primero, al promedio de ingresos se suman los de tus empresas relacionadas: completos si hay control de más del 50 % o un controlador común, y en proporción a la participación si un mismo dueño tiene más del 10 % en cada una (Oficio SII N.º 2910 de 2026). Segundo, los intereses de depósitos a plazo cuentan para el límite de 35 % aunque solo estés resguardando la caja (Oficio N.º 485 de 2026).
¿Cuánto paga la empresa? Tasas de primera categoría de 2026 a 2029
La tasa depende del año comercial, que es el año en que se generan las utilidades; se declara en abril del año siguiente, el año tributario. Estas son las tasas tras la Ley 21.755, de 2025, que rebajó transitoriamente la tasa Pro Pyme, y la Ley 21.850, de 2026, que baja la del Régimen General y deja una sola tasa permanente de 23 % para todos. Por eso el artículo 20 que muestra LeyChile ya dice 23 %, pero hasta 2028 mandan las tasas transitorias de la tabla.
| Año comercial (se declara en) | Régimen General | Pro Pyme General | Pro Pyme Transparente | Crédito que aprovecha el dueño en el Régimen General |
|---|---|---|---|---|
| 2026 (abril de 2027) | 27 % | 12,5 % | No paga | 65 % |
| 2027 (abril de 2028) | 25,5 % | 12,5 % | No paga | 70 % |
| 2028 (abril de 2029) | 24 % | 15 % | No paga | 80 % |
| 2029 en adelante (abril de 2030) | 23 % | 23 % | No paga | 100 % |
La rebaja Pro Pyme tiene una condición: que al cierre de cada año la cotización de cargo del empleador creada por la reforma de pensiones (Ley 21.735) tenga el porcentaje previsto para ese año. El SII instruyó que la condición se entiende cumplida en todos los años hasta 2028 (Circular N.º 53 de 2025). Desde 2029 desaparece la ventaja de tasa: el Pro Pyme General y el Régimen General pagan lo mismo, y la diferencia queda en las reglas simplificadas.
¿Cuánto crédito recupera el dueño en su global complementario?
Cuando retiras utilidades de una empresa del Régimen General o del Pro Pyme General, el retiro se suma a tu base del global complementario junto con el impuesto que pagó la empresa por esa utilidad, que se llama incremento, y ese mismo monto se descuenta como crédito, menos la restitución en el Régimen General. Si el crédito supera tu global complementario, la diferencia te la devuelven en la Operación Renta.
El crédito se calcula aplicando al retiro el factor tasa / (100 − tasa). Con 12,5 % el factor es 0,142857, el mismo que informa el SII; con 27 %, es 0,369863. Por ejemplo, un retiro de $10.000.000 desde una empresa Pro Pyme General trae un crédito de $1.428.571 y suma $11.428.571 a tu base.
En el Transparente no hay crédito por primera categoría porque la empresa no la pagó: tributas directo sobre tu parte de la base imponible, que se reparte según el pacto social o, si no lo regula, según el capital pagado, con la participación vigente al 31 de diciembre (Oficio N.º 2279 de 2026).
¿Qué contabilidad te exige cada régimen?
Después de la tasa, la diferencia práctica más grande es la carga administrativa.
| Exigencia | Régimen General | Pro Pyme General | Pro Pyme Transparente |
|---|---|---|---|
| Contabilidad | Completa, obligatoria | Completa, o simplificada si optas por ella entre el 1 de enero y el 30 de abril | Liberada de contabilidad completa: Registro de Compras y Ventas y libro de caja |
| Base del impuesto | Ingresos devengados y gastos adeudados | Ingresos percibidos y gastos pagados | Ingresos percibidos y gastos pagados |
| Activo fijo | Depreciación normal o acelerada | Se rebaja completo el año de la compra | Se rebaja completo el año de la compra |
| Existencias | Se rebajan como costo al vender | Se rebajan el año en que se compran | Se rebajan el año en que se compran |
| Corrección monetaria | Sí | No | No |
| Registros de rentas empresariales | RAI, DDAN, REX y SAC | SAC; los demás solo si tiene rentas exentas o con tributación cumplida | No |
| PPM en 2026 | Tasa que resulta del año anterior | 0,125 % de los ingresos (0,25 % si superaste 50.000 UF) | 0,2 % de los ingresos (si no superaste 50.000 UF) |
Esas liberaciones son solo tributarias. Para pedir un crédito, cuadrar cuentas entre socios o vender la empresa necesitarás estados financieros igual, así que recomendamos llevar contabilidad completa en cualquier régimen.
Ejemplo: cuánto pagan la empresa y su dueño en cada régimen
Ejemplo: una SpA con un solo dueño, sin otras rentas y sin utilidades acumuladas de años anteriores. Calculamos lo que pagan entre la empresa y el dueño por el año comercial 2026, ya descontados créditos y devoluciones. Para el global complementario usamos la última tabla publicada por el SII, la del año tributario 2026 (UTA de diciembre de 2025: $834.504); la del año tributario 2027 tendrá los mismos porcentajes, reajustados con la UTA de diciembre de 2026.
Caso base: utilidad tributaria de $60.000.000 y el dueño retira todo. En Pro Pyme General la empresa paga $7.500.000 y el dueño retira $52.500.000. Con el incremento declara $60.000.000, y su global complementario es $4.503.625 (60.000.000 × 0,23 − 9.296.374,56, según la tabla). Como el crédito de $7.500.000 es mayor, le devuelven $2.996.375: la carga total es $4.503.625. En el Transparente el dueño paga ese mismo global complementario y la empresa no paga nada. En el Régimen General la empresa paga $16.200.000 y el dueño restituye el 35 % del crédito, $5.670.000, así que le devuelven solo $6.026.375 y la carga total sube a $10.173.625.
| Utilidad y retiro del año 2026 | Régimen General | Pro Pyme General | Pro Pyme Transparente |
|---|---|---|---|
| Utilidad de $60 millones, retira todo | $10.173.625 (17,0 %) | $4.503.625 (7,5 %) | $4.503.625 (7,5 %) |
| Utilidad de $60 millones, retira $20 millones | $12.131.525 (20,2 %) | $5.106.511 (8,5 %) | $4.503.625 (7,5 %) |
| Utilidad de $150 millones, retira $40 millones | $34.533.899 (23,0 %) | $15.460.220 (10,3 %) | $33.039.367 (22,0 %) |
Cómo leer la tabla. Cuando el dueño retira todo, el Pro Pyme General y el Transparente cuestan lo mismo, porque el crédito de 12,5 % se recupera completo. La diferencia aparece cuando la utilidad se queda en la empresa: en el Pro Pyme General lo que no retiras paga hoy 12,5 % y el global complementario se posterga hasta que lo saques; en el Transparente pagas hoy tu tasa personal sobre todo.
Por eso, con $60 millones y retiros parciales gana el Transparente: la tasa media del dueño (7,5 %) es menor que 12,5 %. Con $150 millones gana por lejos el Pro Pyme General, porque en el Transparente el dueño paga 22 % sobre $150 millones aunque haya sacado solo $40 millones. El Régimen General es el más caro en los tres casos. Con la misma tabla, su caso base bajaría a $9.093.625 con las tasas de 2027, a $7.383.625 con las de 2028 y a $4.503.625 desde 2029, igual que los dos Pro Pyme.
¿Cuál te conviene? Los criterios que usamos
No hay un régimen mejor para todos. Estos son los criterios con los que revisamos cada caso, en este orden.
- Si tus ingresos promedian más de 75.000 UF o superaste las 85.000 UF en un año, no hay elección: te corresponde el Régimen General.
- Si algún socio es una sociedad chilena, el Transparente queda descartado. Compara el Pro Pyme General con el Régimen General; hasta 2028 gana casi siempre el Pro Pyme General por tasa.
- Si los dueños retiran casi todo cada año y su tasa media de global complementario es menor que 12,5 %, el Transparente es igual o más barato y, además, el más simple.
- Si reinviertes buena parte de la utilidad, o los dueños tienen otras rentas altas como sueldos o arriendos, el Pro Pyme General posterga impuesto y suele ganar con claridad.
- Si los socios tienen situaciones muy distintas, por ejemplo uno retira y otro no, el Transparente les cobra a todos sobre su parte aunque no saquen nada. Eso suele terminar en conflicto.
- Si vas a superar los límites en uno o dos años, piensa en la salida: pasar al Régimen General obliga a armar un inventario inicial de activos y los registros de utilidades, y volver al Transparente después de dejarlo exige cinco años.
Desde 2029, con la misma tasa y el crédito completo en todos los regímenes, la decisión se reduce a la simplicidad, al flujo de caja y a cuánto reinviertes.
¿Cómo y cuándo te cambias de régimen?
Todos los cambios se avisan al SII, en línea, entre el 1 de enero y el 30 de abril del año en que quieres empezar a aplicar el nuevo régimen, y rigen desde el 1 de enero de ese mismo año. Para aplicar un régimen nuevo desde 2027, el plazo vence el 30 de abril de 2027; después de esa fecha el cambio queda para el año siguiente.
- Del Régimen General al Pro Pyme: el activo fijo depreciable, las existencias y las pérdidas tributarias que tengas al 31 de diciembre se rebajan como gasto el primer día del nuevo régimen.
- Al Transparente desde otro régimen: en sociedades de personas y SpA se necesita una escritura pública con el acuerdo unánime de los socios o accionistas. Las utilidades acumuladas que aún no pagan impuestos finales (el capital propio tributario positivo, menos el capital aportado y lo anotado en el registro REX) se reconocen como ingreso diferido en hasta diez años, al menos un décimo cada año, con su crédito.
- Empresas nuevas: pueden optar al Transparente hasta el 30 de abril del año siguiente al inicio de actividades.
- Salida obligatoria: si dejas de cumplir un requisito, das aviso entre el 1 de enero y el 30 de abril del año siguiente y quedas en el Régimen General desde el 1 de enero de ese año.
Paso a paso
- Confirma en qué régimen estás hoy. Revísalo en tu información tributaria de sii.cl o en tu última declaración de renta.
- Calcula el promedio de ingresos y el porcentaje de ingresos pasivos. Usa los tres últimos años en UF y sin IVA, y súmales los ingresos de tus empresas relacionadas. Separa arriendos, intereses y dividendos para medir el límite de 35 %.
- Proyecta cuánto van a retirar los dueños. La decisión depende de cuánto sale de la empresa y de la tasa personal de cada socio, incluidas sus otras rentas.
- Simula la carga de empresa y dueños en los tres regímenes. Con la utilidad esperada, compara el impuesto del año y el que queda pendiente para cuando se retiren las utilidades, como en el ejemplo.
- Decide antes del 30 de abril y deja el acuerdo por escrito. Si eliges el Transparente en una sociedad, firma la escritura pública con el acuerdo unánime antes de dar el aviso al SII.
- Ajusta la contabilidad y el PPM desde enero. El régimen nuevo rige desde el 1 de enero: revisa la tasa de PPM, el tratamiento del activo fijo y de las existencias desde el primer mes.
Errores frecuentes
- Quedarse en el régimen asignado al iniciar actividades sin haber hecho nunca los números.
- Olvidar sumar los ingresos de las empresas relacionadas al medir el límite de 75.000 UF.
- Elegir el Transparente con socios que no retiran y que después no tienen cómo pagar el global complementario de utilidades que no sacaron.
- Dejar el aviso para mayo: después del 30 de abril, el cambio queda para el año siguiente.
- Decidir mirando solo la tasa de 2026, sin considerar que el Pro Pyme sube a 15 % en 2028 y que desde 2029 todos pagan 23 %.
Preguntas frecuentes
¿Una SpA con un solo dueño puede estar en Pro Pyme?
Sí. El tipo de empresa no importa: una SpA, una Limitada, una EIRL o un empresario individual pueden estar en Pro Pyme si cumplen los límites de capital, ingresos y rentas pasivas. Para el Transparente, además, el dueño debe ser una persona natural o un contribuyente del impuesto adicional, no una sociedad chilena.
¿Qué pasa si un año vendo más de 75.000 UF?
El límite es un promedio de tres años y se puede exceder una sola vez. Lo que no puedes es superar las 85.000 UF en un año: en ese caso, o si vuelves a pasarte del promedio, das aviso entre el 1 de enero y el 30 de abril del año siguiente y quedas en el Régimen General desde el 1 de enero de ese año.
¿La empresa en Pro Pyme Transparente paga PPM si no paga primera categoría?
Sí. Paga 0,2 % de sus ingresos brutos si no superó las 50.000 UF el año anterior, y 0,5 % si las superó. La empresa certifica a cada dueño su parte de esos pagos para que la descuente en su propia declaración de renta.
¿La tasa Pro Pyme de 12,5 % es permanente?
No. Es una rebaja transitoria de la Ley 21.755 para los años comerciales 2025, 2026 y 2027. En 2028 la tasa sube a 15 % y desde 2029 queda en 23 %, la misma del Régimen General según la Ley 21.850.
¿Se puede volver al Pro Pyme después de salir?
Al Pro Pyme General sí, dando aviso entre el 1 de enero y el 30 de abril del año en que vuelves, siempre que cumplas los requisitos. Al Transparente solo puedes volver después de cinco años comerciales seguidos en el Régimen General o en el Pro Pyme General.
¿En algún caso conviene el Régimen General a una pyme?
Para una pyme que cumple los requisitos, rara vez antes de 2029: paga más tasa y su crédito es menor. Puede tener sentido si la empresa va a superar los límites muy pronto y prefieres ordenar la transición con tiempo.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta (Decreto Ley 824), texto vigente: artículos 14, 20, 52 y 56
- Biblioteca del Congreso Nacional — Ley 21.850, para la reconstrucción nacional y el desarrollo económico y social
- Servicio de Impuestos Internos — Ya se publicó en el Diario Oficial la Ley para la Reconstrucción Nacional (19 de octubre de 2026)
- Servicio de Impuestos Internos — Circular N.º 53 de 2025: disminución transitoria de la tasa de primera categoría y de los PPM del régimen Pro Pyme
- Servicio de Impuestos Internos — Circular N.º 62 de 2020: régimen Pro Pyme general y transparente
- Servicio de Impuestos Internos — ¿Cuál es el procedimiento para acogerse al Régimen Pro Pyme Transparente?
- Servicio de Impuestos Internos — Tabla del impuesto global complementario, año tributario 2026
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Seguir leyendo
Otras guías de la Academia
 Tributario
Sueldo empresarial, retiros o dividendos: cómo sacar plata de tu empresa sin pagar de más
¿Cómo me conviene sacar plata de mi empresa: sueldo empresarial, retiros o dividendos?
13 min de lectura Leer → Tributario
Operación Renta 2027 para pymes: qué declarar en el F22 y cómo prepararla desde enero
¿Qué tiene que declarar mi empresa en la Operación Renta 2027 y cuándo vence cada cosa?
14 min de lectura Leer → Tributario
PPM: qué es, cómo se calcula tu tasa y cuándo conviene suspenderlo
¿Qué es el PPM y cómo se calcula la tasa de mi empresa?
8 min de lectura Leer →