
Sueldo empresarial, retiros o dividendos: cómo sacar plata de tu empresa sin pagar de más
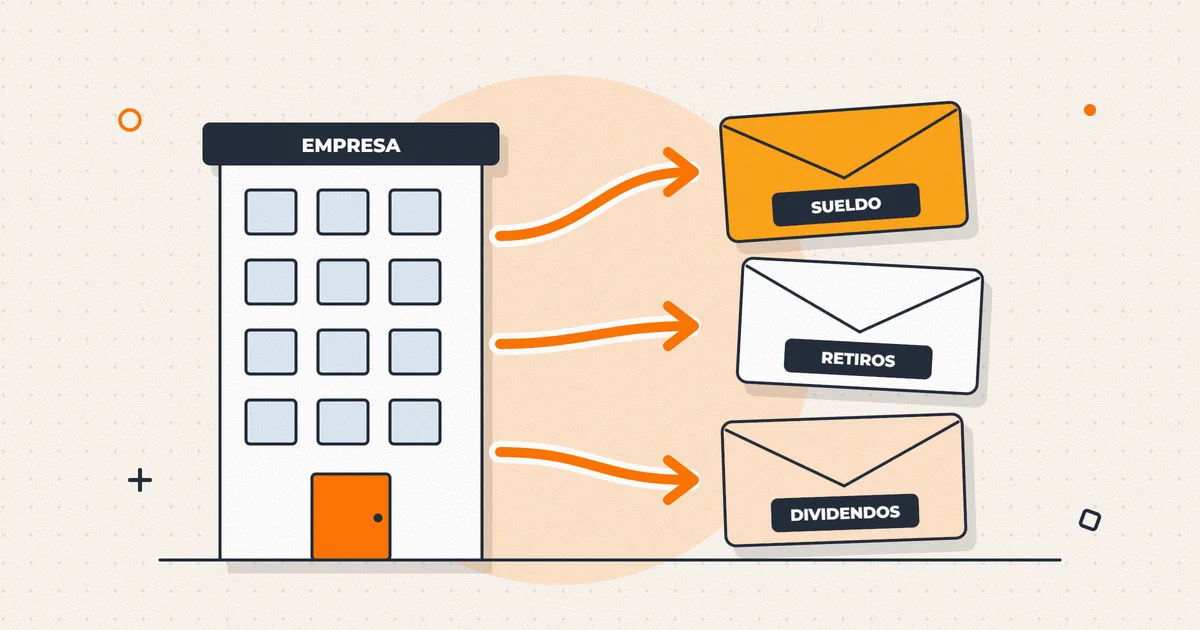
¿Cómo me conviene sacar plata de mi empresa: sueldo empresarial, retiros o dividendos?
En Pro Pyme, si sacas todas las utilidades, el sueldo empresarial y los retiros o dividendos pagan lo mismo, porque el impuesto de la empresa se recupera completo; el sueldo sirve para ordenar el flujo y cotizar. En el Régimen General, el sueldo empresarial ahorra la restitución del 35 % del crédito. Evita los préstamos a socios y los gastos personales: pueden pagar global complementario más 10 %.
Hay tres formas legales de que la plata de la empresa llegue al bolsillo del dueño: un sueldo empresarial, que la empresa rebaja como gasto; un retiro, en Limitadas y EIRL, o un dividendo, en SpA y sociedades anónimas, que se pagan con utilidades; y una boleta de honorarios. Y hay dos vías que terminan costando más: el préstamo que nunca se devuelve y los gastos personales pagados por la empresa.
Cuál conviene depende del régimen tributario de tu empresa y de tu tasa personal. Esta guía explica cómo tributa cada vía con la normativa vigente a noviembre de 2026, incluido lo que cambia con la Ley 21.850, y lo muestra con un ejemplo calculado con la tabla del global complementario.
¿Qué es el sueldo empresarial y qué requisitos tiene?
Es la remuneración que se asigna el dueño que trabaja en su propia empresa: el empresario individual, el titular de una EIRL, los socios de sociedades de personas y, desde la Ley 21.210 de 2020, también los accionistas de SpA y sociedades anónimas. Está en el artículo 31 N.º 6 de la Ley sobre Impuesto a la Renta.
Para que la empresa lo rebaje como gasto se piden dos cosas: que trabajes efectivamente en la empresa y que el monto sea razonablemente proporcionado a la importancia de la empresa, a sus rentas, a los servicios que prestas y a la rentabilidad del capital. En la práctica, una remuneración de mercado para el cargo que cumples (Circular SII N.º 53 de 2020). La ley no fija un tope en pesos, y el sueldo puede ser variable si tiene sustento (Oficio N.º 2409 de 2026).
Para ti, el sueldo empresarial es renta del artículo 42 N.º 1, la misma categoría de un sueldo: paga impuesto único de segunda categoría, que la empresa te retiene cada mes según la tabla del SII. Si además tienes retiros, dividendos u otras rentas, en abril se suma a tu global complementario y lo retenido se descuenta como crédito.
- Liquidación mensual con haberes, impuesto y líquido a pagar.
- Registro contable del gasto y comprobante del pago.
- Respaldo de la retención y el pago del impuesto único de cada mes.
- Registro en el Libro de Remuneraciones Electrónico de la Dirección del Trabajo con el código 2161, que alimenta la Declaración Jurada 1887.
¿El sueldo empresarial paga cotizaciones?
Hay que separar dos preguntas. Para el SII, cotizar no es requisito para rebajar el sueldo empresarial como gasto: basta con que sea razonable y que trabajes en la empresa (Oficio N.º 2409 de 2026). En lo previsional, la Superintendencia de Pensiones informó a la Dirección del Trabajo que el socio con sueldo empresarial cotiza como afiliado independiente, no como trabajador dependiente (Dirección del Trabajo, Ord. N.º 3743/51 de 2015).
Como no hay contrato de trabajo, no corresponden seguro de cesantía ni indemnización por años de servicio: si la empresa los paga, el SII no los acepta como gasto (Oficio N.º 146 de 2026). Tampoco recibes colación y movilización libres de impuesto: para el dueño son parte del sueldo empresarial y pagan impuesto único (Oficios N.º 146 y 147 de 2026).
Si cotizas, las imposiciones, es decir, las cotizaciones previsionales de AFP (10 % más la comisión de tu AFP) y de salud (7 %), se rebajan de la base del impuesto único, con el tope de los trabajadores dependientes: 90 UF al mes desde febrero de 2026, $3.712.287 con la UF del 31 de octubre de 2026. Los aportes de cargo del empleador, como el seguro de invalidez y sobrevivencia o la cotización de la reforma de pensiones, no se rebajan (Oficio N.º 1874 de 2026).
¿Los retiros de los socios pagan impuestos?
Sí, salvo en el Pro Pyme Transparente. Un retiro o un dividendo no es gasto para la empresa: se paga con utilidades que ya pagaron impuesto de primera categoría. Por eso el dueño lo suma a su global complementario junto con un incremento igual al impuesto que pagó la empresa por esa utilidad, y descuenta ese mismo monto como crédito. El global complementario es el impuesto personal anual, progresivo de 0 % a 40 %.
En una SpA la utilidad se reparte como dividendo, que acuerdan los accionistas según los estatutos; tributariamente, dividendo y retiro se gravan igual. Si sacas plata de la SpA sin ese acuerdo, contablemente queda como una cuenta por cobrar al accionista, es decir, un préstamo, que es justo la figura que revisa el artículo 21.
| Régimen de la empresa | Cómo tributa el retiro o dividendo | Crédito por el impuesto de la empresa |
|---|---|---|
| Régimen General (artículo 14 letra A) | Global complementario sobre el retiro más el crédito, imputado primero a las utilidades que aún no pagan impuestos finales (registro RAI) | 27 % en 2026, pero restituyes el 35 % del crédito |
| Pro Pyme General (artículo 14 letra D N.º 3) | Global complementario sobre todo retiro, sin orden de imputación, salvo que la empresa tenga rentas exentas, ingresos no renta o rentas con tributación cumplida | 12,5 % en 2026, completo y con devolución del excedente |
| Pro Pyme Transparente (artículo 14 letra D N.º 8) | No paga: el dueño ya tributó sobre su parte de la base imponible el año en que se generó | No aplica |
En el Transparente, el SII aceptó que los retiros no sean proporcionales a la participación de cada socio sin infringir norma tributaria, porque el impuesto se pagó al asignar la base; pero advirtió que puede revisarlos con la norma general antielusiva (Oficio N.º 428 de 2026).
¿Cuándo conviene el sueldo empresarial y cuándo el retiro o dividendo?
| Aspecto | Sueldo empresarial | Retiro o dividendo |
|---|---|---|
| Para la empresa | Es gasto: baja la renta afecta a primera categoría | No es gasto: sale de utilidades que ya pagaron primera categoría |
| Impuesto del dueño | Impuesto único mensual; en abril se suma al global complementario si tienes otras rentas | Global complementario anual, con incremento y crédito |
| Crédito | El impuesto único retenido | 12,5 % en Pro Pyme General; 27 % con restitución de 35 % en el Régimen General (2026) |
| Cotizaciones | Puedes cotizar y se rebajan de la base del impuesto | No hay cotizaciones |
| Requisito | Trabajar en la empresa y monto razonable | Acuerdo de los socios o, en SpA, de los accionistas |
| Riesgo | Si el SII lo considera excesivo, rechaza el exceso como gasto | Bajo, si está acordado y contabilizado |
| Flujo de caja | Mensual y predecible | Cuando se acuerda; el impuesto se ajusta en abril |
La regla práctica: en el Pro Pyme General y en el Transparente, el sueldo empresarial no ahorra impuesto si igual retiras todo; es una forma ordenada de recibir plata cada mes y de cotizar. En el Régimen General sí ahorra, porque lo que sale como sueldo no paga primera categoría y no arrastra la restitución de 35 % del crédito. Ese ahorro se achica con la Ley 21.850: la restitución baja a 30 % para los créditos de 2027 y a 20 % para los de 2028, y desaparece desde 2029.
Una cuarta vía es emitirle boleta de honorarios a tu propia empresa. El SII acepta ese gasto con las reglas generales del artículo 31 (Circular N.º 53 de 2020), pero quedas con la retención y las obligaciones de cualquier trabajador a honorarios. Para quien trabaja de forma permanente en su empresa, el sueldo empresarial suele ser más ordenado.
Ejemplo: sueldo empresarial o dividendos con $48 millones de utilidad
Ejemplo: una SpA con un solo accionista que trabaja en ella. Antes de pagarle nada al dueño, la empresa tiene una utilidad tributaria de $48.000.000 en 2026, y el dueño saca todo y no tiene otras rentas. Suponemos que no cotiza, para aislar el efecto tributario, y usamos la tabla del global complementario del año tributario 2026 publicada por el SII (UTA de diciembre de 2025: $834.504).
Opción A, todo como dividendo. En Pro Pyme General la empresa paga $6.000.000 (12,5 %) y reparte $42.000.000. El dueño declara $48.000.000, dividendo más incremento, con un global complementario de $2.733.077 (48.000.000 × 0,135 − 3.746.922,96, según la tabla). Como el crédito es de $6.000.000, le devuelven $3.266.923. Carga total: $2.733.077.
Opción B, sueldo empresarial de $2.000.000 al mes y el resto como dividendo. La empresa rebaja $24.000.000, paga $3.000.000 de primera categoría sobre los otros $24.000.000 y reparte $21.000.000. Cada mes le retiene al dueño $40.882 de impuesto único (2.000.000 × 0,04 − 39.117,60, tabla de noviembre de 2026). En abril el dueño declara la misma base de $48.000.000, sueldo más dividendo más incremento, con el mismo global complementario, y descuenta lo retenido y el crédito de $3.000.000.
| Impuesto total del año (empresa y dueño) | Pro Pyme General (12,5 %) | Régimen General (27 %) |
|---|---|---|
| A. Todo como dividendo | $2.733.077 | $7.269.077 |
| B. Sueldo de $2 millones al mes y el resto como dividendo | $2.733.077 | $5.001.077 |
| Ahorro de la opción B | $0 | $2.268.000 |
En Pro Pyme General da exactamente lo mismo: el sueldo baja el impuesto de la empresa, pero el dividendo trae menos crédito, y los dos efectos se compensan. En el Régimen General, la opción A obliga a restituir el 35 % de un crédito de $12.960.000, es decir, $4.536.000; en la B el crédito es de $6.480.000 y la restitución, $2.268.000. El ahorro es justo el 35 % del impuesto de la empresa sobre el sueldo: 24.000.000 × 27 % × 35 % = $2.268.000.
Si el dueño cotizara, el sueldo pagaría todavía menos impuesto, porque las cotizaciones de AFP y salud salen de la base, y esa plata quedaría en su cuenta de pensión.
¿Qué pasa si la empresa te presta plata o paga tus gastos personales?
El artículo 21 de la Ley sobre Impuesto a la Renta grava la plata que sale de la empresa hacia los dueños por la puerta de atrás. Cuando aplica, el dueño paga global complementario sobre el monto, más un recargo de 10 % de ese mismo monto. Rige para las empresas con contabilidad completa y también para el Pro Pyme General (Circular N.º 62 de 2020). En el Transparente no hay impuesto del artículo 21, pero el gasto que no cumple los requisitos se suma a la base imponible que tributa en tu global complementario.
Si el beneficiado es tu cónyuge, conviviente civil, hijo no emancipado u otra persona relacionada contigo, la ley lo trata como si te beneficiara a ti.
| Situación | Sobre qué monto | Impuesto |
|---|---|---|
| Gastos personales del dueño pagados por la empresa | El monto del gasto | Global complementario del dueño más 10 % |
| Desembolsos cuya naturaleza y efectividad la empresa no logra acreditar | El monto del desembolso | Impuesto único de 40 %, que paga la empresa |
| Préstamo de la empresa al socio | Lo prestado, reajustado, menos lo devuelto en el año, si el SII determina que es un retiro encubierto | Global complementario más 10 % |
| Uso personal de bienes de la empresa | Mínimo 10 % del valor tributario del bien, 20 % en automóviles y station wagons y 11 % del avalúo fiscal en bienes raíces, o la depreciación anual si es mayor; menos lo que pagaste por usarlo | Global complementario más 10 % |
| Bien de la empresa dado en garantía de una deuda del socio, que se ejecuta | El valor corriente de la garantía ejecutada | Global complementario más 10 % |
Un préstamo no se grava por el solo hecho de existir: el SII debe determinar de forma fundada que es un retiro encubierto. Para eso mira las utilidades acumuladas de la empresa frente al monto prestado, el destino de la plata, el plazo, las renovaciones y la tasa de interés. Un préstamo sin contrato, sin intereses y que se renueva cada año es exactamente el caso que busca.
Ejemplo: la empresa paga $3.000.000 de unas vacaciones familiares del dueño y el SII lo detecta. La empresa pierde el gasto y el dueño suma $3.000.000 a su global complementario, más un recargo de $300.000. Si ese monto cae completo en el tramo de 13,5 %, al dueño le cuesta $705.000.
Paso a paso
- Define cuánto necesitas sacar al año. Separa lo que necesitas para vivir de lo que puede quedarse en la empresa para crecer o como reserva de caja.
- Fija un sueldo empresarial de mercado. Compáralo con lo que se paga por un cargo similar en empresas parecidas y deja el acuerdo por escrito entre los socios.
- Regístralo como una remuneración más. Liquidación mensual, Libro de Remuneraciones Electrónico con el código 2161, retención en el F29 y, si cotizas, el pago de las cotizaciones.
- Saca el resto como retiro o dividendo formal. En una SpA, con el acuerdo de reparto de dividendos; en una Limitada o EIRL, con retiros contabilizados en la cuenta de cada socio.
- Cierra las cuentas por cobrar a los socios. Antes del 31 de diciembre, convierte esos saldos en retiros o dividendos, o documenta el préstamo con contrato, plazo e intereses.
- Revisa la mezcla cada año. Con las tasas y restituciones de 2027 a 2029 cambia la ventaja del sueldo en el Régimen General; recalcula antes del cierre.
Errores frecuentes
- Asignarse sueldo empresarial sin trabajar en la empresa, o pagárselo a un familiar que no trabaja en ella.
- Fijar un sueldo empresarial desproporcionado para bajar la utilidad: el SII rechaza el exceso.
- Pagarle al socio colación y movilización como si fueran exentas.
- Pagar seguro de cesantía o indemnización por años de servicio al socio y rebajarlos como gasto.
- Sacar plata de la SpA sin acuerdo de dividendo y dejarla años como cuenta por cobrar al accionista.
- Usar el auto o la casa de la empresa para fines personales sin pagar por ese uso.
- Creer que en Pro Pyme el sueldo empresarial ahorra impuesto aunque igual retires todas las utilidades.
Preguntas frecuentes
¿Puedo tener sueldo empresarial si mi empresa es una SpA?
Sí. Desde la Ley 21.210 de 2020, el artículo 31 N.º 6 incluye a los accionistas de SpA y sociedades anónimas que trabajan efectivamente en la empresa. Antes solo se aceptaba para empresarios individuales y socios de sociedades de personas.
¿Cuánto me puedo asignar de sueldo empresarial?
La ley no fija un tope en pesos. El monto debe ser razonable según el tamaño de la empresa, sus rentas, la rentabilidad del capital y lo que se paga en el mercado por un cargo similar. Lo que el SII considere excesivo se rechaza como gasto.
¿El sueldo empresarial se declara en la Operación Renta?
Si es tu única renta, no: el impuesto único que te retienen cada mes es el impuesto final. Si además tienes retiros, dividendos u otras rentas, el sueldo se suma a tu global complementario y lo retenido se descuenta como crédito.
¿La empresa puede pagarle sueldo a mi cónyuge o a mis hijos?
Sí, si trabajan efectivamente en la empresa y la remuneración es razonable para lo que hacen. Si no trabajan, el pago se rechaza como gasto y la ley lo trata como un beneficio para ti bajo el artículo 21.
¿Qué pasa si saco plata de la empresa y la devuelvo antes de fin de año?
Si es un préstamo y lo devuelves, lo devuelto en el ejercicio se descuenta del monto que el SII podría gravar. El riesgo aparece cuando el saldo se arrastra de un año a otro, se renueva o no tiene las condiciones de un préstamo real.
¿En el Pro Pyme Transparente conviene el sueldo empresarial?
Tributariamente es neutro: el sueldo baja la base que se te asigna, pero lo pagas como impuesto único y se suma a tu global complementario. Sirve para ordenar el flujo mensual y para cotizar, no para pagar menos.
¿Los dividendos de una SpA pagan lo mismo que los retiros de una Limitada?
Sí. Para la Ley de la Renta ambos son retiros o distribuciones que pagan global complementario con el crédito que corresponde al régimen de la empresa. Lo que cambia es la formalidad: el dividendo requiere el acuerdo de los accionistas.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta (Decreto Ley 824), texto vigente: artículos 14, 21, 31 N.º 6, 42, 52, 54 y 56
- Servicio de Impuestos Internos — Circular N.º 53 de 2020: gasto necesario y remuneración de socios, accionistas y empresarios individuales
- Servicio de Impuestos Internos — Oficio N.º 2409 de 2026: sueldo empresarial del titular de una EIRL
- Servicio de Impuestos Internos — Oficio N.º 1874 de 2026: sueldo empresarial afecto a impuesto único de segunda categoría
- Dirección del Trabajo — Ord. N.º 3743/51 de 2015: socios con sueldo empresarial y cotizaciones previsionales
- Biblioteca del Congreso Nacional — Ley 21.850, para la reconstrucción nacional y el desarrollo económico y social
- Servicio de Impuestos Internos — Tabla del impuesto global complementario, año tributario 2026
- Servicio de Impuestos Internos — Impuesto único de segunda categoría 2026 (tabla de noviembre)
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Costos, márgenes y cajaFinanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contador para profesionales independientesContabilidad para inmobiliarias y arriendosContabilidad para holdings familiares
Seguir leyendo
Otras guías de la Academia
 Tributario
Pro Pyme General, Pro Pyme Transparente o Régimen General: cuál te conviene
¿Qué régimen tributario le conviene a mi empresa: Pro Pyme General, Pro Pyme Transparente o Régimen General?
14 min de lectura Leer → Tributario
Operación Renta 2027 para pymes: qué declarar en el F22 y cómo prepararla desde enero
¿Qué tiene que declarar mi empresa en la Operación Renta 2027 y cuándo vence cada cosa?
14 min de lectura Leer → Tributario
Cómo respaldar tus gastos para que el SII te los acepte
¿Qué necesito para que el SII acepte un gasto de mi empresa?
9 min de lectura Leer →