
Balance y estado de resultados: cómo leerlos sin ser contador
¿Cómo leo el balance y el estado de resultados de mi empresa?
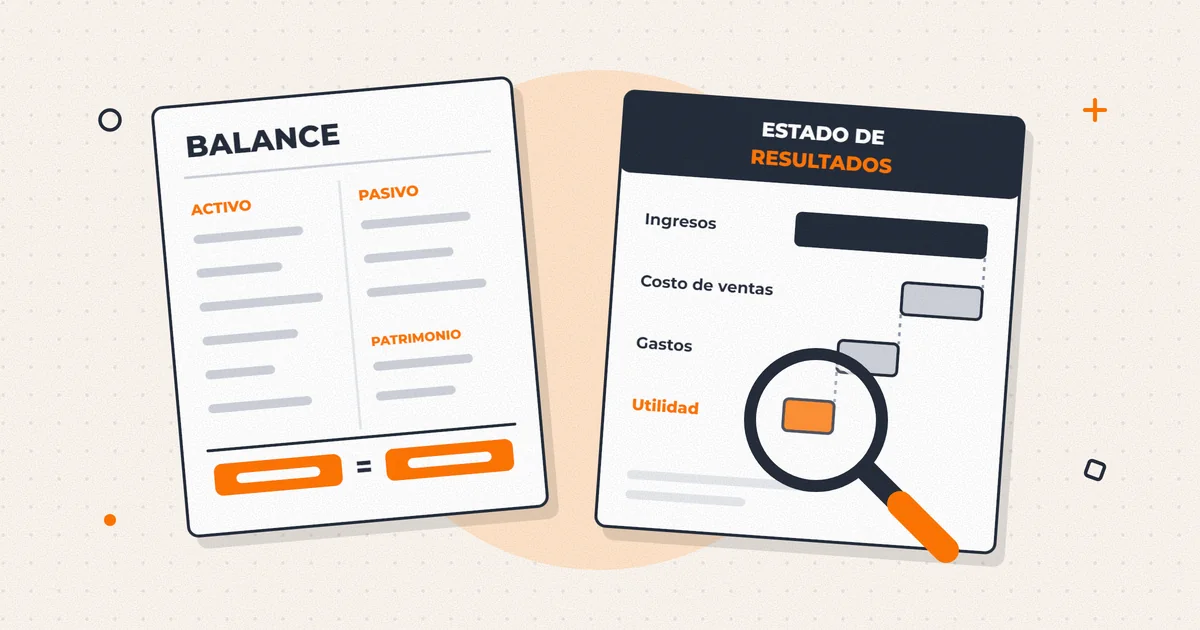
El balance es una foto: muestra lo que la empresa tiene (activos), lo que debe (pasivos) y lo que pertenece a los dueños (patrimonio) en una fecha. El estado de resultados es una película: muestra lo que vendió, lo que le costó y lo que ganó en un período. Se leen juntos, y la utilidad que muestran no es el dinero que hay en el banco.
Todos los años el contador entrega un balance y un estado de resultados, y muchas veces terminan en una carpeta sin que nadie los lea. Es una pérdida: son el único documento que muestra, en dos páginas, si la empresa gana dinero, cuánto debe y quién la está financiando.
No necesitas saber contabilidad para leerlos: basta con saber qué pregunta responde cada uno, qué partidas mirar primero y qué errores evitar. Al final hay un ejemplo completo.
¿Qué muestra cada estado?
El balance, que en las normas actuales se llama estado de situación financiera, muestra la posición de la empresa en una fecha: lo que tiene y cómo lo financió. La Comisión para el Mercado Financiero lo describe como una foto de la posición financiera, resumida en una ecuación que siempre se cumple: activos = pasivos + patrimonio.
El estado de resultados muestra el desempeño en un período: ingresos menos costos y gastos. Es la película. Por eso el balance lleva una fecha (al 31 de diciembre de 2025) y el estado de resultados, un rango (del 1 de enero al 31 de diciembre).
El Código Tributario exige balances de doce meses al 31 de diciembre de cada año (artículo 16). Pero para gestionar, lo útil es recibirlos cada mes o, como mínimo, cada trimestre.
¿Qué partidas tiene un balance?
- Activo corriente: lo que se convertirá en dinero dentro de un año. Caja y bancos, clientes por cobrar, inventario y saldos a favor, como el remanente de crédito fiscal de IVA.
- Activo no corriente: lo que la empresa usa por más de un año, como vehículos y maquinaria, a su valor de compra menos la depreciación acumulada (el desgaste ya reconocido como gasto).
- Pasivo corriente: lo que vence dentro de un año. Proveedores, remuneraciones e imposiciones (cotizaciones previsionales) por pagar, impuestos por pagar y las cuotas de créditos de los próximos doce meses.
- Pasivo no corriente: deudas que vencen después de un año, como las cuotas lejanas de un crédito o de un leasing.
- Patrimonio: lo que es de los dueños. Capital aportado, utilidades de años anteriores que no se retiraron y el resultado del ejercicio.
Una primera mirada rápida: que el patrimonio sea positivo, cuánta caja hay frente a lo que vence en el año y qué parte del activo son clientes e inventario.
¿Qué partidas tiene un estado de resultados?
Se lee de arriba hacia abajo, como una cascada en la que cada línea resta algo:
- Ingresos de explotación: las ventas del período, sin IVA. El IVA que cobras no es tuyo: lo traspasas al Fisco.
- Costo de ventas: el costo directo de lo vendido. Ventas menos costo de ventas es el margen bruto.
- Gastos de administración y ventas: sueldos administrativos, arriendo, marketing y depreciación. Lo que queda es el resultado operacional.
- Resultado no operacional: intereses, diferencias de cambio y otros ingresos o gastos ajenos al giro.
- Impuesto a la renta y resultado del ejercicio: la última línea, utilidad o pérdida.
La línea que mejor explica el negocio no es la última, sino el resultado operacional: muestra si la operación gana dinero, antes de cómo se financió y de los impuestos.
¿Por qué la utilidad no es caja?
Porque la contabilidad registra los hechos cuando ocurren, no cuando se pagan. El propio Código Tributario dispone que los ingresos se contabilizan en el año en que se devengan, es decir, cuando nace el derecho a cobrarlos, aunque el cliente pague meses después. Las diferencias más comunes:
- Ventas que todavía no cobras: suman al resultado, pero están en clientes por cobrar, no en el banco.
- Compras de inventario: salen hoy de la caja y llegan al resultado recién cuando vendes.
- Compras de activo fijo: una camioneta sale de la caja de una vez, pero llega al resultado poco a poco, como depreciación.
- Créditos: los intereses son gasto; el capital que devuelves no lo es, pero sí sale de la caja.
- Retiros de los dueños: no son gasto de la empresa, pero también salen de la caja.
¿Qué mira un banco en tus estados financieros?
Más que la utilidad de un año, un banco busca que la operación genere caja de forma consistente para pagar las cuotas, que el patrimonio sea positivo y no esté cayendo, y que la deuda tenga un tamaño razonable frente a lo que la empresa genera.
También busca coherencia: que las ventas se puedan explicar frente a las declaradas en tus F29 y que la utilidad cuadre con tu declaración de renta. No presentes al banco un balance distinto del que declaras: el artículo 84 del Código Tributario obliga a los bancos a enviar al SII copia de los balances que reciben cuando el SII la pide en casos particulares.
Ejemplo: un estado de resultados simplificado
Ejemplo: una empresa de mantención de equipos de climatización, en el régimen Pro Pyme General, cierra 2025 con estas cifras. Para simplificar, los montos son netos y el IVA queda fuera.
| Estado de resultados, 1 de enero al 31 de diciembre de 2025 | Monto |
|---|---|
| Ingresos de explotación | $480.000.000 |
| Costo de ventas (repuestos y técnicos) | −$288.000.000 |
| Margen bruto | $192.000.000 |
| Gastos de administración y ventas | −$132.000.000 |
| Depreciación | −$12.000.000 |
| Resultado operacional | $48.000.000 |
| Gastos financieros | −$8.000.000 |
| Resultado antes de impuesto | $40.000.000 |
| Impuesto a la renta (12,5 %) | −$5.000.000 |
| Utilidad del ejercicio | $35.000.000 |
La tasa de 12,5 % es la rebaja transitoria que la Ley 21.755 fijó para el régimen Pro Pyme General en los años comerciales 2025 a 2027; la permanente es 25 %. En la práctica el impuesto se calcula sobre la renta líquida imponible, que no es igual al resultado contable; aquí se simplifica.
Ejemplo: el balance de la misma empresa
| Activo al 31-12-2025 | Monto | Pasivo y patrimonio al 31-12-2025 | Monto |
|---|---|---|---|
| Caja y bancos | $6.000.000 | Proveedores | $38.000.000 |
| Clientes por cobrar | $98.000.000 | Remuneraciones, imposiciones e impuestos por pagar | $22.000.000 |
| Inventario de repuestos | $41.000.000 | Crédito bancario, cuotas de 2026 | $12.000.000 |
| Activo corriente | $145.000.000 | Pasivo corriente | $72.000.000 |
| Vehículos y equipos | $120.000.000 | Crédito bancario, cuotas desde 2027 | $48.000.000 |
| Depreciación acumulada | −$45.000.000 | Total pasivo | $120.000.000 |
| Activo no corriente | $75.000.000 | Capital pagado | $20.000.000 |
| Utilidades acumuladas | $45.000.000 | ||
| Utilidad del ejercicio | $35.000.000 | ||
| Total activo | $220.000.000 | Total pasivo y patrimonio | $220.000.000 |
Leídos juntos: la empresa gana dinero (48 de cada 480 millones, un margen operacional de 10 %) y su patrimonio es de 100 millones. Pero tiene 6 millones en el banco frente a 72 que vencen en el año. El dinero está en clientes: 98 millones son casi dos meses y medio de ventas, a 40 millones por mes.
Ejemplo: de la utilidad a la caja
Con el balance del año anterior se puede explicar por qué ganó 35 millones y la caja bajó. Las demás partidas no cambiaron, y suponemos que los pagos provisionales mensuales (PPM) del año igualaron al impuesto.
| Movimiento de 2025 | Efecto en caja |
|---|---|
| Utilidad del ejercicio | $35.000.000 |
| Más depreciación, que no sale de caja | $12.000.000 |
| Menos aumento de clientes por cobrar | −$28.000.000 |
| Menos aumento de inventario | −$9.000.000 |
| Más aumento de proveedores por pagar | $4.000.000 |
| Menos compra de una camioneta | −$18.000.000 |
| Menos cuotas de capital del crédito | −$12.000.000 |
| Menos retiros de los socios | −$10.000.000 |
| Variación de la caja | −$26.000.000 |
La caja pasó de 32 millones a fines de 2024 a los 6 del balance. Nadie se llevó la utilidad: quedó en clientes, inventario, una camioneta y un crédito menor.
Paso a paso
- Verifica que cuadre. Activo igual a pasivo más patrimonio, y caja del balance igual a la cartola del banco a esa fecha.
- Mira el patrimonio. Si es negativo o cayó frente al año anterior, ahí está la primera conversación.
- Compara la caja con el pasivo corriente. Cuánto tienes hoy frente a lo que vence en doce meses, y dónde está la diferencia: clientes o inventario.
- Recorre el estado de resultados. Margen bruto, resultado operacional y resultado final, como porcentaje de las ventas y contra el año anterior.
- Explica la diferencia entre utilidad y caja. Pide el estado de flujo de efectivo o arma una conciliación como la del ejemplo.
- Lleva tres preguntas a tu contador. Las partidas que no entiendes o que cambiaron mucho.
Errores frecuentes
- Creer que la utilidad del año está en el banco.
- Leer solo la última línea y saltarse el resultado operacional.
- Tomar como cierto un inventario que nadie contó.
- Pasar por alto las cuentas por cobrar a socios o relacionadas.
- Confundir las ventas con IVA con los ingresos de la empresa.
- Analizar un balance cuya caja no cuadra con la cartola del banco.
Preguntas frecuentes
¿El balance de ocho columnas es lo mismo que el balance general?
No. El de ocho columnas, que muchos llaman balance tributario, es una hoja de trabajo con todas las cuentas de la contabilidad y sus saldos. El balance general es la versión ordenada y resumida que se usa para leer la empresa y presentarla a terceros.
¿Quién firma el balance y quién responde por él?
Los balances que acompañan las declaraciones se presentan con la firma de un contador (artículo 35 del Código Tributario). Pero probar la verdad de las declaraciones le corresponde al contribuyente (artículo 21), así que conviene que el dueño lo lea antes de que se presente.
¿Qué es el estado de flujo de efectivo?
Es otro de los estados financieros: muestra de dónde vino y en qué se fue la caja del período, separada en operación, inversión y financiamiento. Es el puente entre la utilidad y el saldo del banco.
¿Una empresa con pérdida puede tener caja?
Sí, por un tiempo. Puede estar cobrando ventas antiguas, atrasando pagos a proveedores o usando un crédito. Si la pérdida continúa, la caja se agota.
¿Por qué bajó mi patrimonio si tuve utilidad?
Normalmente porque los retiros o dividendos del año superaron la utilidad, o porque se corrigieron errores de años anteriores. El detalle está en el movimiento del patrimonio.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Código Tributario (artículos 16, 21, 35 y 84)
- Servicio de Impuestos Internos — ¿Qué tasas de Impuesto de Primera Categoría se aplican desde el año 1977 en adelante?
- Servicio de Impuestos Internos — Circular N.º 53 de 2025: disminución transitoria de la tasa de Primera Categoría del régimen Pro Pyme (Ley 21.755)
- Comisión para el Mercado Financiero — Glosario CMF Educa: Estados Financieros
- Comisión para el Mercado Financiero — Análisis de Estados Financieros (presentación de octubre de 2025)
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Costos, márgenes y cajaFinanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio →Seguir leyendo
Otras guías de la Academia
 Costos y rentabilidad
Los 8 indicadores financieros que todo dueño de pyme debería mirar cada mes
¿Qué indicadores financieros debería revisar cada mes en mi pyme?
8 min de lectura Leer → Caja y financiamiento
Qué te pide el banco para darle crédito a tu empresa y cómo prepararlo
¿Qué documentos pide el banco para darle un crédito a una empresa?
8 min de lectura Leer → Contabilidad
Cierre de año: lo que tu pyme debe revisar antes del 31 de diciembre
¿Qué debe revisar una pyme antes del cierre contable del 31 de diciembre?
8 min de lectura Leer →