
Contabilidad al día, sin sorpresas.
Qué exige la ley, cómo ponerse al día, cómo cerrar el año y cómo leer tus estados financieros.
 Contabilidad
 atrasada: qué riesgos tiene y cómo regularizarla paso a paso
¿Qué pasa si tengo la contabilidad atrasada y cómo la pongo al día?
14 min de lectura Leer →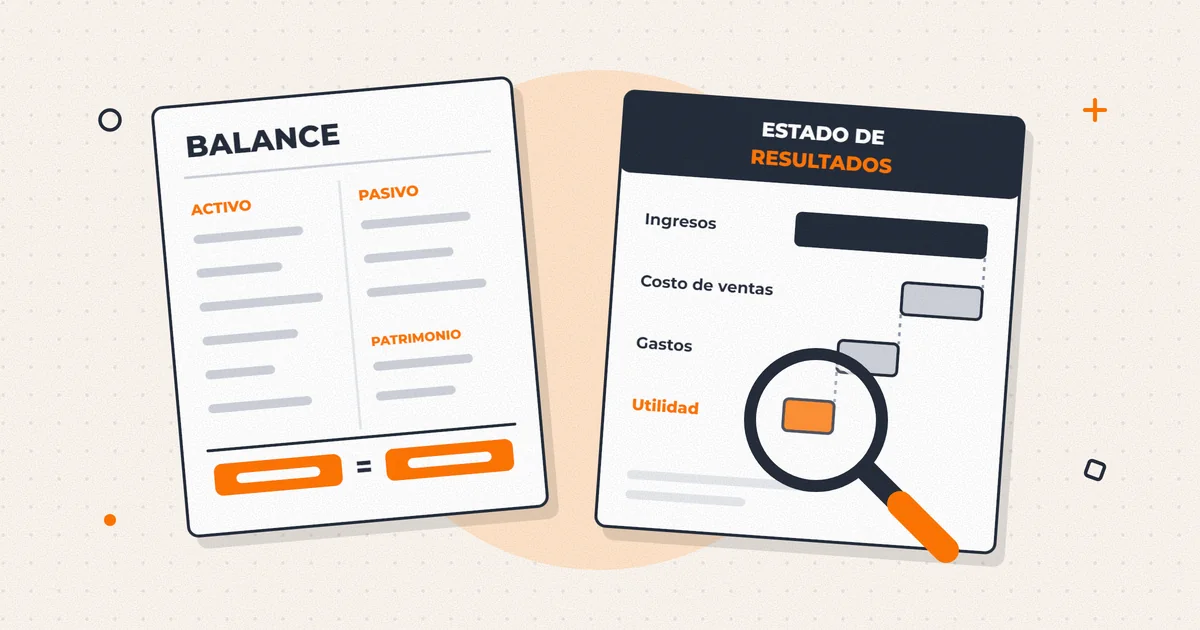 Contabilidad
Balance y estado de resultados: cómo leerlos sin ser contador
¿Cómo leo el balance y el estado de resultados de mi empresa?
8 min de lectura Leer → Contabilidad
Cierre de año: lo que tu pyme debe revisar antes del 31 de diciembre
¿Qué debe revisar una pyme antes del cierre contable del 31 de diciembre?
8 min de lectura Leer → Contabilidad
Cómo cambiar de contador sin perder información: qué pedir y en qué orden
¿Cómo cambio de contador sin perder la información de mi empresa?
8 min de lectura Leer → Contabilidad
Cómo hacer el traspaso de tus estados financieros a IFRS
¿Cómo se convierten los estados financieros de una empresa a norma IFRS?
11 min de lectura Leer →No hay guías con ese filtro. Prueba con otra palabra.
Preguntas frecuentes: Contabilidad
¿Qué contabilidad tiene que llevar una pyme en Chile?
Depende de su régimen tributario. El Régimen General exige contabilidad completa, y el Pro Pyme General también, salvo que opte por la simplificada entre el 1 de enero y el 30 de abril; en ese caso lleva un libro de caja. El Pro Pyme Transparente está liberado de contabilidad completa para efectos tributarios, pero controla ingresos y egresos con el Registro de Compras y Ventas y un libro de caja. Aparte, el Código de Comercio exige libro diario, mayor y de balances.
¿Cada cuánto debería recibir estados financieros de mi contador?
Al menos cada trimestre, y lo recomendable es todos los meses. No recibir un balance ni un estado de resultados con esa frecuencia es una de las señales que justifican revisar el servicio contable. Con un cierre mensual oportuno sabes si el mes fue bueno, detectas a tiempo diferencias entre el banco y la contabilidad y llegas al cierre anual y a la Operación Renta sin sorpresas.
¿Qué diferencia hay entre las NIIF plenas y la NIIF para PYMES?
La NIIF para PYMES es una versión simplificada de las normas internacionales, pensada para entidades sin obligación pública de rendir cuentas, y exige bastante menos información en las notas. Elegir entre ambas no es una decisión técnica sino de destinatario: si el banco, el inversionista o la casa matriz aceptan NIIF para PYMES, la conversión resulta sustancialmente más barata. Conviene preguntarlo antes de empezar, porque cambiar el alcance después tiene costo.
¿Qué revisa un banco en los estados financieros de una pyme?
Más que la utilidad de un año, el banco busca que la operación genere caja de forma consistente para pagar las cuotas, que el patrimonio sea positivo y no esté cayendo y que la deuda sea razonable frente a lo que la empresa genera. También verifica coherencia: que las ventas calcen con tus F29 y la utilidad con tu declaración de renta. Las cuentas por cobrar a socios o a relacionadas se miran con lupa, porque muchas veces son retiros registrados como préstamo.
¿Cuánto se demora poner al día una contabilidad atrasada?
Depende de cuántos meses haya atrasados, cuántos documentos y movimientos tiene cada uno y qué tan fácil es conseguir los respaldos. Hay que considerar que cada mes llega uno nuevo: si se procesan tres meses por mes, el atraso baja solo en dos. Por eso un plazo serio se da después de un diagnóstico, cuando se sabe cuánto pesa cada período, y se parte por lo que sigue venciendo, como el F29.
Primera reunión sin costo
¿Tu caso no está acá?
Agenda una reunión de diagnóstico sin costo. Si la respuesta es corta, te la damos en la reunión y no hay nada más que conversar.
Elige día y hora. Te llega la invitación al calendario.