
Crear y ordenar tu empresa.
Qué sociedad conviene, cómo se constituye y cómo entran o salen los socios.
 Formalización
Cómo entrar o sacar a un socio de tu empresa y qué impuestos tiene
¿Cómo entra o sale un socio de mi empresa y qué impuestos se pagan?
8 min de lectura Leer →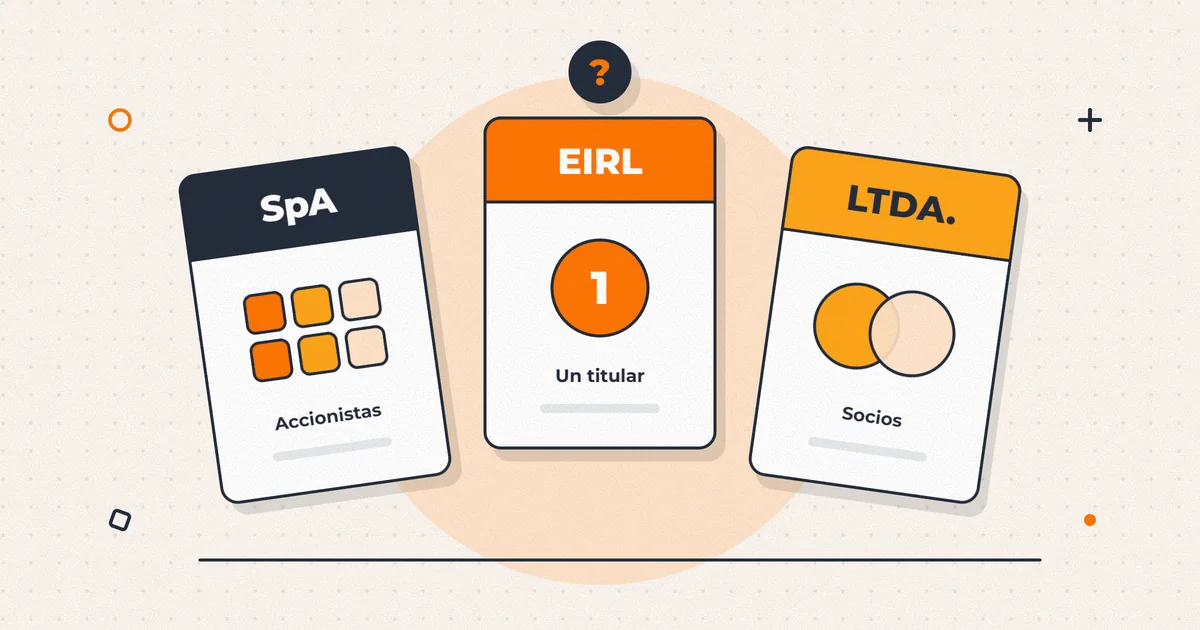 Formalización
SpA, EIRL o Limitada: cuál conviene para tu negocio
¿Qué conviene más para mi negocio: una SpA, una EIRL o una Limitada?
8 min de lectura Leer → Formalización
Cómo crear una empresa en un día en Chile
¿Cómo se crea una empresa en un día y qué hay que hacer después?
8 min de lectura Leer →No hay guías con ese filtro. Prueba con otra palabra.
Preguntas frecuentes: Formalización
¿Qué es el inicio de actividades y cuándo hay que hacerlo?
Es el aviso al SII de que la empresa empieza a desarrollar una actividad gravada, y sin él no puedes emitir documentos tributarios. El plazo es de hasta dos meses después de comenzar esa actividad. Constituir la sociedad no lo reemplaza: son trámites distintos. Además quedan pendientes la verificación de domicilio ante el SII, la habilitación de documentos tributarios electrónicos, la patente municipal y los permisos propios del giro.
¿Respondo con mis bienes personales por las deudas de mi empresa?
Por regla general, no: en una SpA, una EIRL o una Limitada arriesgas lo que aportaste. Hay dos excepciones importantes. Si firmaste como aval un crédito de la empresa, el acreedor sí puede cobrarte a ti. Y el titular de una EIRL responde con todo su patrimonio si actúa fuera del giro o sin el nombre de la empresa, simula contratos, oculta bienes o retira más que las utilidades líquidas.
¿Se puede convertir una EIRL o una Limitada en SpA?
Sí. La transformación cambia el tipo de sociedad sin que la empresa deje de ser la misma persona jurídica, y se tramita en el Registro de Empresas y Sociedades con la opción «Transformar». Una EIRL pasa a SpA con la sola firma del titular, porque la SpA admite un único accionista; una Limitada, completando el estatuto de SpA con la firma de todos los socios. El cambio se informa al SII dentro de dos meses.
¿Qué cambios de la empresa hay que informar al SII y en qué plazo?
Los cambios de razón social, domicilio, giro, socios, capital, representantes y tipo de sociedad, entre otros, se informan al SII dentro de dos meses desde la modificación o su inscripción en el Registro de Comercio (artículo 68 del Código Tributario). Se hace desde Mi SII, adjuntando la escritura o el contrato que lo respalda. Omitir el aviso tiene una multa de 1 UTM a 1 UTA. El cambio de contador, en cambio, no se informa como trámite propio.
¿Qué régimen tributario tiene una empresa recién creada?
Si cumple los requisitos, queda en el Pro Pyme General por el solo ministerio de la ley, salvo que elija otro régimen. Entre esos requisitos está tener un capital efectivo de hasta 85.000 UF al iniciar actividades. Una empresa nueva puede optar al Pro Pyme Transparente hasta el 30 de abril del año siguiente a su inicio de actividades, siempre que todos sus dueños sean contribuyentes de impuestos finales: si uno es una empresa chilena, no puede. Conviene hacer los números antes de quedarse en el régimen asignado.
Primera reunión sin costo
¿Tu caso no está acá?
Agenda una reunión de diagnóstico sin costo. Si la respuesta es corta, te la damos en la reunión y no hay nada más que conversar.
Elige día y hora. Te llega la invitación al calendario.