
Cómo entrar o sacar a un socio de tu empresa y qué impuestos tiene
¿Cómo entra o sale un socio de mi empresa y qué impuestos se pagan?
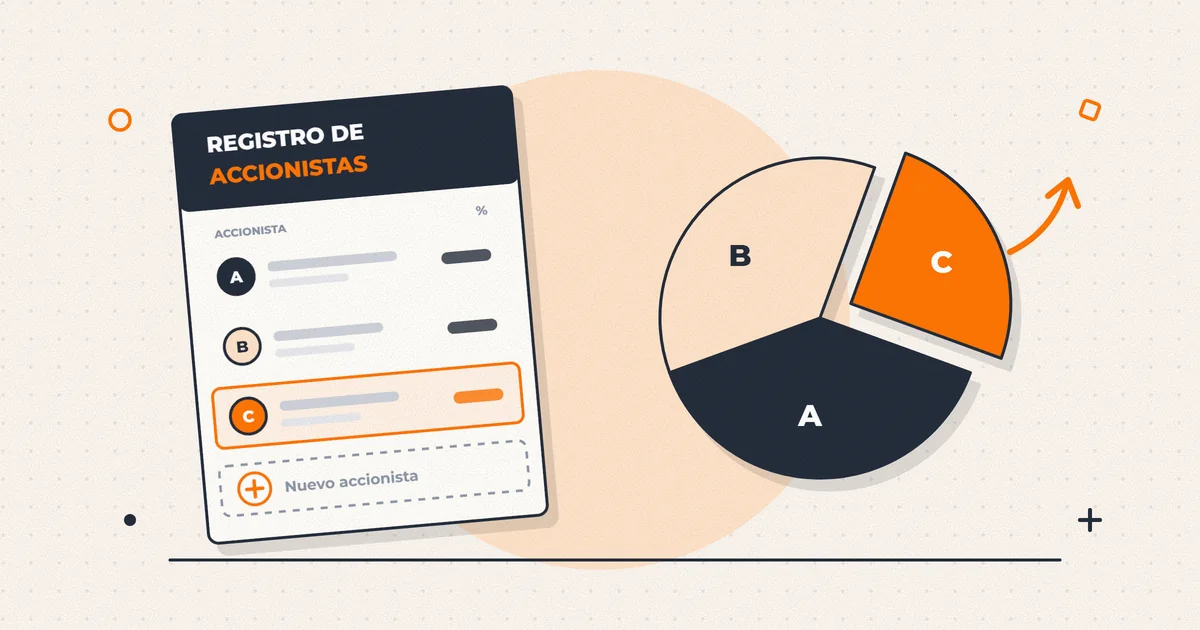
En una SpA, el socio compra acciones o suscribe un aumento de capital, y se anota en el registro de accionistas. En una Limitada se requiere el acuerdo de todos y modificar la escritura; la EIRL debe transformarse primero. Quien vende paga Global Complementario sobre el mayor valor (artículo 17 N°8 de la Ley de la Renta), y el cambio se informa al SII en dos meses.
Un socio puede entrar a tu empresa de dos formas: comprándole su parte a alguien que ya está o poniendo plata nueva en la sociedad. No es lo mismo: en la primera, el dinero va a quien vende, que puede pagar impuesto por la ganancia; en la segunda, queda en la empresa y la entrada no paga impuesto.
Si aún eliges el tipo de empresa, revisa antes «SpA, EIRL o Limitada: cuál conviene para tu negocio».
¿Comprarle a un socio o hacer un aumento de capital?
La pregunta de fondo es quién recibe el dinero. El mayor valor, la ganancia que paga impuesto, es el precio de venta menos el costo tributario: lo que el socio aportó o pagó por su parte, reajustado por IPC.
| Compra de acciones o derechos | Aumento de capital | |
|---|---|---|
| Quién recibe el dinero | El socio que vende | La empresa |
| Impuesto | El que vende, por el mayor valor | Ninguno: el aporte no es renta para la sociedad |
| Los demás socios | Mantienen su porcentaje | Se diluyen, salvo que también aporten |
El aporte, incluido el sobreprecio pagado por acciones nuevas, no es renta para la sociedad (artículo 17 N°5 de la Ley de la Renta). Para esa ley, la SpA se trata como sociedad anónima (Circular SII 43 de 2021).
¿Cómo se venden acciones de una SpA?
La cesión se firma por instrumento privado ante notario, ante dos testigos mayores de edad por cada parte o ante un corredor de bolsa, o por escritura pública (artículo 38 del Reglamento de Sociedades Anónimas, aplicable a la SpA). El comprador declara conocer el estatuto; si no, el vendedor responde de los perjuicios (artículo 446 del Código de Comercio).
Frente a la sociedad y a terceros, la venta produce efecto desde que el nuevo dueño queda inscrito en el registro de accionistas (artículo 41 del Reglamento y 431 del Código de Comercio).
Si el socio entra por aumento de capital, lo acuerdan los accionistas en junta, con acta protocolizada, o en un documento firmado por todos (artículos 427 y 434). En la SpA, los accionistas actuales no tienen derecho legal a suscribir primero, salvo que el estatuto lo establezca (artículo 439).
¿Qué debe decir el pacto de accionistas y cómo sale un accionista?
En la SpA casi todo se puede pactar en el estatuto: preferencias para comprar, consentimiento previo para vender u obligación de vender todos si llega una oferta por la empresa (artículos 424 y 435). Los pactos privados sobre cesión de acciones deben depositarse en la sociedad y mencionarse en el registro de accionistas, o no se pueden oponer a terceros (artículo 14 de la Ley 18.046).
No existe la expulsión. Un accionista sale si alguien le compra, si se activa una cláusula de venta forzada, si la SpA compra sus acciones (debe revenderlas en el plazo del estatuto o en un año, o el capital se reduce) o por disminución de capital, que exige la mayoría del estatuto o, si calla, la unanimidad (artículos 438 y 440).
¿Cómo se ceden derechos en una Limitada?
Ningún socio puede ceder su parte sin autorización de todos los demás; sin ella, la cesión es nula (artículo 404 del Código de Comercio, aplicable por el artículo 4 de la Ley 3.918). Cada entrada o salida modifica la escritura: por la vía tradicional, escritura pública con extracto inscrito y publicado dentro de 60 días; en el Registro de Empresas y Sociedades, un formulario de modificación que firman todos.
¿Y si tu empresa es una EIRL?
La EIRL solo admite un titular, persona natural (artículo 1 de la Ley 19.857). Para sumar un socio hay que transformarla (artículo 14): a SpA la transforma el titular solo; a Limitada, el socio nuevo entra en el mismo acto. También puedes venderla completa a otra persona, cambiando el nombre de la empresa.
Para impuestos, la EIRL sigue las normas de las Limitadas (artículo 18). Si la transformas en SpA, el costo de cada acción equivale, en términos generales, al costo de los derechos dividido por el número de acciones (Oficio SII 1.998 de 2017).
¿Qué impuesto paga el socio que vende?
Si vende una persona natural y la participación no está asignada a su empresa individual, rige el artículo 17 N°8 letra a) de la Ley de la Renta:
- Costo tributario: lo aportado o pagado, más aumentos y menos disminuciones de capital, reajustado por IPC hasta el mes anterior a la venta.
- Mayor valor: precio menos costo, descontadas las pérdidas en ventas de acciones o derechos del mismo año.
- Impuesto: Global Complementario sobre base percibida, o, si optas por base devengada, repartido entre los años de tenencia, con un máximo de diez.
- Tope exento: si el total de estos resultados del año no supera 10 UTA, no es renta. Si lo supera, tributa todo, no solo el exceso (Circular SII 43 de 2021).
- Relacionados: si vendes a tu cónyuge o conviviente civil, padres, abuelos, hijos o nietos, a una sociedad en que participas (incluida la propia empresa), a sus directores o gerentes, u otro relacionado del Código Tributario, no hay tope ni reparto en años.
- Precio fuera de mercado: el SII puede tasarlo (artículo 64 del Código Tributario).
Si vende una empresa, la ganancia paga Primera Categoría en su régimen y después impuestos finales.
¿Qué efectos tiene en la empresa?
Si la empresa le devuelve el aporte al socio que sale, no es renta hasta su aporte reajustado (artículo 17 N°7), pero la ley imputa el pago primero a las utilidades tributables acumuladas: si las hay, esa «devolución» tributa como retiro o dividendo (artículo 14).
Si el socio que entra tiene más del 10 % de tu empresa y de otras, la ley las trata como relacionadas y parte de sus ingresos cuenta para tu límite de 75.000 UF del Pro Pyme. Si entra una empresa chilena, pierdes el Pro Pyme Transparente, que exige dueños contribuyentes de impuestos finales (artículo 14 D).
¿Qué hay que informar al SII y en qué plazo?
El cambio de socios, de capital o de tipo social se informa dentro de dos meses desde la modificación o su inscripción en el Registro de Comercio (artículo 68 del Código Tributario), desde Mi SII, adjuntando la escritura o el contrato de compraventa de acciones.
Omitirlo tiene multa de 1 UTM a 1 UTA (artículo 97 N°1). Y desde la Ley 21.713, publicada el 24 de octubre de 2024, si la omisión busca evitar un impuesto, el plazo del SII para revisar la operación se amplía en doce meses, con tope de seis años.
Ejemplo: el mismo socio entra comprando o aportando
Ejemplo: Marcela y Jorge tienen una SpA desde marzo de 2019, con 1.000 acciones cada uno; Marcela pagó $10.000.000 por las suyas. En 2026, Pedro, sin relación con ellos, ofrece $24.000.000 por el 20 %.
Si compra: Marcela le vende 400 de sus acciones (400 de 2.000 = 20 %). Su costo es $4.000.000; con un IPC acumulado de 30 % (supuesto del ejemplo), $5.200.000. El mayor valor es $18.800.000, supera las 10 UTA y tributa completo: en la renta de 2027 si cobra todo en 2026, o repartido en ocho años (2019 a 2026), $2.350.000 por año.
Si aporta: la SpA emite 500 acciones nuevas a $48.000 cada una. Pedro tiene 500 de 2.500 (20 %), Marcela y Jorge bajan a 40 % cada uno, los $24.000.000 quedan en la empresa y nadie paga impuesto.
Si Marcela le vendiera a su hijo, tributaría todo en 2026, sin tope ni reparto.
Paso a paso
- Decide si el socio compra o aporta. Si la empresa necesita caja, conviene el aumento de capital; si un socio quiere salir, la venta.
- Lee el estatuto y el pacto vigentes. Busca preferencias de compra, consentimientos, quórums y cláusulas de venta forzada.
- Calcula el impuesto antes de fijar el precio. Reúne la constitución, los aumentos de capital y las compras anteriores para armar el costo tributario.
- Firma y registra el cambio. Cesión y registro de accionistas en la SpA; modificación firmada por todos en la Limitada; transformación previa en la EIRL.
- Informa al SII dentro de dos meses. Y el vendedor declara el mayor valor en su renta del año siguiente.
Errores frecuentes
- Fijar el precio sin calcular antes el impuesto de quien vende.
- Venderle a un hijo o a la propia sociedad creyendo que aplica el tope de 10 UTA.
- Firmar la cesión de acciones y no anotarla en el registro de accionistas.
- Ceder derechos de una Limitada sin la autorización de todos los socios.
- Devolverle el aporte al socio que sale sin revisar las utilidades tributables acumuladas.
Preguntas frecuentes
¿Se puede expulsar a un socio de una SpA?
No como tal. Solo puedes obligarlo a vender si el estatuto lo prevé para ciertas circunstancias, con reglas sobre precio y efectos (artículo 435 del Código de Comercio).
¿El que compra acciones paga impuesto?
No por comprar. Lo que pagó pasa a ser su costo tributario, con el que calculará su propio mayor valor cuando venda.
¿Qué pasa si vendo con pérdida?
La pérdida se descuenta de los mayores valores que obtengas el mismo año en ventas de acciones o derechos sociales, siempre que la acredites ante el SII.
¿Puedo venderle mis acciones a mi cónyuge?
Si no están separados judicialmente, no: el Código Civil declara nula la compraventa entre cónyuges (artículo 1796). Además, el cónyuge es relacionado para la Ley de la Renta.
¿El socio que entra responde por las deudas antiguas?
No: las deudas son de la sociedad y cada socio responde, por regla general, hasta su aporte. Pero esas deudas afectan el valor de lo que compra: revisa las cuentas antes de firmar.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta, artículos 14, 17 N°5, N°7 y N°8
- Servicio de Impuestos Internos — Circular N°43 de 2021: mayor valor en la enajenación de acciones y derechos sociales
- Biblioteca del Congreso Nacional — Código Tributario, artículos 8, 64, 68 y 97
- Biblioteca del Congreso Nacional — Código de Comercio, sociedades por acciones y sociedades colectivas
- Biblioteca del Congreso Nacional — Reglamento de Sociedades Anónimas (Decreto 702 de 2011)
- Servicio de Impuestos Internos — Guía de ayuda: actualizar datos de persona jurídica
- Ministerio de Economía, Fomento y Turismo — Preguntas frecuentes del Registro de Empresas y Sociedades
- Servicio de Impuestos Internos — Catálogo de Esquemas Tributarios, caso 2: aumento de capital para evitar mayores valores
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Seguir leyendo
Otras guías de la Academia
 Formalización
SpA, EIRL o Limitada: cuál conviene para tu negocio
¿Qué conviene más para mi negocio: una SpA, una EIRL o una Limitada?
8 min de lectura Leer → Tributario
Sueldo empresarial, retiros o dividendos: cómo sacar plata de tu empresa sin pagar de más
¿Cómo me conviene sacar plata de mi empresa: sueldo empresarial, retiros o dividendos?
13 min de lectura Leer → Tributario
Pro Pyme General, Pro Pyme Transparente o Régimen General: cuál te conviene
¿Qué régimen tributario le conviene a mi empresa: Pro Pyme General, Pro Pyme Transparente o Régimen General?
14 min de lectura Leer →