
Flujo de caja, crédito y cobranza.
Cómo anticipar los meses malos, conseguir financiamiento y cobrar a tiempo.
 Caja y financiamiento
Financiamiento para pymes: crédito bancario, Fogape, leasing y factoring comparados
¿Qué financiamiento le conviene a una pyme en Chile y cómo comparo las ofertas?
14 min de lectura Leer → Caja y financiamiento
Flujo de caja para pymes: cómo proyectarlo en una planilla y anticipar los meses malos
¿Cómo hago un flujo de caja proyectado para mi pyme?
12 min de lectura Leer → Caja y financiamiento
Deudas que no puedes pagar: reorganización para pymes y otras salidas antes de la quiebra
¿Qué puede hacer una pyme con deudas que no puede pagar antes de llegar a la quiebra?
8 min de lectura Leer → Caja y financiamiento
Factoring: cuánto cuesta de verdad y cuándo conviene
¿Cuánto cuesta realmente un factoring y cuándo conviene usarlo?
8 min de lectura Leer → Caja y financiamiento
Factura impaga: cómo cobrarla antes de llegar a juicio
¿Cómo cobro una factura impaga y qué hago si el cliente no paga?
8 min de lectura Leer → Caja y financiamiento
Ley de pago a 30 días: qué hacer si un cliente grande te paga tarde
¿Qué puedo hacer si un cliente grande no me paga la factura dentro de 30 días?
8 min de lectura Leer → Caja y financiamiento
Presupuesto 2027: cómo armar el presupuesto anual de tu pyme en 5 pasos
¿Cómo hago el presupuesto anual de mi empresa?
8 min de lectura Leer → Caja y financiamiento
Qué te pide el banco para darle crédito a tu empresa y cómo prepararlo
¿Qué documentos pide el banco para darle un crédito a una empresa?
8 min de lectura Leer →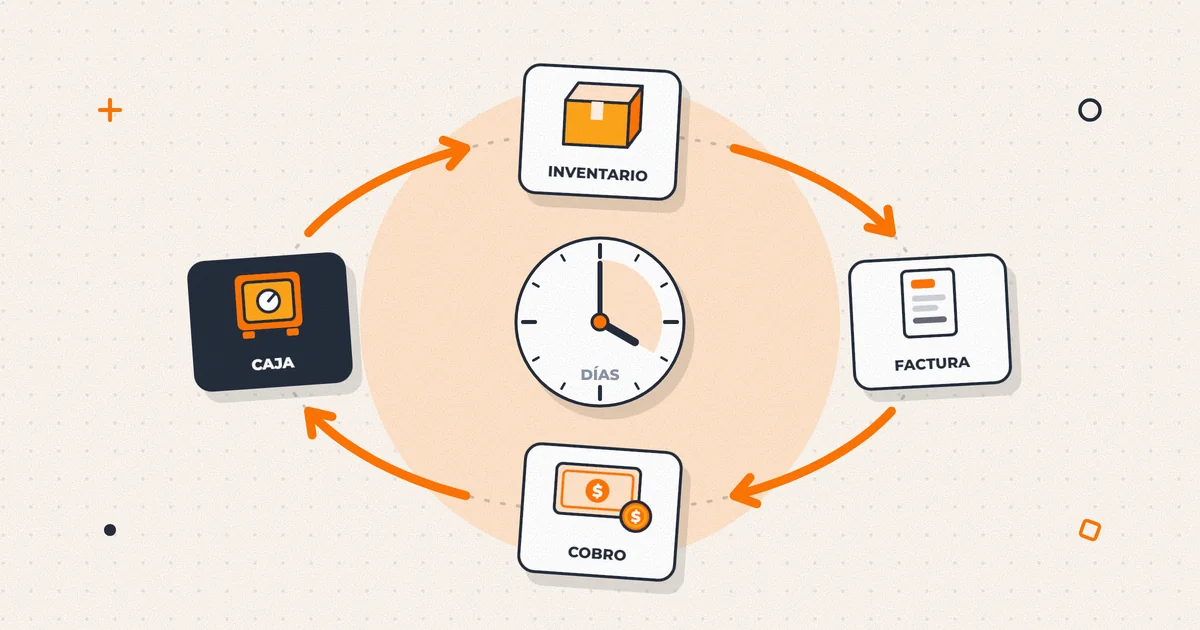 Caja y financiamiento
Vendes pero no tienes plata: capital de trabajo y ciclo de caja con un ejemplo
¿Por qué mi empresa vende pero no tiene caja?
7 min de lectura Leer →No hay guías con ese filtro. Prueba con otra palabra.
Preguntas frecuentes: Caja y financiamiento
¿Qué es el Fogape y qué empresas pueden usarlo?
El Fogape es un fondo estatal que no presta dinero: garantiza parte de los créditos, leasing y otros financiamientos que te otorga un banco, una cooperativa o una sociedad de garantía recíproca. Pueden usarlo empresas con ventas netas anuales de hasta 100.000 UF. La cobertura máxima es 80 % del saldo si vendes hasta 25.000 UF al año y 50 % sobre esa cifra. Aunque se active la garantía, la deuda sigue siendo tuya y el banco te la cobra completa.
¿Cómo se calcula el ciclo de caja de una empresa?
El ciclo de caja, o ciclo de conversión de efectivo, es igual a los días de inventario más los días de cobro menos los días de pago. Los días de cobro son las cuentas por cobrar divididas por las ventas anuales, por 365; los de inventario, el inventario dividido por el costo de ventas anual, por 365, y los de pago, las cuentas por pagar divididas por las compras anuales, por 365. Durante esos días, la empresa o el banco financian cada venta.
¿Qué costos tiene un crédito además de la tasa de interés?
Además de los intereses, suma las comisiones del banco, la comisión de la garantía estatal si la hay, los seguros, los gastos de tasación, notaría e inscripción de garantías y el impuesto de timbres y estampillas: 0,066 % del monto por cada mes entre la emisión y el vencimiento, con tope de 0,8 %. Por eso las ofertas se comparan por su costo total y su tasa efectiva anual, no por la tasa que anuncia el ejecutivo.
¿Conviene leasing o crédito para comprar una máquina o un vehículo?
Depende del costo total de cada alternativa. En el leasing arriendas el bien con opción de compra, y como sigue siendo de la empresa de leasing, el mismo bien respalda la operación. Cada cuota lleva IVA, que recuperas como crédito fiscal si el bien se usa en tu giro afecto, salvo en automóviles y station wagons. Para decidir, suma cuotas, seguro y opción de compra en el leasing, y cuotas, garantías e impuesto de timbres en el crédito.
¿En qué se diferencia el flujo de caja del estado de resultados?
El estado de resultados mide si el negocio gana o pierde: registra la venta cuando se factura y el gasto cuando se incurre. El flujo de caja mide si alcanza el dinero: registra cada peso el día en que entra o sale del banco. Por eso una empresa con utilidad puede quedarse sin caja si vende a plazo, compra antes de vender o enfrenta un pago grande, como la Operación Renta, en un mes de cobros bajos.
Primera reunión sin costo
¿Tu caso no está acá?
Agenda una reunión de diagnóstico sin costo. Si la respuesta es corta, te la damos en la reunión y no hay nada más que conversar.
Elige día y hora. Te llega la invitación al calendario.