
Vendes pero no tienes plata: capital de trabajo y ciclo de caja con un ejemplo
¿Por qué mi empresa vende pero no tiene caja?
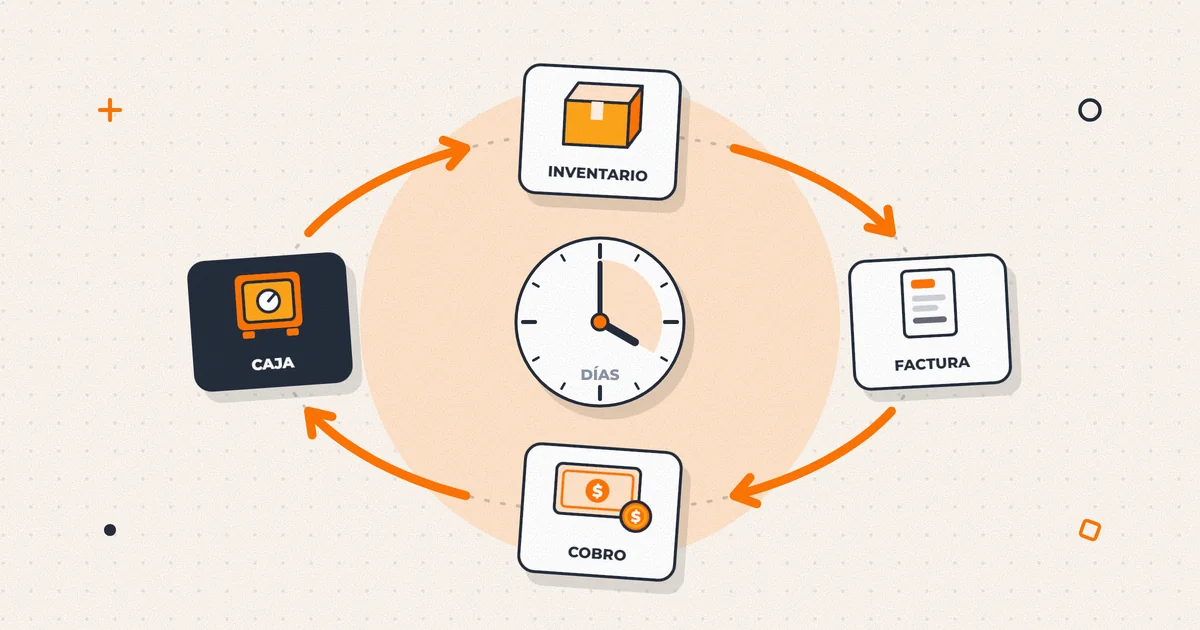
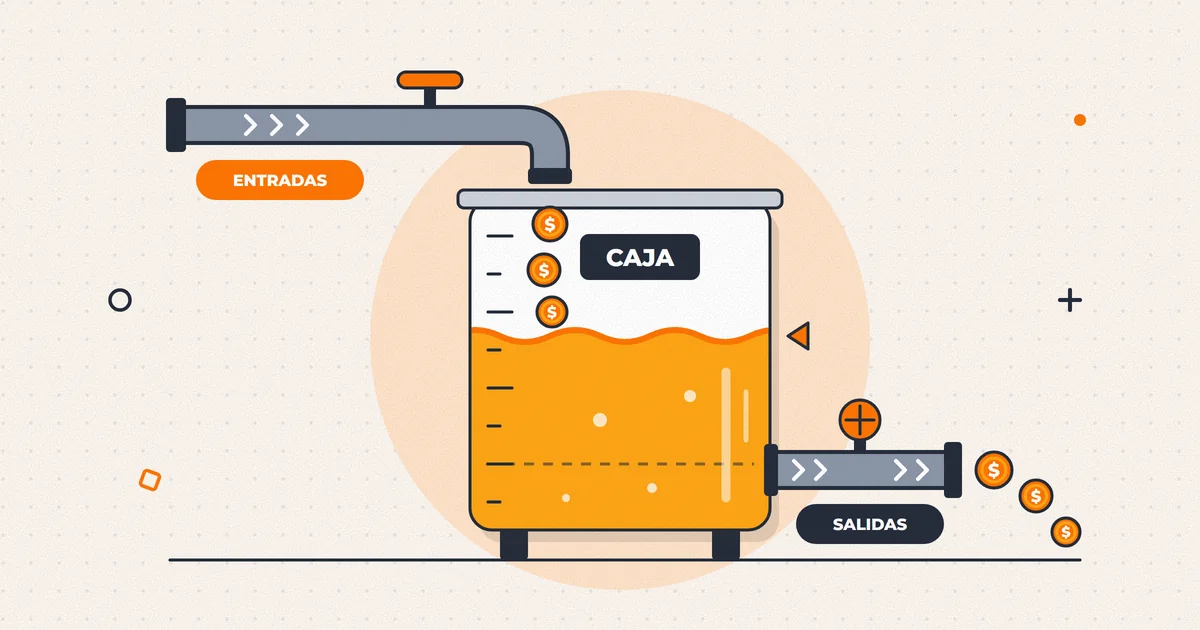
Porque el dinero queda inmovilizado en clientes que todavía no pagan y en inventario que todavía no vendes, mientras a tus proveedores les pagas antes. Eso es el capital de trabajo. Se mide con el ciclo de conversión de efectivo: días de inventario más días de cobro menos días de pago. Mientras más largo el ciclo, más caja necesitas para operar, y más todavía para crecer.
Es una de las consultas que más recibimos: las ventas suben, el estado de resultados muestra utilidad y la cuenta corriente está en rojo. Casi nunca es un problema de rentabilidad, sino de capital de trabajo: el dinero existe, pero está detenido en facturas por cobrar y en mercadería en bodega.
Esta guía muestra cómo medirlo con tres números que salen de tu balance, por qué crecer consume caja y qué palancas la liberan, con un ejemplo calculado.
¿Qué es el capital de trabajo y cuál es su fórmula?
La fórmula contable es activo corriente menos pasivo corriente: lo que se convierte en dinero dentro de un año, menos lo que debes pagar dentro de un año. Sirve para saber si tus deudas de corto plazo están cubiertas.
Para gestionar la caja conviene una versión más acotada, el capital de trabajo operativo: cuentas por cobrar a clientes, más inventario, menos cuentas por pagar a proveedores. Deja fuera la caja y los créditos bancarios, y muestra cuánto dinero necesita la operación para funcionar.
Ejemplo: una distribuidora tiene $8 millones en caja, $60 millones por cobrar (netos de IVA) y $63 millones en inventario, es decir, $131 millones de activo corriente. Debe $21 millones a proveedores, $25 millones de un crédito de corto plazo y $6 millones en impuestos y cotizaciones: $52 millones de pasivo corriente. Su capital de trabajo contable es $79 millones; el operativo, $102 millones (60 + 63 - 21).
¿Cómo se calculan los días de cobro, de inventario y de pago?
Cada partida del capital de trabajo operativo se traduce a días, que es como se gestiona. Usa los saldos del balance y las cifras de los últimos 12 meses:
| Indicador | Fórmula | Qué mide |
|---|---|---|
| Días de cobro | Cuentas por cobrar ÷ ventas anuales × 365 | Cuánto demoran tus clientes en pagarte |
| Días de inventario | Inventario ÷ costo de ventas anual × 365 | Cuánto tiempo pasa la mercadería en bodega antes de venderse |
| Días de pago | Cuentas por pagar a proveedores ÷ compras anuales × 365 | Cuánto demoras tú en pagar a tus proveedores |
En el ejemplo, la distribuidora vendió $365 millones netos en el año, un millón por día, con un costo de ventas de $255,5 millones, igual a sus compras. Sus días de cobro son 60 (60 ÷ 365 × 365), los de inventario 90 (63 ÷ 255,5 × 365) y los de pago 30 (21 ÷ 255,5 × 365).
¿Qué es el ciclo de conversión de efectivo?
Es la cantidad de días que pasan entre que pagas a tu proveedor y que tu cliente te paga a ti: días de inventario más días de cobro menos días de pago. Durante esos días, la operación se financia con dinero de la empresa o del banco.
En el ejemplo: 90 + 60 - 30 = 120 días. La distribuidora paga la mercadería el día 30, la vende el día 90 y la cobra el día 150. Durante 120 días, cada venta está financiada por la empresa.
¿Por qué crecer consume caja?
Porque el capital de trabajo crece junto con las ventas, y crece antes que la utilidad. Si los días se mantienen, vender 30 % más exige 30 % más de cuentas por cobrar, de inventario y de proveedores.
Ejemplo: si la distribuidora sube sus ventas 30 %, a $474,5 millones al año, con los mismos días tendrá $78 millones por cobrar, $81,9 millones en inventario y $27,3 millones en proveedores. Su capital de trabajo operativo pasa de $102 a $132,6 millones: $30,6 millones que tiene que poner antes de cobrar las ventas nuevas. Y eso es en neto: las facturas por cobrar incluyen IVA, que la empresa ya pagó en el F29 del mes siguiente a cada venta.
Por eso las empresas que crecen rápido son las que más se quedan sin caja, y por eso el crecimiento se financia con tiempo: con utilidades retenidas, con aportes de los socios o con un crédito de capital de trabajo pedido antes del pedido grande, no después.
¿Qué palancas liberan caja?
Cada día que acortas el ciclo libera caja. En el ejemplo, un día menos de cobro libera $1 millón, las ventas de un día, y un día menos de inventario o uno más de pago libera $700.000, el costo de un día.
| Palanca | Qué hacer | Cuidado con |
|---|---|---|
| Cobrar antes | Facturar el mismo día del despacho, cobrar con fecha y responsable, condicionar nuevos despachos a la cartera al día | Los descuentos por pronto pago: 2 % por pagar 30 días antes equivale a más de 24 % anual |
| Bajar inventario | Revisar la rotación por producto, liquidar lo que no se mueve, comprar más seguido y en lotes menores | Los quiebres de stock: bajar inventario perdiendo ventas no libera caja, la destruye |
| Pagar después | Negociar plazos con los proveedores habituales y alinear las fechas de pago con las de cobro | Perder descuentos por pago contado o la confianza del proveedor, y pagar fuera de lo pactado |
| Pedir anticipos | Exigir un anticipo en pedidos grandes o hechos a medida | Es más fácil pedirlo al cotizar que después de aceptar el pedido |
Si tu cliente es una empresa grande, la Ley 19.983, modificada en 2019 por la Ley 21.131, fija el plazo máximo de pago en 30 días corridos desde la recepción de la factura, y no permite que una empresa grande pacte un plazo mayor con una empresa de menor tamaño, salvo excepciones que benefician a la pyme. El factoring, en cambio, adelanta el cobro pero no acorta tu ciclo: lo financia, y tiene un costo.
Ejemplo: si la distribuidora baja sus días de cobro de 60 a 45 y los de inventario de 90 a 75, y sube los de pago de 30 a 45, el ciclo pasa de 120 a 75 días y libera $36 millones: $15 millones en clientes, $10,5 millones en inventario y $10,5 millones en proveedores. Con esos días podría crecer 30 % y necesitaría $85,8 millones de capital de trabajo, menos que los $102 millones que usa hoy.
Paso a paso
- Saca los saldos del balance. Cuentas por cobrar, inventario y proveedores, idealmente de los últimos 12 cierres de mes.
- Calcula los tres plazos. Días de cobro, de inventario y de pago, con montos comparables: con IVA o sin IVA en ambos lados.
- Calcula el ciclo y lo que inmoviliza. Ciclo = días de inventario + días de cobro - días de pago. Multiplica cada día por la venta o el costo diario para saber cuánto dinero representa.
- Mide el costo de crecer. Antes de aceptar un cliente o un pedido grande, calcula cuánto capital de trabajo adicional exige y de dónde va a salir.
- Elige dos palancas y ponles meta. Por ejemplo, bajar 10 días de cobro y 15 de inventario en seis meses, con un responsable para cada una.
- Síguelo cada mes. Los tres plazos van en el informe mensual. Si suben, se nota primero ahí y después en el banco.
Errores frecuentes
- Mezclar montos con IVA y sin IVA al calcular los días.
- Medir solo con el saldo de diciembre en un negocio estacional.
- Aceptar un pedido grande sin calcular cuánta caja inmoviliza.
- Atrasar los pagos a proveedores más allá de lo pactado para compensar a los clientes que pagan tarde.
- Bajar inventario hasta quedarse sin stock de los productos que más se venden.
- Usar factoring en forma permanente para tapar un ciclo largo sin atacar sus causas.
- Confundir utilidad con caja disponible y hacer retiros que la operación necesita.
Preguntas frecuentes
¿Cuánto capital de trabajo necesita mi empresa?
Una aproximación: ventas diarias por días de cobro, más costo diario por días de inventario, menos costo diario por días de pago. A eso súmale una caja mínima para imprevistos. Como cambia con la estacionalidad, calcúlalo para tu mes de mayor actividad.
¿Un capital de trabajo negativo es malo?
Depende de la causa. Si se debe a que cobras al contado y pagas a plazo, es una ventaja. Si se debe a deudas de corto plazo vencidas o a impuestos atrasados, es una señal de alerta seria.
¿Cómo se financia el capital de trabajo?
Con utilidades retenidas, aportes de los socios, créditos de capital de trabajo, líneas de crédito o factoring. Lo sano es financiar la parte permanente con recursos de largo plazo y usar la línea de crédito solo para las alzas estacionales.
¿Cuántos días de cobro son razonables?
No hay un estándar único: depende de tu rubro y de tus condiciones de venta. La referencia más útil es tu propia condición: si facturas a 30 días y cobras a 55, tienes 25 días de mejora posible. Con empresas grandes, la ley fija un máximo de 30 días desde la recepción de la factura.
¿El ciclo de caja aplica a una empresa de servicios?
Sí, aunque sin inventario: el ciclo es días de cobro menos días de pago. En servicios, el costo principal suelen ser las remuneraciones, que se pagan cada mes aunque el cliente pague a 60 días; por eso conviene facturar por avance y no al final del proyecto.
¿De dónde saco los datos para calcularlo?
Del balance, para los saldos de clientes, existencias y proveedores, y del estado de resultados, para las ventas y el costo de ventas. Si tu contabilidad no está al día o el inventario del sistema no cuadra con la bodega, el cálculo saldrá mal: ordena eso primero.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley N.º 19.983, que regula la transferencia y otorga mérito ejecutivo a copia de la factura (artículo 2)
- Biblioteca del Congreso Nacional — Ley N.º 21.131, que establece pago a treinta días
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (D.L. 825), artículos 9 y 64
- Servicio de Impuestos Internos — ¿Cuáles son los plazos para presentar el Formulario 29?
- Universidad Icesi — Ciclo de conversión de efectivo en las grandes empresas de comercio al detal en Colombia (Estudios Gerenciales, 2004)
Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para constructorasContabilidad para comercializadoras
Seguir leyendo
Otras guías de la Academia
 Caja y financiamiento
Flujo de caja para pymes: cómo proyectarlo en una planilla y anticipar los meses malos
¿Cómo hago un flujo de caja proyectado para mi pyme?
12 min de lectura Leer → Caja y financiamiento
Factoring: cuánto cuesta de verdad y cuándo conviene
¿Cuánto cuesta realmente un factoring y cuándo conviene usarlo?
8 min de lectura Leer → Caja y financiamiento
Ley de pago a 30 días: qué hacer si un cliente grande te paga tarde
¿Qué puedo hacer si un cliente grande no me paga la factura dentro de 30 días?
8 min de lectura Leer →