
Flujo de caja para pymes: cómo proyectarlo en una planilla y anticipar los meses malos
¿Cómo hago un flujo de caja proyectado para mi pyme?
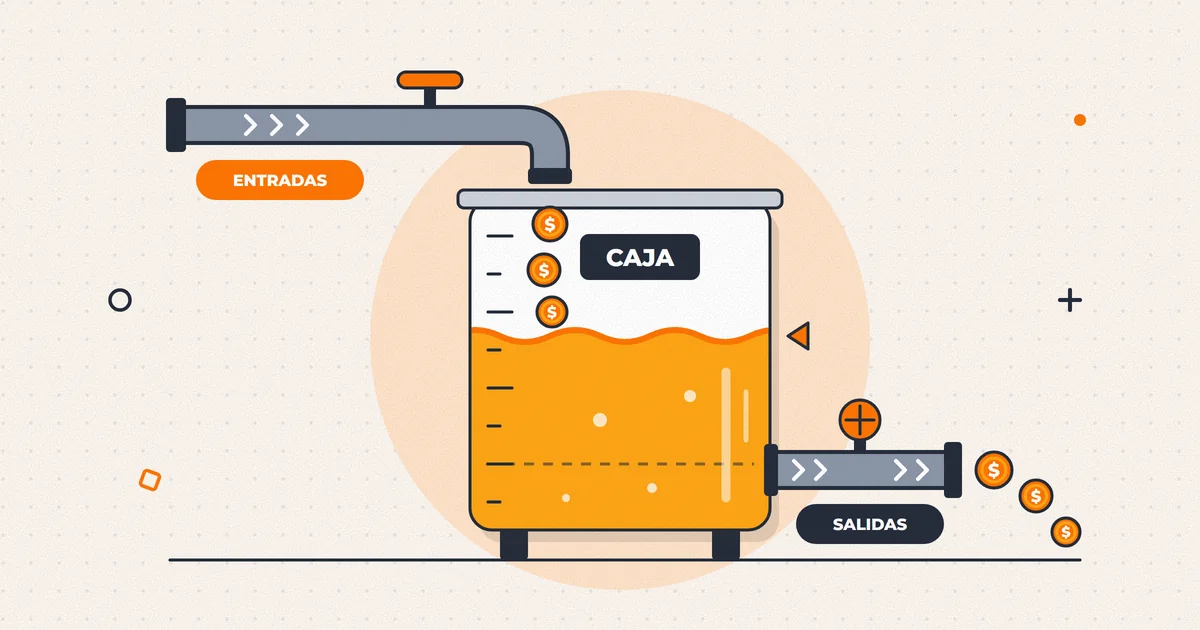
Un flujo de caja proyectado parte del saldo real del banco y suma lo que vas a cobrar y resta lo que vas a pagar, en la fecha en que el dinero se mueve y no cuando se factura. Usa dos vistas: 13 semanas para decidir los pagos y 12 meses para ver con tiempo los meses malos. Incluye siempre el F29, las cotizaciones y la Operación Renta.
Una empresa puede ganar dinero todos los meses y aun así no tener con qué pagar los sueldos. Pasa cuando vende a crédito, cuando compra antes de vender o cuando un pago grande, como la Operación Renta, cae justo en un mes de cobros bajos. El estado de resultados no lo muestra; el flujo de caja, sí.
Esta guía explica cómo armar un flujo de caja proyectado en una planilla, con la estructura que usamos con nuestros clientes: una vista de 13 semanas para manejar el día a día y una de 12 meses para anticipar los meses malos. Incluye el calendario de pagos obligatorios en Chile, el tratamiento del IVA y un ejemplo completo con cifras que cuadran.
¿En qué se diferencia el flujo de caja del estado de resultados?
El estado de resultados mide si el negocio gana o pierde: registra la venta cuando se factura y el gasto cuando se incurre. El flujo de caja mide si alcanza el dinero: registra cada peso el día que entra o sale del banco. Las dos miradas son correctas, pero responden preguntas distintas.
La diferencia se ve en el ejemplo de esta guía. En abril, la empresa tiene una utilidad operacional de $3.800.000 (vende $32.000.000, con un costo de $19.200.000, $7.000.000 en remuneraciones y $2.000.000 en gastos generales) y, sin embargo, su caja cae $15.715.000 en el mes.
| Lo que pasa | En el estado de resultados | En el flujo de caja |
|---|---|---|
| Vendes a 60 días | Ingreso en el mes de la factura | Entrada el día que el cliente paga |
| IVA de ventas y compras | No aparece: no es ingreso ni gasto | Entra con el cobro y sale con el pago al proveedor y con el F29 |
| Compras mercadería | Costo cuando la vendes | Salida cuando pagas al proveedor |
| Compras un equipo | Depreciación repartida en varios años | Salida completa el día del pago |
| Pagas la cuota de un crédito | Solo los intereses | Intereses y capital |
| Impuesto a la renta | Gasto del ejercicio | PPM cada mes y saldo en abril del año siguiente |
| Retiros de los dueños | No es gasto | Salida de caja |
¿Cómo se arma un flujo de caja en una planilla?
Usa dos hojas. En la primera van los supuestos: ventas esperadas por mes, días que tus clientes demoran en pagar, porcentaje de costo, días de pago a proveedores, remuneraciones y cuotas de créditos. En la segunda va el flujo, y cada celda se calcula a partir de los supuestos. Así, para probar un escenario cambias un supuesto y no rehaces la planilla.
La hoja del flujo tiene siempre el mismo orden:
- Saldo inicial: el saldo real de tus cuentas bancarias, no el saldo contable. En la primera columna lo copias de la cartola; en las siguientes es el saldo final de la columna anterior.
- Cobros a clientes: las facturas ya emitidas, en la fecha en que realmente te pagan, más las ventas futuras desplazadas según tus días de cobro. Van con IVA, porque es lo que entra al banco.
- Pagos operacionales: proveedores (con IVA), sueldos líquidos, cotizaciones, arriendo, servicios y fletes.
- Impuestos: el F29 de cada mes, con IVA, PPM (pagos provisionales mensuales a cuenta del impuesto a la renta) y retenciones, y el saldo de la Operación Renta en abril.
- Inversiones y financiamiento: compras de activos, cuotas de créditos con capital e intereses, aportes y retiros de los socios.
- Saldo final y caja mínima: el saldo de cada período comparado con el mínimo que definiste. Cualquier período bajo ese mínimo es una alerta.
¿Flujo de caja a 13 semanas o a 12 meses?
Necesitas los dos. El de 13 semanas (un trimestre, semana a semana) sirve para decidir qué pagar y cuándo; el de 12 meses, para ver con tiempo los meses malos y decidir financiamiento o inversiones. Un mes que cierra con saldo positivo puede esconder una semana negativa: si el F29 vence el 20 y tu cliente grande paga el 28, el problema existe aunque el mes termine bien.
| Aspecto | Flujo a 13 semanas | Flujo a 12 meses |
|---|---|---|
| Para qué sirve | Ordenar pagos y cobros del trimestre | Anticipar meses malos y planificar crédito e inversiones |
| Detalle | Factura por factura y pago por pago, con fecha | Totales mensuales calculados con supuestos |
| Actualización | Cada semana, con el saldo real del banco | Cada mes, al cierre |
| Base de datos | Cuentas por cobrar y por pagar de tu sistema contable | Presupuesto, estacionalidad e historia de cobro |
| Pregunta que responde | ¿Me alcanza para pagar el día 20? | ¿En qué mes me voy a quedar corto? |
El de 13 semanas es móvil: cada lunes reemplazas la semana que pasó por las cifras reales, agregas una semana al final y revisas qué cambió. Lo que más información entrega no es el saldo proyectado, sino la diferencia entre lo que proyectaste y lo que pasó.
¿Qué pagos obligatorios tienes que poner en el calendario?
Estas fechas no se negocian, así que van primero en la planilla. Cuando un plazo cae en un día inhábil, revisa la regla de cada uno: algunos se corren al día hábil siguiente y otros no.
| Pago | Cuándo vence | Qué tener en cuenta |
|---|---|---|
| F29: IVA, PPM y retenciones | Día 12 del mes siguiente; día 20 si emites factura electrónica y declaras y pagas en sii.cl | Si vence en sábado, en día feriado o el 31 de diciembre, se corre al primer día hábil siguiente |
| Cotizaciones previsionales (imposiciones) | Día 10 del mes siguiente; día 13 si declaras y pagas en forma electrónica | El día 10 se corre si cae en sábado, domingo o festivo; el día 13 no se corre |
| Remuneraciones | Según el contrato, en períodos que no pueden exceder de un mes | Las comisiones se pagan con el sueldo del período en que se hizo la venta, aunque el cliente todavía no te haya pagado |
| Gratificación legal | Artículo 47: a más tardar en abril del año siguiente. Artículo 50: en una sola vez o en anticipos durante el año | Con el artículo 47, el pago cae en abril, junto con la Operación Renta |
| Operación Renta (F22) | Abril. En 2026, las declaraciones con pago se presentaron del 8 al 30 de abril | Si tus PPM superan el impuesto, la devolución llega a fines de abril o en mayo, según la fecha en que declares |
| Patente municipal | Julio, o en dos cuotas: julio y enero | La cuota de enero se reajusta por IPC |
| Permiso de circulación de autos, camionetas y furgones | Hasta el 31 de marzo, o en dos cuotas: marzo y agosto | Los camiones y otros vehículos de carga tienen otros meses |
¿Por qué el IVA que cobras no es tuyo?
Cuando emites una factura por $10.000.000 netos, tu cliente te paga $11.900.000. Los $1.900.000 de IVA (19 %) no son ingreso: los recaudas por cuenta del Fisco y los entregas en el F29 del mes siguiente, descontado el IVA que pagaste en tus compras, llamado crédito fiscal. Si ese mes compraste $6.000.000 netos, pagaste $1.140.000 de IVA y en el F29 enteras la diferencia: $760.000.
El problema de caja aparece porque el IVA se devenga con la emisión de la factura, no con el cobro. Si vendes a 60 días, pagas el IVA de esa venta el día 20 del mes siguiente, entre 10 y 40 días antes de que el cliente te pague, según el día del mes en que facturaste. Mientras más crédito das, más IVA adelantas.
Por eso, en la planilla los cobros y los pagos van con IVA y el F29 va en una línea propia. Si dejas el IVA mezclado en el saldo, la planilla te muestra una caja que no es tuya.
Lo que no conviene es financiarse atrasando el F29. El retardo en enterar el IVA tiene una multa que parte en 10 % del impuesto y sube 2 % por cada mes o fracción de atraso, hasta 30 % (artículo 97 N.º 11 del Código Tributario). Además, la deuda se reajusta por IPC y paga un interés penal diario, que en el segundo semestre de 2026 equivale a 7,70 % anual.
Ejemplo: un flujo de caja mes a mes
Ejemplo: una comercializadora en el Régimen Pro Pyme proyecta su flujo de enero a junio de 2027. Supuestos: ventas netas de $32.000.000 en noviembre y diciembre de 2026, $24.000.000 en enero, $16.000.000 en febrero, $28.000.000 en marzo y $32.000.000 desde abril. Los clientes pagan a 60 días; las compras equivalen al 60 % de la venta neta y se pagan a 30 días; los gastos generales son $2.000.000 netos más IVA.
Los sueldos líquidos suman $5.400.000 al mes y las cotizaciones $1.600.000, que se pagan el mes siguiente. El F29 incluye PPM de 0,125 % de las ventas netas (la mitad del 0,25 %, por la rebaja transitoria de 2025 a 2027). El saldo del F22 de abril es $2.400.000 y la cuota del crédito, $1.200.000. La empresa fijó una caja mínima de $10.000.000. Cifras en miles de pesos:
| Concepto | Ene | Feb | Mar | Abr | May | Jun |
|---|---|---|---|---|---|---|
| Saldo inicial | 9.000 | 11.560 | 20.450 | 26.150 | 10.435 | 8.235 |
| Cobros a clientes (con IVA) | 38.080 | 38.080 | 28.560 | 19.040 | 33.320 | 38.080 |
| Proveedores (con IVA) | -22.848 | -17.136 | -11.424 | -19.992 | -22.848 | -22.848 |
| Sueldos líquidos | -5.400 | -5.400 | -5.400 | -5.400 | -5.400 | -5.400 |
| Cotizaciones | -1.600 | -1.600 | -1.600 | -1.600 | -1.600 | -1.600 |
| Gastos generales (con IVA) | -2.380 | -2.380 | -2.380 | -2.380 | -2.380 | -2.380 |
| F29 del mes anterior | -2.092 | -1.474 | -856 | -1.783 | -2.092 | -2.092 |
| Saldo del F22 | 0 | 0 | 0 | -2.400 | 0 | 0 |
| Cuota del crédito | -1.200 | -1.200 | -1.200 | -1.200 | -1.200 | -1.200 |
| Flujo del mes | 2.560 | 8.890 | 5.700 | -15.715 | -2.200 | 2.560 |
| Saldo final | 11.560 | 20.450 | 26.150 | 10.435 | 8.235 | 10.795 |
Tres lecturas. Primero, marzo es el mes con más caja, $26,2 millones, y es justo cuando el dueño se siente tranquilo para retirar utilidades o comprar un equipo. Segundo, el golpe llega en abril y no en febrero: las ventas bajas de febrero se cobran en abril, el mismo mes en que se pagan las compras de marzo y el saldo del F22. Tercero, mayo cierra en $8,2 millones, bajo la caja mínima, y la empresa lo sabe desde enero, con cuatro meses para actuar.
Una de las medidas posibles es postergar el IVA de abril, $2.052.000, que vence el 20 de mayo. Si la empresa cumple los requisitos, lo paga en julio y mayo cierra en $10.287.000. No es dinero nuevo: solo mueve el pago, y julio tiene que absorberlo.
¿Cómo se usan los escenarios?
Un flujo con un solo escenario es una promesa, no una proyección. Arma al menos tres, base, pesimista y optimista, y cambia pocas variables a la vez: ventas, días de cobro y margen. En nuestra experiencia, las que más mueven la caja de una pyme son los días de cobro y la dependencia de pocos clientes, no el precio.
En el ejemplo, si el cliente más grande, que compra el 25 % de las ventas, paga las facturas de marzo con un mes de atraso, los cobros de mayo bajan $8.330.000 y mayo cierra en -$95.000: no alcanza para pagar los sueldos. En ese escenario, postergar el IVA no basta. Hace falta una línea de crédito aprobada antes, cuando los números todavía se ven bien.
¿Qué señales de alerta muestra un flujo de caja?
Estas son las que revisamos primero en una planilla de flujo:
- El saldo proyectado cae bajo la caja mínima en alguna de las próximas 13 semanas.
- Tienes que elegir qué pagar entre el F29, las cotizaciones y los proveedores.
- Los días de cobro suben tres meses seguidos.
- La línea de crédito se usa todos los meses y nunca vuelve a cero.
- Las ventas crecen y la caja baja.
- Lo real se aleja más de 10 % de lo proyectado dos meses seguidos y nadie sabe explicar por qué.
- Un solo cliente explica más de un cuarto de tus cobros.
Paso a paso
- Parte del saldo real del banco. Concilia las cuentas y usa el saldo de la cartola del día en que armas la planilla. Todo lo demás se construye desde ahí.
- Carga lo que ya sabes. Facturas por cobrar con su fecha probable de pago, facturas por pagar, sueldos, cotizaciones, cuotas de créditos y el calendario de impuestos.
- Proyecta lo que todavía no existe. Ventas y compras futuras a partir de los supuestos, desplazadas por tus días reales de cobro y de pago, y con IVA.
- Define la caja mínima. Un monto concreto, revisado una vez al año. La planilla debe marcar cualquier semana o mes que quede bajo ese monto.
- Prueba escenarios. Cambia ventas, días de cobro y concentración de clientes, y anota qué harías en cada caso antes de necesitarlo.
- Actualiza y compara. El de 13 semanas cada lunes y el de 12 meses en cada cierre. Explica las diferencias entre lo proyectado y lo real.
Errores frecuentes
- Proyectar los cobros con la fecha de vencimiento de la factura y no con lo que tus clientes demoran de verdad.
- Dejar el IVA mezclado en el saldo y gastarlo como si fuera margen.
- Olvidar los pagos anuales o semestrales: Operación Renta, gratificación del artículo 47, patente municipal y permiso de circulación.
- Usar el saldo contable en vez del saldo del banco como punto de partida.
- Proyectar solo el escenario optimista.
- Armar la planilla una vez para el banco y no volver a actualizarla.
- Contar la cuota del crédito solo por sus intereses.
Preguntas frecuentes
¿Cuánta caja mínima debería tener una pyme?
No hay una cifra legal. Como criterio, la caja mínima debería cubrir al menos un mes de los pagos que no dependen de las ventas: sueldos, cotizaciones, arriendo, servicios y cuotas de créditos. Si tus ventas son muy estacionales o dependes de pocos clientes, conviene un margen mayor.
¿Qué programa necesito para hacer un flujo de caja?
Basta con Excel o Google Sheets. Lo importante es separar los supuestos del cálculo y alimentar la planilla con las cuentas por cobrar y por pagar de tu sistema contable. Un ERP ayuda a automatizar la carga, pero no reemplaza el criterio para proyectar.
¿Flujo de caja y presupuesto son lo mismo?
No. El presupuesto fija metas de ventas, costos y utilidad para el año y se mide en resultado; el flujo de caja traduce esas cifras a fechas de cobro y de pago. Lo usual es armar primero el presupuesto y derivar desde él el flujo a 12 meses.
¿Puedo financiar un mes malo atrasando el F29 o las cotizaciones?
Es la forma más cara de hacerlo. El IVA atrasado tiene multa desde 10 %, reajuste e interés penal diario; las cotizaciones atrasadas se reajustan, pagan intereses y tienen multa si no se declaran a tiempo. Si cumples los requisitos, la postergación legal del IVA es la alternativa ordenada.
¿Incluyo los retiros de los dueños en el flujo de caja?
Sí, en una línea propia. No son gasto en el estado de resultados, pero sacan dinero de la empresa igual que un pago a un proveedor. Proyectarlos obliga a decidir cuánto se puede retirar sin dejar la caja bajo el mínimo.
¿Quién debe actualizar el flujo de caja?
Quien administra cobros y pagos, con el saldo del banco a la vista. El dueño o gerente debería revisar cada semana la vista de 13 semanas y cada mes la de 12, y decidir con ellas. Si solo la mira el contador, no sirve para anticipar nada.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Servicio de Impuestos Internos — ¿Cuáles son los plazos para presentar el Formulario 29?
- Previred — Formas y plazos de pago de cotizaciones
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (D.L. 825), artículos 9, 14 y 64
- Biblioteca del Congreso Nacional — Código Tributario (D.L. 830), artículos 36, 53 y 97
- Servicio de Impuestos Internos — Valores de tasa de interés penal diario
- Servicio de Impuestos Internos — SII y TGR inician Operación Renta 2026 (calendario de declaraciones y devoluciones)
- Dirección del Trabajo — La gratificación legal
- Biblioteca del Congreso Nacional — Ley de Rentas Municipales (D.L. 3.063), artículos 15 y 29
Si necesitas ayuda con esto
Servicios relacionados
Finanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio → Estrategia fiscalPlanificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para constructorasContabilidad para agencias y medios digitales
Seguir leyendo
Otras guías de la Academia
 Caja y financiamiento
Vendes pero no tienes plata: capital de trabajo y ciclo de caja con un ejemplo
¿Por qué mi empresa vende pero no tiene caja?
7 min de lectura Leer → Caja y financiamiento
Presupuesto 2027: cómo armar el presupuesto anual de tu pyme en 5 pasos
¿Cómo hago el presupuesto anual de mi empresa?
8 min de lectura Leer → Caja y financiamiento
Financiamiento para pymes: crédito bancario, Fogape, leasing y factoring comparados
¿Qué financiamiento le conviene a una pyme en Chile y cómo comparo las ofertas?
14 min de lectura Leer →