
Financiamiento para pymes: crédito bancario, Fogape, leasing y factoring comparados
¿Qué financiamiento le conviene a una pyme en Chile y cómo comparo las ofertas?
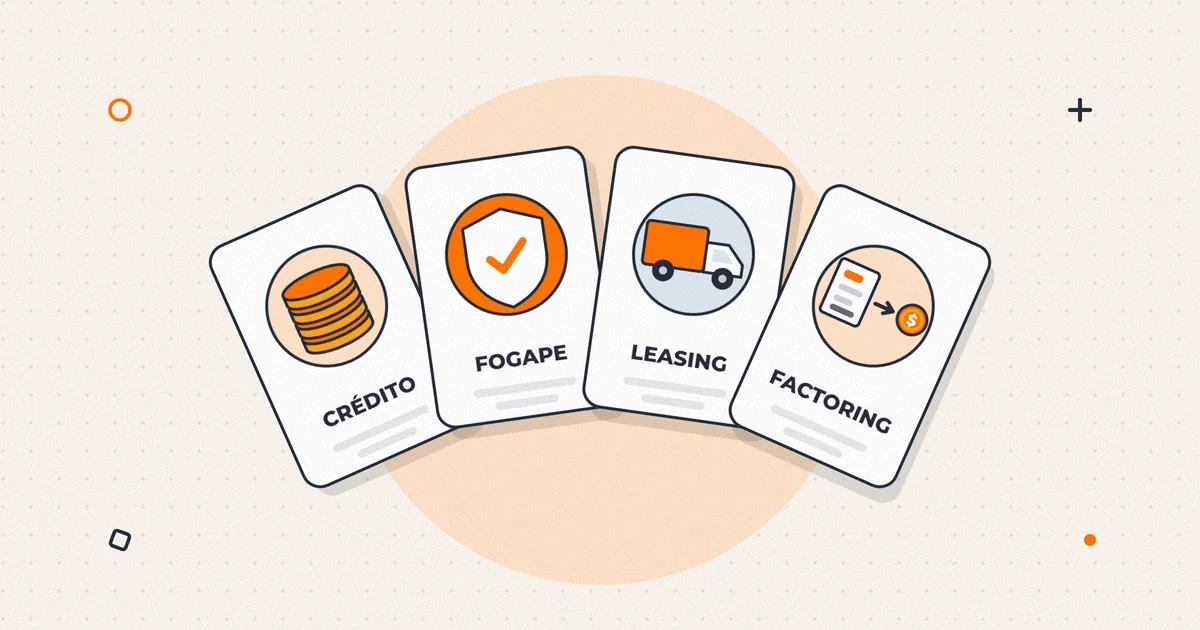
Depende de qué vas a financiar: el capital de trabajo se cubre con créditos cortos, líneas o factoring, y las máquinas o vehículos con leasing o crédito a plazo. Si te falta garantía, pide crédito con Fogape o con cobertura Corfo, que siguen operando en 2026. Y compara siempre el costo total y la tasa efectiva anual, no la tasa que te anuncian.
Es habitual elegir el financiamiento por la tasa que anuncia el ejecutivo o por la rapidez con que lo aprueban. Son los dos criterios que más dinero cuestan: la tasa no incluye comisiones, seguros, impuestos ni el costo de la garantía, y lo más rápido rara vez es lo que corresponde a tu necesidad.
En esta guía comparamos las herramientas que usa una pyme chilena (crédito bancario, crédito con garantía estatal, leasing y factoring), explicamos qué garantías del Estado siguen operando en noviembre de 2026 y mostramos con un ejemplo por qué la tasa más baja puede ser la oferta más cara.
¿Qué tipos de financiamiento existen para una pyme?
Antes de comparar ofertas, define qué vas a financiar y por cuánto tiempo. La regla es simple: lo permanente se financia con deuda de largo plazo y lo transitorio con deuda corta. Estas son las alternativas, de la más corta a la más larga:
- Línea de crédito o sobregiro: un cupo que usas y devuelves según tu caja. Sirve para desfases de días o semanas; como financiamiento permanente, es de las deudas más caras.
- Crédito comercial en cuotas: un préstamo con monto, plazo y cuota fijos. Sirve para capital de trabajo de varios meses o para inversiones.
- Crédito con garantía estatal (Fogape o Corfo): un crédito normal en que el Estado cubre parte de la pérdida del banco si no pagas. Suple la garantía que te falta, no tu obligación de pagar.
- Leasing: un arriendo con opción de compra de una máquina, un vehículo o un inmueble, que sigue siendo de la empresa de leasing hasta que ejerces la opción.
- Factoring: vendes tus facturas por cobrar a cambio de un anticipo. Financia ventas que ya hiciste, y su costo depende sobre todo de qué tan buen pagador es tu cliente.
- Subsidios de Sercotec o Corfo: no son crédito y no se devuelven, pero dependen de convocatorias y exigen aporte propio. Por ejemplo, la convocatoria 2026 del fondo Crece de Sercotec en Arica y Parinacota entrega $5.000.000 no reembolsables a empresas con ventas netas entre 200 y 25.000 UF.
¿Qué es el Fogape y qué versión está vigente en 2026?
El Fogape (Fondo de Garantía para Pequeños y Medianos Empresarios) es un fondo estatal creado por el Decreto Ley 3.472 de 1980, administrado por BancoEstado y fiscalizado por la Comisión para el Mercado Financiero (CMF). No presta dinero: garantiza un porcentaje de los créditos, leasing y otros financiamientos que te otorga un banco, una cooperativa o una sociedad de garantía recíproca que se adjudicó derechos de garantía en sus licitaciones. El crédito se pide en esa institución, y ella evalúa si eres sujeto de crédito.
Pueden optar los micro, pequeños y medianos empresarios con ventas netas anuales de hasta 100.000 UF (unos $4.125 millones con la UF del 1 de noviembre de 2026, de $41.252,94), además de exportadores con un promedio exportado de hasta US$16,7 millones FOB, reajustado cada año. El dinero tiene que destinarse a inversión o capital de trabajo del propio giro: usarlo para otra cosa es delito y la ley lo castiga con presidio menor.
| Ventas netas anuales de la empresa | Cobertura máxima del Fogape regular | Financiamiento que puede cubrir |
|---|---|---|
| Hasta 25.000 UF (micro y pequeña) | Hasta 80 % del saldo de la deuda | Cada financiamiento de hasta 5.000 UF |
| Más de 25.000 y hasta 100.000 UF (mediana) | Hasta 50 % del saldo de la deuda | Cada financiamiento de hasta 15.000 UF |
| Límites generales | La garantía dura como máximo 10 años | Hasta 15.000 UF en financiamientos garantizados por empresa |
Esas son las reglas permanentes del artículo 4 del decreto ley. Dentro de esos máximos, las bases de cada licitación fijan las condiciones concretas de acceso, y es la institución la que te informa qué porcentaje de tu crédito quedará garantizado.
El programa Fogape Chile Apoya, creado por la Ley 21.514 a fines de 2022, tenía coberturas de 95 %, 90 % y 85 % según el tamaño, una tasa máxima y exención del impuesto de timbres. La Ley 21.673 de mayo de 2024 lo renovó solo para créditos otorgados hasta el 31 de diciembre de 2024: desde 2025 no se cursan créditos nuevos con esas condiciones.
Lo nuevo de 2026 es la Ley 21.848, publicada el 17 de octubre de 2026, que extiende hasta el 31 de diciembre de 2028 el plazo para que el Fisco haga aportes de capital al fondo. No cambia coberturas ni requisitos: asegura que el Fogape tenga recursos para seguir garantizando.
¿Qué garantías ofrece Corfo?
Corfo funciona con la misma lógica: entrega una cobertura al banco o intermediario que te presta. Si no pagas, Corfo le paga una parte al intermediario, pero tu deuda sigue completa y el banco te la sigue cobrando: como dice la propia Corfo, no es un aval ni un «crédito Corfo».
- Fogain: cubre créditos, líneas, boletas de garantía, leasing, leaseback y factoring para inversión y capital de trabajo de empresas con ventas de hasta 100.000 UF sin IVA, incluidas empresas nuevas con ventas proyectadas dentro de ese límite. Una misma operación no puede tener Fogain y Fogape al mismo tiempo.
- Pro Inversión: inversiones con operaciones de más de 36 meses (créditos, leasing y leaseback) en empresas con ventas de hasta 600.000 UF, con hasta 30 % de capital de trabajo asociado y garantía máxima de 5.000 UF para microempresas, 12.000 UF para pequeñas y 18.000 UF para medianas.
- Fogain Transporte: aprobado en octubre de 2026 para pymes de transporte de carga por carretera, con coberturas de hasta 95 % para microempresas y 90 % para pequeñas y medianas, y operaciones hasta el 31 de diciembre de 2027, una vez que Corfo dicte sus normas de operación.
- Crédito Corfo Mipyme: no es una garantía. Corfo financia a intermediarios financieros no bancarios, que a su vez otorgan créditos, leasing o factoring a empresas con ventas de hasta 100.000 UF.
Dos condiciones: no puedes tener una mora de más de 60 días con ese intermediario, y si alguna vez se cobró una garantía Corfo por no pago de tu empresa, quedas al menos tres años sin nuevas coberturas.
¿Cuánto cuesta de verdad un crédito?
La tasa es solo una parte: tienes que sumar todo lo que pagas por sobre el capital que recibes. La propia Ley 18.010 lo define así: en un crédito en pesos no reajustable, es interés toda suma que el acreedor recibe por sobre el capital, a cualquier título. Los componentes son:
- Tasa de interés: casi siempre mensual. En pesos, la CMF la expresa como tasa lineal anual (1,2 % mensual equivale a 14,4 % anual). En UF la tasa es más baja porque el capital además se reajusta con la inflación.
- Comisiones del banco: de apertura, de administración o de la línea.
- Comisión de la garantía estatal: tanto el Fogape como Corfo cobran una comisión por otorgar la garantía, y Corfo advierte que normalmente se traspasa a la empresa.
- Seguros: de desgravamen del aval, de incendio del inmueble hipotecado o del bien en leasing.
- Gastos de las garantías: tasación, notaría e inscripción de hipotecas o prendas.
- Impuesto de Timbres y Estampillas: 0,066 % del monto por cada mes o fracción entre la emisión y el vencimiento, con un tope de 0,8 %. Un crédito con un solo vencimiento a 6 meses paga 0,396 %; las operaciones a la vista o sin plazo pagan 0,332 %.
- Comisión de prepago: en créditos de hasta 5.000 UF puedes prepagar aunque el banco no quiera, con una comisión máxima de un mes de intereses en pesos o un mes y medio en UF.
Dos alivios en el impuesto de timbres: los documentos que constituyen la garantía del Fogape están exentos, y al refinanciar un crédito de una institución fiscalizada por la CMF con otra, la parte que paga el crédito anterior puede quedar exenta (artículo 24 N.º 17), si el crédito original pagó su impuesto.
¿Cuál es la tasa máxima convencional y cuánto es hoy?
La Ley 18.010 prohíbe pactar un interés mayor al interés máximo convencional, que es la cifra mayor entre 1,5 veces la tasa de interés corriente y esa misma tasa más 2 puntos porcentuales. La tasa corriente es el promedio de lo que cobraron los bancos el mes anterior en cada tramo, y la CMF la publica en la primera quincena de cada mes, desde febrero de 2026 con una nueva metodología.
Tasas del certificado de octubre de 2026, vigentes desde el 15 de octubre hasta la publicación siguiente:
| Tipo de operación | Tasa corriente anual | Interés máximo convencional anual |
|---|---|---|
| En pesos, menos de 90 días, hasta 5.000 UF | 31,82 % | 47,73 % |
| En pesos, 90 días o más, más de 200 y hasta 5.000 UF | 20,02 % | 30,03 % |
| En pesos, 90 días o más, más de 5.000 UF | 6,70 % | 10,05 % |
| En UF, 1 año o más, hasta 2.000 UF | 4,32 % | 6,48 % |
| En UF, 1 año o más, más de 2.000 UF | 3,68 % | 5,68 % |
Si un crédito supera el máximo, la ley tiene por no escrito el pacto de intereses y los reduce a la tasa corriente. Pero el tope no te ayuda a elegir: una oferta muy por debajo del máximo puede ser la peor de tus cotizaciones. La tasa corriente sí sirve como referencia de mercado, aunque promedia todas las operaciones del tramo, no solo las de empresas.
¿Leasing o crédito para comprar una máquina o un vehículo?
En el leasing no compras el bien: lo arriendas con opción de compra al final del contrato, y como sigue siendo de la empresa de leasing, el mismo bien respalda la operación. El Fogape y las coberturas Corfo también garantizan leasing.
En lo tributario, cada cuota de leasing de un bien mueble lleva IVA, que recuperas como crédito fiscal si el bien se usa en tu giro afecto, salvo en automóviles, station wagons y similares (a menos que tu giro sea venderlos o arrendarlos). Y los bienes muebles nuevos tomados en leasing dan derecho al crédito por activo fijo del artículo 33 bis de la Ley de la Renta, igual que si los compraras: 6 % del total del contrato para empresas con ventas promedio de hasta 25.000 UF que tributan sobre renta efectiva, con tope anual de 500 UTM. En el leaseback, en cambio, vendes un activo a la empresa de leasing y lo sigues usando en arriendo: obtienes liquidez de un bien que ya tienes.
Para decidir, suma todo: en el leasing, cuotas, seguro del bien y opción de compra; en el crédito, cuotas, gastos de la prenda o hipoteca e impuesto de timbres. Y compara ambos con la fórmula del ejemplo de más abajo.
¿Cuándo conviene el factoring?
Cuando el problema no es que vendas poco, sino que cobras tarde. El factoring compra tu factura, así que mira sobre todo la calidad de pago de tu cliente. Puede ser con responsabilidad (respondes si tu cliente no paga) o sin ella (el riesgo lo asume la institución). Cómo calcular su tasa efectiva lo explicamos en nuestra guía de factoring.
Tabla comparativa: qué instrumento usar en cada caso
| Instrumento | Para qué sirve | Qué respalda la operación | Costos que hay que sumar |
|---|---|---|---|
| Línea de crédito o sobregiro | Desfases de caja de días o semanas | Tu historial de pago y las garantías que pida el banco | Intereses diarios y comisión de la línea |
| Crédito comercial en cuotas | Capital de trabajo de meses o inversión | Aval, hipoteca o prenda | Intereses, comisiones, seguros, gastos de garantía y timbres |
| Crédito con Fogape o Corfo | Lo mismo, cuando te faltan garantías | La garantía estatal más las que pida el banco | Lo anterior más la comisión de la garantía |
| Leasing | Maquinaria, vehículos e inmuebles | El propio bien | Cuotas con IVA, seguro del bien y opción de compra |
| Factoring | Adelantar facturas ya emitidas | La calidad de pago de tu cliente | Diferencia de precio, comisión y porcentaje retenido |
¿Cómo comparar ofertas de crédito?
Pide tres cotizaciones por escrito, por igual monto, plazo y moneda, con cada costo desglosado. Calcula para cada una el costo total (todo lo que pagas menos el capital) y el costo efectivo anual: la tasa que iguala lo que recibes en la mano con lo que pagas mes a mes, llevada a un año. Una planilla lo hace con la función TIR.
Revisa también qué garantías te piden, si la tasa es fija o variable, si es en pesos o en UF y cuánto cuesta prepagar.
Ejemplo: tres ofertas para el mismo crédito
Ejemplo: una empresa necesita $30.000.000 (unas 727 UF) a 24 cuotas mensuales iguales y recibe tres cotizaciones. La A tiene garantía Fogape, la B exige hipoteca con seguro de incendio y la C solo pide el aval de los socios. Para simplificar, suponemos que las tres cobran el tope del impuesto de timbres (0,8 %: $240.000).
| Concepto | Oferta A (con Fogape) | Oferta B (con hipoteca) | Oferta C (solo aval) |
|---|---|---|---|
| Tasa mensual (anual lineal) | 1,05 % (12,6 %) | 0,95 % (11,4 %) | 1,25 % (15,0 %) |
| Cuota del crédito | $1.420.625 | $1.403.813 | $1.454.599 |
| Seguro mensual | $0 | $25.000 | $0 |
| Pago mensual total | $1.420.625 | $1.428.813 | $1.454.599 |
| Gastos al inicio | $540.000 (garantía $300.000 y timbres $240.000) | $890.000 (hipoteca $650.000 y timbres $240.000) | $240.000 (timbres) |
| Intereses en 24 meses | $4.095.000 | $3.691.512 | $4.910.376 |
| Costo total | $4.635.000 | $5.181.512 | $5.150.376 |
| Costo efectivo anual | 15,4 % | 17,5 % | 17,0 % |
La oferta con la tasa más baja, la B, es la más cara: los $650.000 de la hipoteca y los $600.000 de seguro pesan más que su ventaja de tasa. La más barata es la A. Y las cuotas casi iguales, cerca de $1,4 millones, esconden diferencias de más de $500.000.
Las tres están muy por debajo del interés máximo convencional de su tramo, 30,03 % anual en el certificado de octubre de 2026. El tope legal te dice qué es ilegal, no qué te conviene.
Paso a paso
- Define qué vas a financiar y por cuánto tiempo. Capital de trabajo, una máquina o adelantar facturas son problemas distintos. El plazo de la deuda tiene que coincidir con el tiempo en que ese uso genera el dinero para pagarla.
- Calcula cuánto puedes pagar al mes. Proyecta tu flujo de caja de 12 meses con la cuota incluida. Si la cuota solo cabe en los meses buenos, el monto o el plazo están mal.
- Prepara la carpeta antes de cotizar. Carpeta tributaria para solicitar créditos, estados financieros al día e informe de deudas de la CMF. Llegar ordenado acorta la evaluación.
- Cotiza en al menos tres instituciones. Incluye una que opere el Fogape o las coberturas Corfo, con el mismo monto, plazo y moneda.
- Calcula el costo total y el costo efectivo anual. Suma intereses, comisiones, seguros, gastos de garantía y timbres. Elige por esas dos cifras, no por la tasa.
- Revisa las condiciones antes de firmar. Garantías, comisión de prepago, tasa fija o variable y exigencias adicionales. Lo que no está escrito en la oferta no existe.
Errores frecuentes
- Elegir por la tasa o por la cuota sin sumar comisiones, seguros, gastos de garantía e impuesto de timbres.
- Financiar maquinaria o vehículos con la línea de crédito o el sobregiro.
- Creer que la garantía estatal te libera de pagar: si no pagas, el fondo le paga una parte al banco y el banco te sigue cobrando todo.
- Buscar el Fogape Chile Apoya con 95 % de cobertura: dejó de otorgarse el 31 de diciembre de 2024.
- Tomar un crédito en UF sin calcular cuánto crecerá el capital con la inflación.
Preguntas frecuentes
¿Puedo pedir un crédito con garantía estatal si mi empresa es nueva?
Sí, en principio. El Fogape exige que la empresa tenga formalidad tributaria ante el SII y ventas de hasta 100.000 UF, y el programa Fogain de Corfo admite empresas emergentes con ventas proyectadas dentro de ese límite. Pero la garantía no obliga al banco a prestarte: la decisión sigue siendo suya, según su evaluación de riesgo.
¿Puedo tener Fogape y garantía Corfo en el mismo crédito?
No en la misma operación. El reglamento de Fogain excluye las operaciones garantizadas por el Fogape, salvo que el intermediario renuncie antes a esa garantía. Sí puedes tener créditos distintos, cada uno con su propia garantía.
¿Qué pasa si no pago un crédito con garantía Fogape o Corfo?
El banco demanda el cobro y el fondo le paga la parte garantizada, pero tu deuda no desaparece: el banco te sigue cobrando el total y le devuelve al fondo lo que recupere. Con Corfo, además, tu empresa queda al menos tres años sin acceso a nuevas coberturas.
¿Me conviene un crédito en pesos o en UF?
En UF la tasa es menor porque el capital se reajusta con la inflación, así que el costo real depende de cuánto suban los precios. Si tus precios de venta se ajustan con la inflación, la UF acompaña a tu caja; si no, un crédito en pesos a tasa fija te da una cuota que no cambia.
¿Puedo pagar mi crédito antes de tiempo?
En créditos de hasta 5.000 UF, sí, aunque el banco no quiera: la Ley 18.010 limita la comisión de prepago a un mes de intereses en pesos y a un mes y medio en UF. Es un derecho irrenunciable, pero los abonos menores al 10 % del saldo requieren el acuerdo del banco.
¿Dónde sé qué bancos operan el Fogape?
El sitio del Fogape publica un listado de instituciones, pero confírmalo con cada una, porque los derechos de garantía se asignan por licitación. El propio fondo recomienda simular ofertas en varias antes de elegir.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Decreto Ley N.º 3.472 de 1980, que crea el Fondo de Garantía para Pequeños Empresarios (texto vigente)
- Biblioteca del Congreso Nacional — Ley N.º 21.848: modifica el plazo para realizar aportes al Fogape
- Corfo — Garantía Pro-Inversión
- Corfo — Cobertura Fogain: preguntas frecuentes
- Ministerio de Economía, Fomento y Turismo — Consejo de Corfo aprueba nuevo Fogain Transporte
- Comisión para el Mercado Financiero — Certificado mensual de tasas de interés corriente y máxima convencional, octubre de 2026
- Biblioteca del Congreso Nacional — Ley N.º 18.010 sobre operaciones de crédito de dinero
- Biblioteca del Congreso Nacional — Decreto Ley N.º 3.475, Ley sobre Impuesto de Timbres y Estampillas
Si necesitas ayuda con esto
Servicios relacionados
Finanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Seguir leyendo
Otras guías de la Academia
 Caja y financiamiento
Qué te pide el banco para darle crédito a tu empresa y cómo prepararlo
¿Qué documentos pide el banco para darle un crédito a una empresa?
8 min de lectura Leer → Caja y financiamiento
Factoring: cuánto cuesta de verdad y cuándo conviene
¿Cuánto cuesta realmente un factoring y cuándo conviene usarlo?
8 min de lectura Leer → Caja y financiamiento
Flujo de caja para pymes: cómo proyectarlo en una planilla y anticipar los meses malos
¿Cómo hago un flujo de caja proyectado para mi pyme?
12 min de lectura Leer →