
Qué te pide el banco para darle crédito a tu empresa y cómo prepararlo
¿Qué documentos pide el banco para darle un crédito a una empresa?
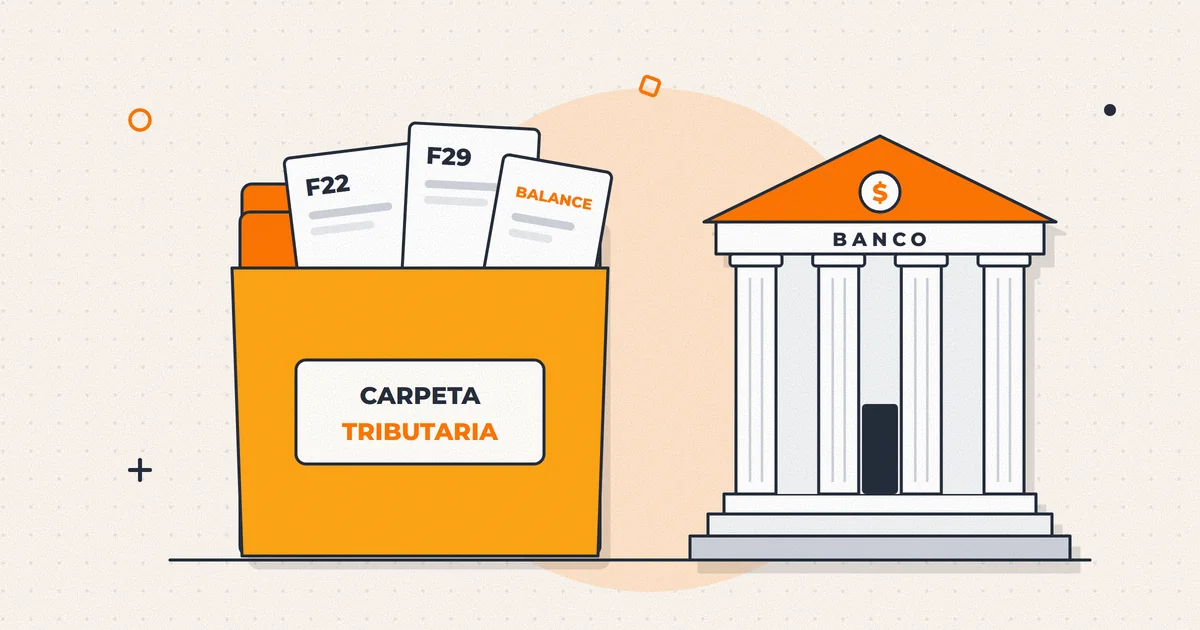
El banco te pedirá la carpeta tributaria electrónica para solicitar créditos, que reúne tus últimos 24 F29 y 3 F22, estados financieros recientes, el informe de deudas de la CMF y los antecedentes legales de la sociedad y de los socios. Con eso responde tres preguntas: si tu caja alcanza para la cuota, cuánto debes ya y qué garantía respalda el crédito.
Cuando un banco evalúa a una pyme no busca razones para entusiasmarse con tu proyecto: busca evidencia de que la cuota se pagará incluso si las ventas bajan. Casi todo lo que te pide responde tres preguntas: cuánto genera tu negocio, cuánto debe ya y qué respalda el crédito.
El orden también cuenta. Una carpeta en que el F29, el balance y el informe de deudas cuentan la misma historia se evalúa rápido; una con cifras que no cuadran genera preguntas, demoras y, a veces, un rechazo.
¿Qué revisa el banco antes de prestarle a una empresa?
| Lo que quiere saber el banco | Qué documento lo responde |
|---|---|
| Si tu empresa existe y está en regla | Carpeta tributaria, escritura de la sociedad y poderes del representante |
| Cuánto vendes y cuánto ganas | F29 de 24 meses, F22 de 3 años y estados financieros |
| Cuánto debes y cómo pagas | Informe de deudas de la CMF de la empresa y de los socios |
| Qué respalda el crédito | Aval de los socios, hipoteca, prenda o garantía estatal |
Cada banco aplica sus propias políticas de riesgo, así que los umbrales cambian. La lógica no: primero la capacidad de pago, después el endeudamiento y al final la garantía, que es la segunda fuente de pago y no la primera.
¿Qué contiene la carpeta tributaria para solicitar créditos?
Es un documento que genera el SII con tu información y que el banco verifica con un código. Según el SII, la versión para solicitar créditos incluye:
- Datos del contribuyente: inicio de actividades, giro, domicilio, sucursales, últimos documentos timbrados y observaciones tributarias.
- Representante legal, socios y participación en otras sociedades.
- Propiedades, con su avalúo fiscal y contribuciones vencidas.
- Boletas de honorarios electrónicas de los últimos 12 meses.
- F29 de los últimos 24 meses y F22 de los últimos 3 años.
Se genera en sii.cl, en Servicios online, Situación tributaria. La carpeta regular la descargas y envías tú, y vale 90 días; la carpeta por mandato la descarga directamente el banco, la cooperativa o la sociedad de garantía recíproca, y vale 90, 180 o 365 días. Ambas se pueden anular antes.
¿Por qué tus F29, tu F22 y tus estados financieros tienen que cuadrar?
El analista suma las ventas de tus F29 y las compara con el estado de resultados; después mira el F22. Si no coinciden, si hay meses sin declarar o si rectificaste varias declaraciones la semana anterior, la pregunta deja de ser cuánto te puede prestar y pasa a ser cuál de tus cifras es la verdadera.
Lo que les pedimos a nuestros clientes antes de ir al banco: balance y estado de resultados de los dos últimos ejercicios, más uno parcial del año en curso, firmados por el contador y conciliados con los F29 del mismo período. Si tu empresa está en el régimen Pro Pyme Transparente, que no exige balances tributarios, igual los vas a necesitar.
¿Qué es el informe de deudas de la CMF y qué cambió en 2026?
Es el documento que muestra lo que una persona natural o jurídica debe a las entidades fiscalizadas por la CMF: la deuda directa, la indirecta (la que garantizas como aval o codeudor), la vigente, la morosa por tramos de atraso, las líneas disponibles y los créditos contingentes, como las boletas de garantía.
Para la empresa, el representante legal lo pide en la atención en línea de la CMF con su ClaveÚnica, adjuntando su cédula, el RUT de la empresa y la escritura con sus poderes; la CMF tiene hasta 10 días hábiles para enviarlo. Pide también el de cada socio: si van a ser avales, el banco revisará su deuda personal.
El cambio de 2026 es el Registro de Deuda Consolidada de la Ley 21.680, vigente desde el 1 de abril y administrado por la CMF, que reúne lo que informan bancos, aseguradoras, emisores de tarjetas, cajas de compensación y cooperativas fiscalizadas. El banco necesita tu consentimiento previo y expreso para consultarlo, no puede ver deudas que se hicieron exigibles o se pagaron hace más de cinco años y, una vez acreditadas tus deudas en el registro, no puede exigirte otros documentos para probarlas, salvo motivos justificados.
¿Qué garantías te pueden pedir y cuáles son los requisitos del Fogape en 2026?
- Aval o codeudor solidario de los socios, que responden con su patrimonio personal.
- Hipoteca sobre un inmueble o prenda sobre maquinaria, vehículos o inventario, con gastos de tasación, notaría e inscripción.
- Certificado de fianza de una sociedad de garantía recíproca, que garantiza tu crédito a cambio de una comisión.
- Garantía estatal del Fogape o de Corfo, que cubre un porcentaje del crédito cuando tus garantías no alcanzan.
Para el Fogape necesitas actividad empresarial con formalidad tributaria ante el SII, ventas netas anuales de hasta 100.000 UF, ser sujeto de crédito según la institución y destinar el dinero a capital de trabajo o inversión del giro. Se pide en un banco, cooperativa o sociedad de garantía recíproca con derechos de garantía. Las coberturas especiales de Fogape Chile Apoya no se otorgan desde el 31 de diciembre de 2024.
La cobertura Fogain de Corfo tiene el mismo tope de ventas y exige no tener una mora de más de 60 días con el intermediario. Si alguna vez se cobró una garantía Corfo por no pago de tu empresa, quedas al menos tres años sin nuevas coberturas.
¿Qué indicadores mira el banco?
- Cobertura del servicio de la deuda: el EBITDA (resultado antes de intereses, impuestos, depreciaciones y amortizaciones) dividido por todas las cuotas que pagarás en un año, incluida la nueva. Bajo 1, lo que genera el negocio no alcanza para pagar.
- Endeudamiento: deuda financiera dividida por EBITDA, que indica cuántos años de operación necesitarías para pagar lo que debes.
- Tendencia de ventas: los 24 F29 muestran si creces, si caes o qué tan estacional es tu negocio.
Ejemplo: ¿alcanza tu caja para la nueva cuota?
Ejemplo: una empresa vende $480 millones netos al año (unas 11.600 UF), tiene un EBITDA de $54 millones, paga un leasing de $850.000 al mes y pide $36.000.000 a 1,1 % mensual. Comparamos el crédito a 36 y a 12 meses, con su EBITDA actual y con uno que baja a $40 millones en un mal año.
| Concepto | Crédito a 36 meses | Crédito a 12 meses |
|---|---|---|
| Cuota mensual del crédito nuevo | $1.216.453 | $3.218.801 |
| Cuotas del crédito nuevo en un año | $14.597.436 | $38.625.612 |
| Cuotas del leasing en un año | $10.200.000 | $10.200.000 |
| Servicio de la deuda anual | $24.797.436 | $48.825.612 |
| Cobertura con EBITDA de $54 millones | 2,18 veces | 1,11 veces |
| Cobertura con EBITDA de $40 millones | 1,61 veces | 0,82 veces |
Es el mismo monto, pero a 12 meses un mal año deja a la empresa sin caja para pagar: la cobertura cae bajo 1. A 36 meses paga con holgura aunque el EBITDA caiga 26 %. Llevar este cálculo con los dos escenarios cambia la conversación: ya no pides un monto, propones una estructura que puedes pagar.
Paso a paso
- Revisa tu situación antes que el banco. Genera tu carpeta tributaria y los informes de deudas de la empresa y de los socios, y resuelve anotaciones, contribuciones vencidas o moras.
- Cierra y concilia tus estados financieros. Balance y estado de resultados de dos ejercicios y uno parcial del año, con ventas que coincidan con los F29.
- Calcula tu capacidad de pago. Divide tu EBITDA por todas las cuotas del año con el crédito nuevo, en un escenario normal y en uno con menos ventas.
- Escribe el destino del crédito en una página. Monto, uso, plazo y de dónde saldrá el dinero para pagar. Es lo que el ejecutivo necesita para defender tu caso.
- Define la garantía que ofreces. Si no tienes hipoteca ni prenda, pregunta desde el inicio por el Fogape o la cobertura Corfo.
- Entrega la carpeta por mandato y contrólala. Usa la vigencia más corta que te sirva y anula los mandatos de los bancos con que ya no negocias.
Errores frecuentes
- Pedir el crédito con F29 atrasados o con declaraciones rectificadas la semana anterior.
- Presentar un balance cuyas ventas no coinciden con la suma de los F29 del año.
- Dejar que el banco descubra en la carpeta tributaria una anotación o contribuciones impagas.
- Olvidar que lo que los socios garantizan como avales también pesa en la evaluación.
- Elegir el plazo más corto para pagar menos intereses y dejar la cobertura bajo 1 en el primer mes malo.
Preguntas frecuentes
¿Cuánto dura la carpeta tributaria electrónica?
La carpeta regular vale 90 días. La que se entrega por mandato a instituciones puede durar 90, 180 o 365 días, y en ambos casos puedes anularla antes. Conviene usar la más corta que te sirva.
¿Puedo pedir un crédito si mi empresa no lleva contabilidad completa?
Sí. El régimen Pro Pyme Transparente libera a la empresa, para efectos tributarios, de la contabilidad completa y los balances, pero el banco igual querrá estados financieros. La ley permite llevar contabilidad completa de forma voluntaria sin cambiar cómo tributas.
¿El banco puede ver mis deudas sin mi autorización?
Para consultar el Registro de Deuda Consolidada necesita tu consentimiento previo y expreso, que puede ser verbal, escrito o electrónico. Si te otorga el crédito, ese consentimiento se extiende mientras el crédito esté vigente, para gestionar su riesgo.
¿Me pueden rechazar un crédito Fogape si cumplo los requisitos?
Sí. El Fogape no presta ni obliga al banco a prestarte: garantiza una parte del crédito que la institución decide otorgar según sus políticas. Resuelve la falta de garantías, no la falta de capacidad de pago.
¿Las deudas con Tesorería aparecen en el Registro de Deuda Consolidada?
No: la ley excluye a la Tesorería y al Banco Central como entidades que informan al registro. Pero las contribuciones vencidas aparecen en la carpeta tributaria, y el banco puede pedirte el certificado de deuda fiscal.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Servicio de Impuestos Internos — ¿Cuáles son los tipos de Carpetas Tributarias Electrónicas y qué contienen?
- ChileAtiende — Carpeta tributaria electrónica
- Comisión para el Mercado Financiero — ¿Qué es el Informe de Deudas de CMF?
- ChileAtiende — Informe de deudas del sistema financiero
- Biblioteca del Congreso Nacional — Ley N.º 21.680, que crea un Registro de Deuda Consolidada
- Biblioteca del Congreso Nacional — Decreto Ley N.º 3.472 de 1980, que crea el Fondo de Garantía para Pequeños Empresarios
- Corfo — Cobertura Fogain: preguntas frecuentes
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta, artículo 14 letra D N.º 8 (régimen Pro Pyme Transparente)
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Costos, márgenes y cajaFinanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio →Seguir leyendo
Otras guías de la Academia
 Caja y financiamiento
Financiamiento para pymes: crédito bancario, Fogape, leasing y factoring comparados
¿Qué financiamiento le conviene a una pyme en Chile y cómo comparo las ofertas?
14 min de lectura Leer → Contabilidad
Balance y estado de resultados: cómo leerlos sin ser contador
¿Cómo leo el balance y el estado de resultados de mi empresa?
8 min de lectura Leer → Costos y rentabilidad
Los 8 indicadores financieros que todo dueño de pyme debería mirar cada mes
¿Qué indicadores financieros debería revisar cada mes en mi pyme?
8 min de lectura Leer →