
Boletas en tu tienda online: cuándo emitirlas, pagos con tarjeta y marketplaces
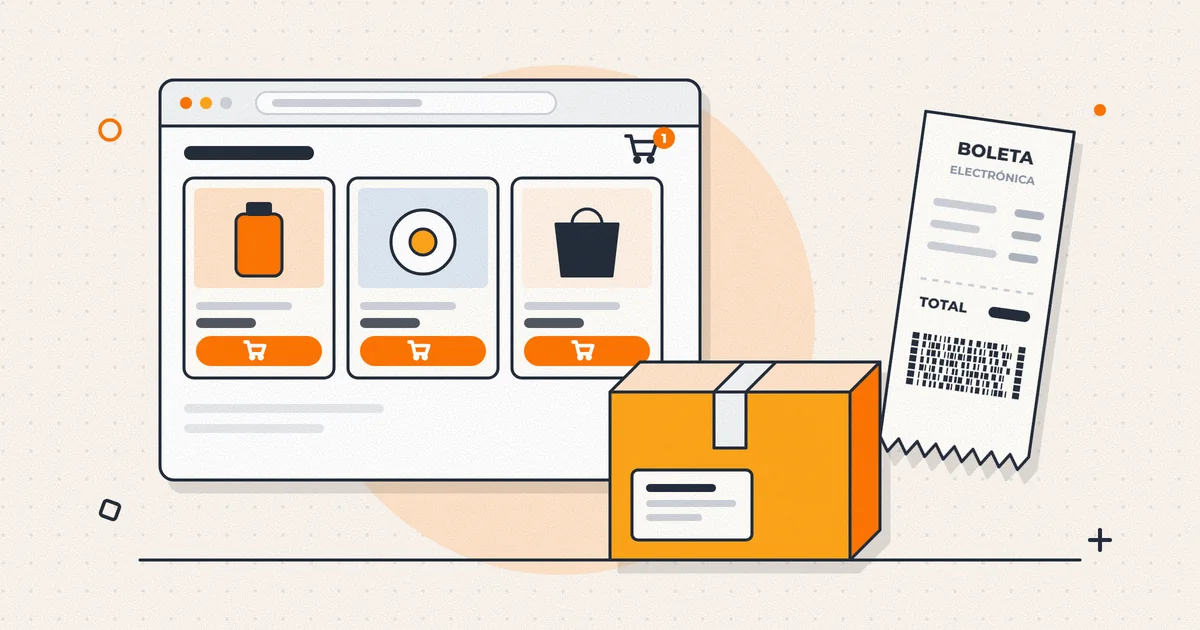
¿Tengo que emitir boleta en mi tienda online si el cliente paga con tarjeta?
No, si el cliente paga con tarjeta u otro medio electrónico de un operador inscrito en el SII: ese comprobante de pago, el voucher, vale como boleta. Si paga por transferencia o en efectivo, la boleta electrónica la emites tú. En ambos casos el cliente debe recibir el documento, impreso o virtual, y en un marketplace la boleta al comprador también la emites tú.
En una tienda online conviven tres documentos que valen como boleta o la reemplazan: la boleta electrónica que emite tu sistema, el voucher que genera el operador de pagos y la nota de crédito que la anula. Si no están coordinados, el SII termina contando dos veces la misma venta, o ninguna.
La confusión creció en 2025, cuando circuló que el voucher ya no servía. No es así: la Resolución 53 de ese año obliga a entregarlo, no lo elimina. Aquí verás qué documento corresponde según cómo te pagan, cuándo se emite, qué pasa en los marketplaces y cómo se refleja todo en el F29.
¿Tu tienda online tiene que emitir boleta?
Sí. Toda venta a un consumidor final se documenta con boleta, incluso si el producto está exento (artículos 52 y 53 de la Ley del IVA), y la boleta es electrónica por regla general (artículo 54). Si quien compra es una empresa contribuyente de IVA, corresponde factura.
Para emitir necesitas inicio de actividades y un sistema de boleta electrónica: el gratuito del SII (web o aplicación e-Boleta) o uno de mercado certificado, que se integra al carro de compra.
¿Cuándo el voucher vale como boleta?
El artículo 54 de la Ley del IVA y la Resolución Exenta SII 176 de 2020 dan valor de boleta al comprobante de pago electrónico, el voucher, cuando el cliente paga con tarjeta de crédito, débito, prepago u otro medio electrónico, también en ventas por internet. Funciona porque el operador de pagos, inscrito en el SII, informa cada día las transacciones y el SII las carga en tu Registro de Compras y Ventas (RCV), la base de la propuesta de tu F29.
Las transferencias bancarias no cuentan como pago electrónico para esta regla.
| Cómo paga el cliente | Documento que vale como boleta |
|---|---|
| Tarjeta de crédito, débito o prepago, o medio electrónico de un operador inscrito | El voucher del operador |
| Transferencia bancaria | Boleta electrónica que emites tú |
| Efectivo, por ejemplo al retirar en tienda | Boleta electrónica que emites tú |
| Una parte con tarjeta y el saldo por otro medio | Voucher por lo pagado con tarjeta y boleta por el saldo |
Muchas plataformas de tienda emiten boleta en todas las ventas. Está permitido, pero tienes que declararlo en sii.cl, en la opción Declaración de Modelo de Emisión, para que el SII no registre la misma venta dos veces. Si no lo declaras, el SII asume que el voucher es tu boleta y los duplicados se corrigen con una nota de crédito mensual a tu nombre, fechada el último día del mes y emitida antes de presentar el F29 (Resolución Exenta SII 76 de 2021).
¿En qué momento se emite la boleta en una venta a distancia?
En la venta de productos, la boleta se emite al momento de la entrega real o simbólica; en los servicios, cuando recibes el pago (artículo 55 de la Ley del IVA). El IVA se devenga con la emisión de la boleta o, si la entrega ocurre antes, en la fecha de entrega (artículo 9).
En la práctica, si el cliente paga con tarjeta, el voucher nace con el pago. Si paga por transferencia, lo prudente es emitir la boleta cuando confirmas el pago y antes de despachar: durante el traslado en vehículos de carga, el SII puede pedir la boleta, la factura o la guía de despacho de la mercadería.
¿Quién emite la boleta si vendes en un marketplace?
Tú. El marketplace intermedia, pero el vendedor eres tú. El voucher solo vale como boleta cuando la transacción queda registrada a tu nombre en un operador de pagos; en un marketplace el cobro lo hace la plataforma, así que la boleta o factura al comprador la emites tú, por el precio total.
La plataforma, a su vez, cobra comisiones y cargos que llevan IVA. Si es chilena, te los factura, y ese IVA es crédito fiscal (el IVA de tus compras que descuentas del IVA de tus ventas) si la factura está a nombre de tu empresa. Si es extranjera, se trata como la publicidad del exterior que se explica más abajo.
Desde el 25 de octubre de 2025, la Ley 21.713 hace responsable del IVA al operador de una plataforma de intermediación por lo que se vende en ella, salvo que el vendedor o el comprador sea contribuyente de IVA. Según la Circular SII 39 de 2025, un vendedor con domicilio en Chile es contribuyente, pero tiene que informárselo a la plataforma; si no lo hace, la plataforma pasa a responder por el IVA de esas ventas.
¿Cómo se anula una boleta o se registra una devolución?
Con una nota de crédito electrónica que hace referencia al documento original (artículo 57 de la Ley del IVA). Si la venta se pagó con voucher, primero se anula en el sistema del operador; si no es posible, emites la nota de crédito identificando el comprobante (Resolución Exenta SII 176 de 2020).
El IVA de lo devuelto se rebaja del débito solo si la devolución ocurre dentro de seis meses desde la entrega (artículos 21 N° 2 y 70 de la Ley del IVA).
¿La publicidad que compras en plataformas extranjeras paga IVA?
Sí. Desde la Ley 21.210, la publicidad, el software y las plataformas que prestan empresas sin domicilio en Chile están gravados con IVA (artículo 8 letra n). Si tu empresa es contribuyente de IVA, el impuesto lo declaras tú y no el proveedor (artículo 11 letra e).
Para eso emites una factura de compra, el documento que hace el comprador en lugar del vendedor, por cada cargo en la tarjeta. Ese IVA se declara como retención en el código 39 del F29 y, a la vez, sirve como crédito fiscal según las reglas generales: si toda tu venta es afecta, el efecto neto es cero, pero igual hay que declararlo.
Ejemplo: un mes de una tienda online
Ejemplo: una tienda de ropa en octubre de 2026. Las ventas se muestran con IVA incluido y su desglose en neto e IVA.
| Concepto | Documento | Neto | IVA |
|---|---|---|---|
| Ventas con tarjeta en el sitio: $4.760.000 | Voucher | $4.000.000 | $760.000 |
| Ventas por transferencia: $1.190.000 | Boleta electrónica | $1.000.000 | $190.000 |
| Ventas en un marketplace: $2.380.000 | Boleta electrónica | $2.000.000 | $380.000 |
| Devolución dentro de plazo: $119.000 | Nota de crédito | −$100.000 | −$19.000 |
| Débito fiscal del mes | $1.311.000 | ||
| Comisiones del marketplace | Factura recibida | $240.000 | $45.600 |
| Publicidad en una plataforma extranjera | Factura de compra | $300.000 | $57.000 |
| Crédito fiscal del mes | $102.600 |
El IVA determinado es $1.311.000 menos $102.600, es decir $1.208.400. A eso se suman los $57.000 de la factura de compra declarados en el código 39, así que el F29 paga $1.265.400 de IVA, más el PPM que corresponda. La publicidad extranjera no cambió el total: entró como retención y como crédito por el mismo monto.
Paso a paso
- Integra la boleta electrónica a tu tienda. Usa un sistema certificado que emita y envíe la boleta al correo del cliente en cada venta que no se paga con voucher.
- Declara tu modelo de emisión en sii.cl. Indica si emites boleta solo por los pagos no electrónicos o en todas las ventas. Así el RCV no duplica tus ventas.
- Emite la boleta de las transferencias al confirmar el pago. No esperes al despacho ni al cierre del mes: cada transferencia es una boleta.
- Anula con nota de crédito, nunca borrando. Cada devolución o venta anulada se documenta con nota de crédito electrónica que haga referencia al documento original.
- Concilia el RCV antes de declarar. Compara cada mes el RCV con tu plataforma, el operador de pagos y las liquidaciones de cada marketplace: ventas, comisiones, envíos y devoluciones.
Errores frecuentes
- Emitir boleta y además recibir voucher por la misma venta sin haber declarado el modelo de emisión: el débito aparece dos veces en el RCV.
- No emitir boleta por las ventas pagadas por transferencia.
- Despachar pedidos sin documento emitido.
- Dar por hecho que el marketplace emite la boleta por ti.
- Eliminar del sistema las ventas devueltas en vez de emitir nota de crédito.
- Pagar publicidad en plataformas extranjeras con la tarjeta de la empresa sin emitir la factura de compra.
Preguntas frecuentes
¿Qué hago si un cliente empresa me pide factura?
Le emites factura en lugar de boleta, porque la Ley del IVA exige factura en las ventas a otros contribuyentes. Con ella, tu cliente puede usar el IVA como crédito fiscal.
¿Las ventas por redes sociales o WhatsApp siguen las mismas reglas?
Sí. El canal no cambia la obligación: si te pagan con un medio electrónico de un operador inscrito, el voucher vale como boleta; si te transfieren, emites boleta electrónica.
¿Qué pasa si el cliente dice que no quiere el comprobante?
Igual tienes que entregarlo, impreso o virtual: la Resolución 53 de 2025 eliminó esa excepción. El consumidor también tiene la obligación de exigirlo y puede recibir una multa de hasta 1 UTM si no lo hace.
¿Necesito boleta si vendo productos exentos de IVA?
Sí. La obligación de documentar rige aunque la venta esté exenta; en ese caso se emite una boleta no afecta o exenta electrónica.
¿Puedo cambiar mi modelo de emisión?
Sí. El modelo rige desde que lo declaras en sii.cl y el SII permite modificarlo una vez al día.
¿Hasta cuándo puedo rebajar el IVA de una devolución?
Hasta seis meses contados desde la entrega del producto. Si la devolución ocurre después, el IVA de esa venta ya no se recupera con la nota de crédito.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Servicio de Impuestos Internos — Resolución Exenta SII N° 53 de 2025: entrega de la boleta o del comprobante de pago electrónico
- Servicio de Impuestos Internos — Resolución Exenta SII N° 176 de 2020: comprobantes de pago electrónico con valor de boleta
- Servicio de Impuestos Internos — Resolución Exenta SII N° 76 de 2021: modelo de emisión y notas de crédito por duplicidad
- Servicio de Impuestos Internos — Boleta electrónica y comprobante de pago electrónico (voucher)
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (DL 825)
- Servicio de Impuestos Internos — Circular SII N° 39 de 2025: operadores de plataformas digitales de intermediación
- Servicio de Impuestos Internos — Factura de compra por servicios de prestadores extranjeros
- Biblioteca del Congreso Nacional — Código Tributario, artículo 97 N° 10 y N° 19
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Estrategia fiscalPlanificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Seguir leyendo
Otras guías de la Academia
 Tributario
IVA y F29: cómo se calcula, cuándo vence y cómo declararlo paso a paso
¿Qué es el F29 y cómo se declara el IVA cada mes?
13 min de lectura Leer → Tributario
Crédito fiscal de IVA: qué facturas sirven y cuándo lo pierdes
¿Qué facturas dan derecho a crédito fiscal de IVA y cuándo se pierde?
8 min de lectura Leer →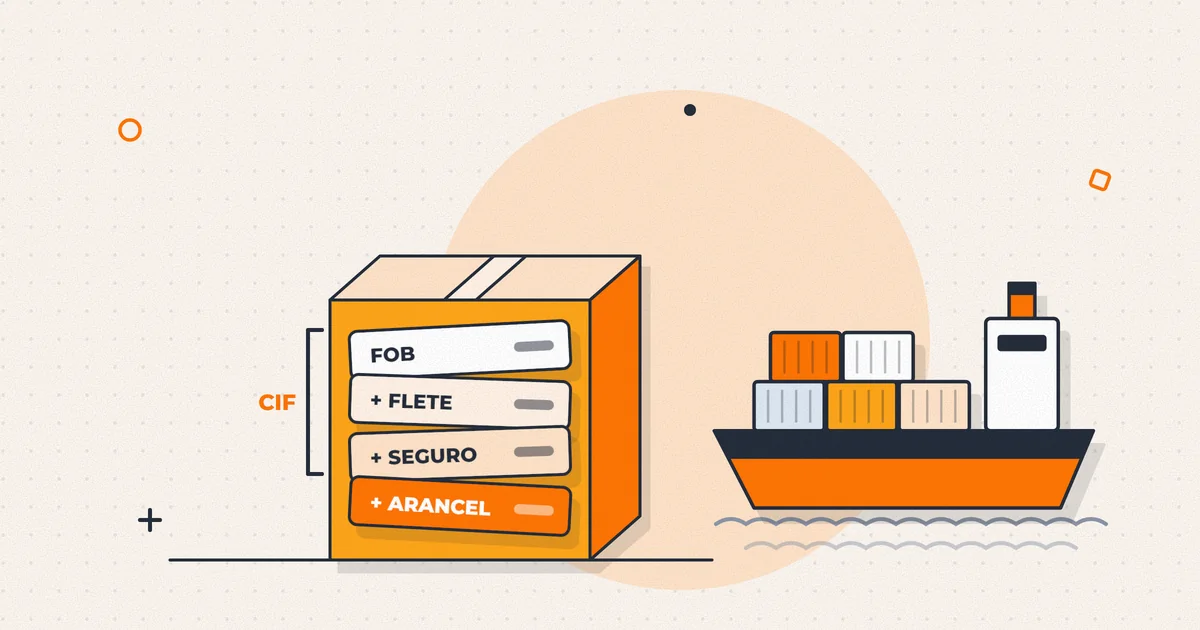 Costos y rentabilidad
Costo de importación: cómo calcular el costo real de tu producto puesto en bodega
¿Cómo calculo el costo real de un producto importado puesto en mi bodega?
7 min de lectura Leer →