
Costo de importación: cómo calcular el costo real de tu producto puesto en bodega
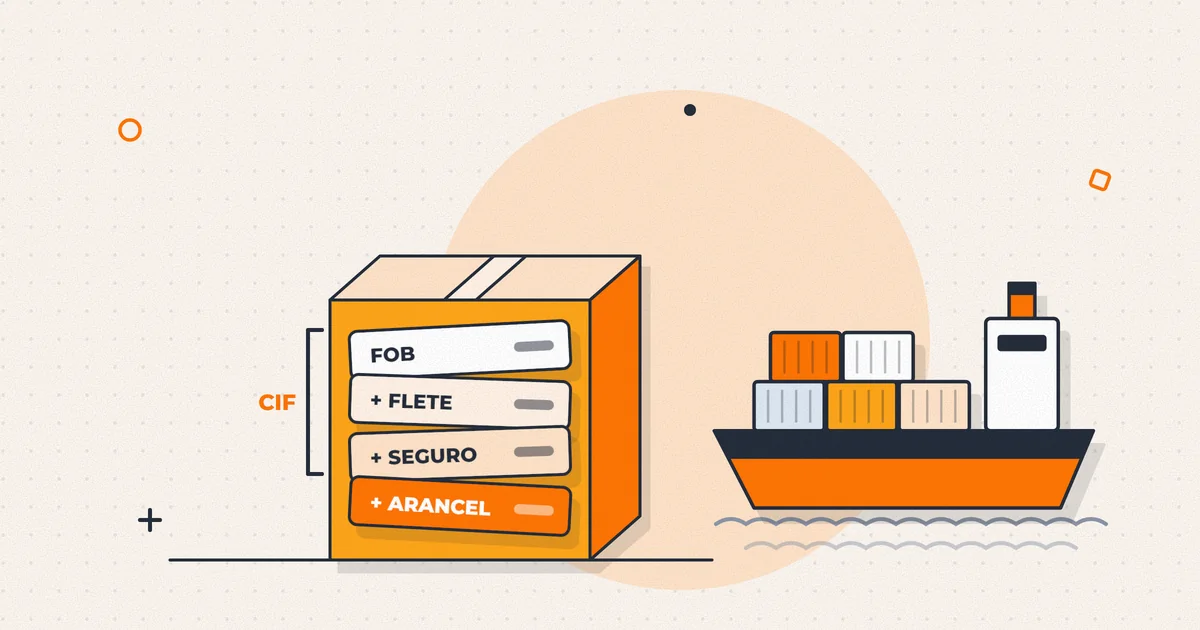
¿Cómo calculo el costo real de un producto importado puesto en mi bodega?
El costo de importación es el precio FOB más todo lo necesario para dejar el producto en tu bodega: flete y seguro internacional, arancel, agente de aduana, gastos portuarios, almacenaje y transporte interno. El IVA no se suma si lo recuperas como crédito fiscal. Los gastos comunes se reparten entre productos según valor, peso o volumen, y el total se divide por las unidades recibidas.
El precio que te cobra el proveedor extranjero es solo el punto de partida. Entre el puerto de origen y tu bodega se suman flete, seguro, arancel, agente de aduana, almacenaje y transporte, y si olvidas alguno fijas precios con un margen que no existe.
Esta guía muestra qué entra y qué no entra al costo, cómo repartir los gastos comunes entre productos, qué tipo de cambio usar y qué exige la Ley de la Renta, con una planilla de ejemplo calculada al peso.
¿Qué gastos forman el costo de importación?
El costo puesto en bodega, también llamado costo de internación, suma todo lo que pagas hasta tener el producto disponible para vender:
| Componente | Qué es | Dato práctico |
|---|---|---|
| Valor FOB | Precio de la mercadería puesta a bordo en el puerto de origen. | Sale de la factura del proveedor. |
| Flete internacional | Transporte desde el origen hasta Chile. | Si no acreditas el monto real, Aduanas usa 5 % del FOB en vía marítima para el valor aduanero. |
| Seguro | Cobertura de la carga en el trayecto. | Si no lo acreditas, Aduanas considera 2 % del FOB. |
| Valor CIF | FOB más flete más seguro. | Es la base del arancel. |
| Arancel (derecho ad valorem) | Impuesto aduanero a la importación. | 6 % del CIF por regla general; 0 % o rebajado con acuerdo comercial. |
| Agente de aduana | Honorarios y gastos de despacho. | Obligatorio si la mercadería supera USD 1.000 FOB. |
| Gastos portuarios y almacenaje | Manipulación de la carga y días en el recinto de depósito. | Si vence el plazo de depósito, se suma un recargo de hasta 5 % del valor aduanero más intereses. |
| Transporte a tu bodega | Flete desde el puerto o aeropuerto. | Va por el monto neto de la factura. |
Las comisiones bancarias del pago al exterior y el costo de financiar anticipos no están en la lista de costo directo del artículo 30 de la Ley de la Renta, pero sí afectan tu margen. Llévalas como gasto financiero y míralas aparte.
¿Por qué el IVA no es parte del costo?
Porque lo recuperas. El IVA que pagas en Aduanas y el de las facturas nacionales de la operación es crédito fiscal (artículo 23 de la Ley del IVA): lo descuentas del IVA de tus ventas. Si además lo sumas al costo, inflas el precio y cuentas dos veces el mismo peso.
Hay tres casos en que sí es costo: cuando la mercadería se destina a ventas exentas, la parte que no recuperas si vendes afecto y exento a la vez, y cuando compraste en una plataforma extranjera sin informar que eres contribuyente de IVA, porque ese impuesto no da crédito.
¿Cómo repartir los gastos comunes entre productos?
Cuando un embarque trae varios productos, los gastos comunes hay que prorratearlos, es decir, repartirlos con un criterio. Las bases posibles son valor FOB, peso o volumen, y la regla práctica es asignar cada gasto según lo que lo hace crecer:
- Por valor: seguro, arancel y agente de aduana, que suelen depender del monto declarado. El arancel puedes tomarlo directo de la DIN, la declaración de ingreso, que lo calcula por ítem.
- Por volumen: flete marítimo, gastos portuarios, almacenaje y transporte interno, cuando la carga ocupa más espacio que peso.
- Por peso: flete aéreo y carga pesada, que suelen cobrarse por kilo.
¿Cómo se ve el cálculo en una planilla?
Ejemplo: una empresa importa tres productos en un contenedor, con un dólar supuesto de $950. Los gastos por volumen suman $2.320.000: flete marítimo de USD 1.800 ($1.710.000), gastos portuarios y almacenaje por $290.000 y transporte a bodega por $320.000. Los gastos por valor suman $1.860.000: seguro de USD 200 ($190.000), arancel de 6 % sobre un CIF de $20.900.000 ($1.254.000) y agente de aduana por $416.000.
| Concepto | Producto A | Producto B | Producto C | Total |
|---|---|---|---|---|
| Unidades recibidas | 1.000 | 2.000 | 400 | - |
| FOB en dólares | USD 10.000 | USD 6.000 | USD 4.000 | USD 20.000 |
| FOB en pesos | $9.500.000 | $5.700.000 | $3.800.000 | $19.000.000 |
| Volumen | 8 m³ | 20 m³ | 4 m³ | 32 m³ |
| Gastos por volumen ($72.500 por m³) | $580.000 | $1.450.000 | $290.000 | $2.320.000 |
| Gastos por valor (50 %, 30 % y 20 % del FOB) | $930.000 | $558.000 | $372.000 | $1.860.000 |
| Costo puesto en bodega | $11.010.000 | $7.708.000 | $4.462.000 | $23.180.000 |
| Costo unitario | $11.010 | $3.854 | $11.155 | - |
| Costo unitario si todo se reparte por valor | $11.590 | $3.477 | $11.590 | - |
Cada peso pagado al proveedor terminó costando $1,22 puesto en bodega. Pero si repartes todo por valor, el producto B, barato y voluminoso, aparece costando $3.477 cuando en realidad cuesta $3.854, casi 11 % más. Ponerle precio con el primer número es vender con un margen que no existe.
El IVA pagado en esta importación, $4.209.260, no está en la planilla: se recupera como crédito fiscal.
¿Qué tipo de cambio debo usar?
Para efectos tributarios, el SII indica que el valor de la mercadería comprada en el extranjero se convierte con el tipo de cambio vigente a la fecha de la factura del proveedor extranjero. A eso se suman el seguro y el flete, los derechos de internación y los gastos de desaduanamiento.
El arancel y los demás pagos en Aduanas quedan en pesos en el comprobante de pago: registra lo que efectivamente pagaste. Los gastos nacionales van por el monto neto de cada factura.
Si pagas al proveedor después, con otro dólar, esa diferencia no corrige el costo del producto: es una diferencia de cambio y va a resultados. Y para revisar precios, mira el dólar de hoy, no el del último embarque.
¿Cuál es el costo tributario según la Ley de la Renta?
El artículo 30 de la Ley de la Renta define el costo directo de las mercaderías internadas: valor CIF, derechos de internación, gastos de desaduanamiento y, en forma optativa, el flete y el seguro hasta tus bodegas. Para rebajarlo al vender, la ley admite dos métodos, el de los costos más antiguos (FIFO) o el costo promedio ponderado, y el elegido se mantiene al menos cinco ejercicios. El SII ha dicho que no puede autorizar otros, como el costo estándar (Oficio N.º 1319 de 1998).
En el régimen general, las existencias al cierre se ajustan a su costo de reposición, que para los bienes importados se calcula desde la última importación (artículo 41 N.º 3). En el Pro Pyme General no se aplica corrección monetaria y las existencias compradas en el año se reconocen como gasto aunque no se hayan vendido (artículo 14 letra D). Igual necesitas el costo unitario para fijar precios y controlar tu inventario.
Paso a paso
- Reúne los documentos del embarque. Factura del proveedor, documento de transporte, póliza de seguro, DIN con su comprobante de pago y las facturas del agente, el almacenaje y el transporte.
- Convierte a pesos con un criterio fijo. La factura del proveedor, al dólar de su fecha; los pagos en Aduanas y los gastos nacionales, por lo efectivamente pagado y sin IVA.
- Clasifica cada gasto común. Decide si se reparte por valor, peso o volumen y deja el criterio por escrito para aplicarlo igual en cada embarque.
- Calcula el costo unitario. Suma el FOB y los gastos asignados a cada producto y divide por las unidades recibidas, no por las pedidas.
- Actualiza el inventario y revisa precios. Carga el costo con el método que usas, FIFO o promedio ponderado, y compáralo con tus precios de venta vigentes.
Errores frecuentes
- Costear con el precio del proveedor más un porcentaje fijo «de internación» que nadie revisa.
- Sumar al costo el IVA de importación que la empresa recupera como crédito fiscal.
- Repartir todos los gastos por valor y subcostear los productos baratos y voluminosos.
- Mezclar con el costo las diferencias de cambio del pago al proveedor.
- Dividir por las unidades pedidas en vez de las recibidas.
- Cerrar el costeo antes de recibir facturas que llegan tarde, como el almacenaje o el transporte.
Preguntas frecuentes
¿Qué diferencia hay entre FOB, CIF y costo puesto en bodega?
El FOB es el precio de la mercadería embarcada en origen. El CIF le suma el seguro y el flete hasta Chile. El costo puesto en bodega agrega el arancel, el agente de aduana, los gastos portuarios, el almacenaje y el transporte hasta tu bodega.
¿Cuánto es el factor de internación de una importación?
Depende de la ruta, el volumen, el arancel y el valor de la carga, así que no hay un porcentaje que sirva para todo. Calcúlalo con tus embarques reales: costo total puesto en bodega dividido por el FOB en pesos. En el ejemplo de esta guía fue 1,22.
¿El almacenaje y el transporte interno son costo o gasto?
Para tu costeo, ambos son costo del producto. En lo tributario, el artículo 30 incluye los gastos de desaduanamiento y te deja sumar en forma optativa el flete y el seguro hasta tu bodega; si no los sumas, se rebajan como gasto.
¿Qué hago si una factura del embarque llega después de cerrar el costeo?
Ajusta el costo de las unidades que siguen en bodega y lleva al costo de ventas la parte que corresponde a las ya vendidas. Para evitarlo, deja el costeo como provisorio hasta tener todas las facturas.
¿Puedo costear con un dólar promedio del mes?
Para presupuestar, sí. Para el costo que registras en inventario, el SII pide el tipo de cambio de la fecha de la factura del proveedor extranjero.
¿El arancel se recupera como el IVA?
No. El arancel es un costo definitivo y forma parte del costo directo de la mercadería. Por eso conviene revisar si el producto puede acogerse a un acuerdo comercial que lo deje en 0 % o lo rebaje.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta (DL 824), artículos 14 letra D, 30 y 41
- Servicio de Impuestos Internos — ¿Cómo se determina el costo de mercaderías adquiridas en el extranjero?
- Servicio de Impuestos Internos — Oficio N.º 1319 de 1998: métodos de costo de las existencias (artículos 30 y 41)
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (DL 825), artículo 23
- Servicio Nacional de Aduanas — ¿Cuáles son los impuestos que debo pagar al importar?
- Servicio Nacional de Aduanas — ¿Qué debo hacer para importar una mercancía?
- Servicio Nacional de Aduanas — Compendio de Normas Aduaneras, capítulo 2: valoración en aduana de las mercancías
- Biblioteca del Congreso Nacional — Ordenanza de Aduanas (DFL 30 de 2004), artículos 70 y 154
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Costos, márgenes y cajaFinanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para importadorasContabilidad para laboratorios y droguerías
Seguir leyendo
Otras guías de la Academia
 Tributario
IVA en importaciones: cómo se paga en Aduanas, cuándo se difiere y cómo usarlo como crédito
¿Cómo se paga el IVA de una importación y cómo se recupera como crédito fiscal?
8 min de lectura Leer → Costos y rentabilidad
Cómo calcular el margen real de tu pyme por producto y por cliente
¿Cómo se calcula el margen de ganancia de un producto y de un cliente?
14 min de lectura Leer →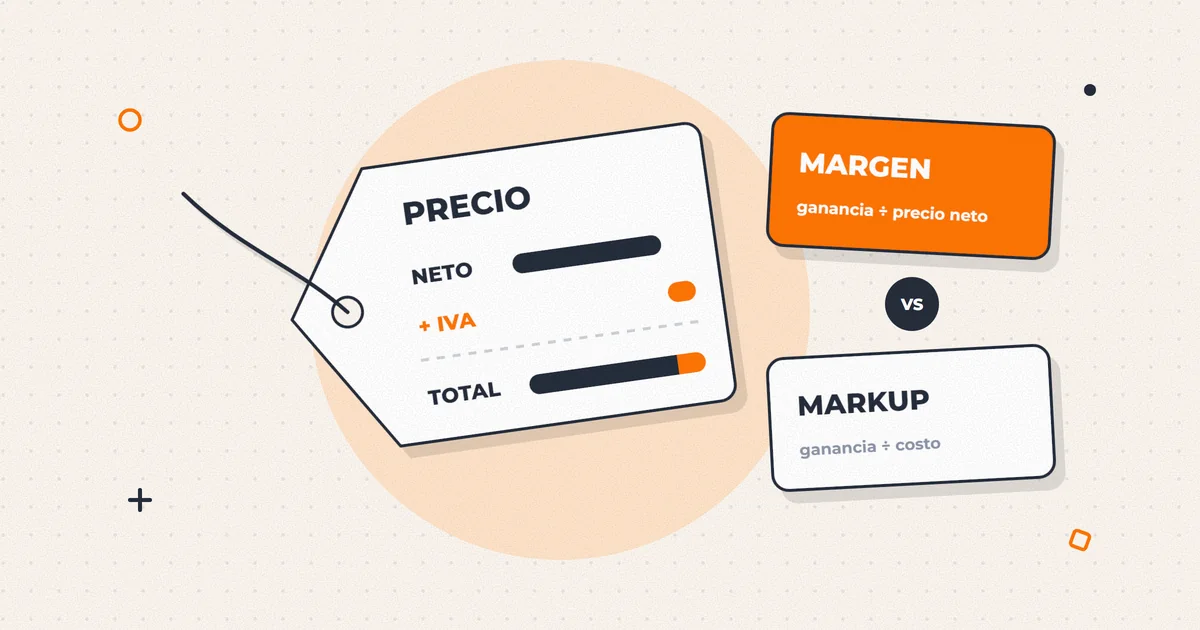 Costos y rentabilidad
Cómo fijar el precio de venta sin perder plata: margen y markup no son lo mismo
¿Cómo se calcula el precio de venta de un producto?
8 min de lectura Leer →