
Cómo fijar el precio de venta sin perder plata: margen y markup no son lo mismo
¿Cómo se calcula el precio de venta de un producto?
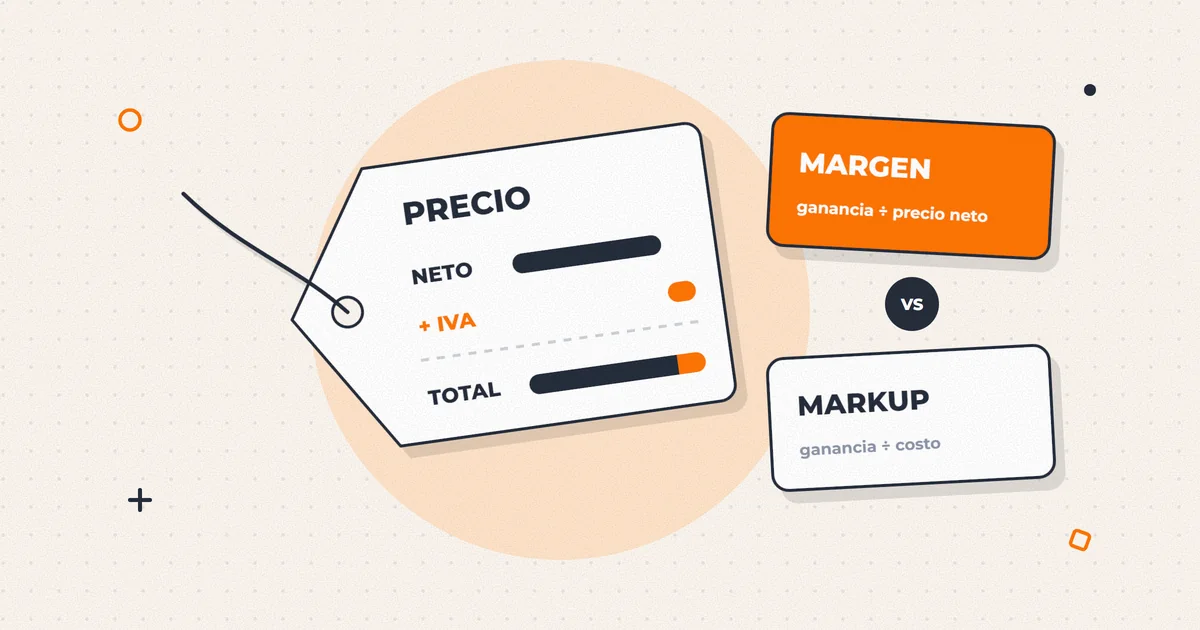
Divide el costo por uno menos el margen que buscas: con un costo de $10.000 y un margen de 30 %, el precio neto es $14.286. Si en cambio multiplicas el costo por 1,30, aplicas un markup de 30 % y tu margen real queda en 23,1 %. Luego suma el 19 % de IVA y, si vendes a consumidores, muestra el precio final con impuestos.
La forma más común de poner precio en una pyme es multiplicar el costo por un número: 1,3, 1,5, el doble. Funciona hasta que alguien pregunta cuánto margen deja ese precio, y la respuesta casi nunca es la que el dueño cree.
Esta guía explica cómo pasar de margen a markup, cómo incluir en el precio las comisiones y el IVA, qué exige la ley al vender a consumidores y cuánto tienes que vender de más para que un descuento no te haga perder dinero.
¿Qué diferencia hay entre margen y markup?
Los dos miden la misma ganancia por unidad, precio menos costo, pero la comparan con cosas distintas. El margen la divide por el precio de venta; el markup, o recargo, la divide por el costo. Ambos se calculan con montos netos, sin IVA.
- Margen = (precio neto − costo) ÷ precio neto. Para fijar el precio a partir de un margen: precio = costo ÷ (1 − margen).
- Markup = (precio neto − costo) ÷ costo. Para fijar el precio a partir de un markup: precio = costo × (1 + markup).
Ejemplo: un producto te cuesta $10.000 neto. Si le aplicas un markup de 30 %, lo vendes en $13.000 y ganas $3.000 por unidad. Pero tu margen es $3.000 ÷ $13.000 = 23,1 %, no 30 %. Para tener de verdad un margen de 30 %, el precio debe ser $10.000 ÷ 0,70 = $14.286.
Tabla de conversión de margen a markup
Usa esta tabla para traducir el margen que necesitas al markup que tienes que aplicar. Las fórmulas son markup = margen ÷ (1 − margen) y margen = markup ÷ (1 + markup).
| Margen sobre el precio | Markup sobre el costo | Precio neto si el costo es $10.000 |
|---|---|---|
| 10 % | 11,1 % | $11.111 |
| 15 % | 17,6 % | $11.765 |
| 20 % | 25,0 % | $12.500 |
| 25 % | 33,3 % | $13.333 |
| 30 % | 42,9 % | $14.286 |
| 35 % | 53,8 % | $15.385 |
| 40 % | 66,7 % | $16.667 |
| 50 % | 100,0 % | $20.000 |
¿Qué costo usar y cómo incluir las comisiones en el precio?
El costo que va en la fórmula es el costo variable completo de cada unidad (compra o producción, flete de entrada y mermas) y, si el proveedor ya subió, el de reposición.
Las comisiones que se cobran como porcentaje de la venta, como la de tarjetas o la de un marketplace, no se suman al costo: se restan en el denominador, porque crecen con el precio. La fórmula queda así: precio neto = costo ÷ (1 − margen − comisión).
El resultado es el precio mínimo para ese margen, no necesariamente el precio correcto: compáralo siempre con lo que paga el mercado.
¿Cómo entra el IVA en el precio final?
El IVA es 19 % sobre la base imponible (artículo 14 de la Ley sobre Impuesto a las Ventas y Servicios). El precio final es el precio neto × 1,19, y para volver del precio final al neto divides por 1,19: de un precio de $11.900, $10.000 son tuyos y $1.900 son IVA.
Ese IVA no es ingreso tuyo, así que el margen se calcula siempre sobre el neto. Si redondeas el precio final, recalcula el neto y el margen con el precio redondeado.
Si vendes a otras empresas con factura, lo habitual es cotizar en neto más IVA, dejando claro en la cotización que el impuesto no está incluido.
¿Qué exige la ley al informar precios al consumidor?
Si le vendes a consumidores finales, la Ley 19.496 sobre protección de los derechos de los consumidores (texto refundido en el DFL N.º 3 de 2019 del Ministerio de Economía) y sus reglamentos fijan reglas concretas:
- El precio debe comprender el valor total del bien o servicio, incluidos los impuestos (artículo 30). A consumidores no se les puede publicar «$10.000 + IVA».
- Debe ser claramente visible antes de la compra, en vitrinas, estanterías, sitios de internet y aplicaciones; si el cliente no puede ver los precios por sí mismo, debes tener una lista a su disposición (artículo 30).
- Cobrar un precio superior al exhibido, informado o publicitado es infracción (artículo 18).
- En toda promoción u oferta debes informar sus bases y su plazo de duración (artículo 35).
- En tu tienda online, antes del pago, debes mostrar el costo total, con el despacho desglosado del precio (Reglamento de Comercio Electrónico, Decreto 6 de 2021, vigente desde marzo de 2022).
- Junto al precio de venta debes informar el precio por unidad de medida, con el formato «$[precio] por [unidad]», en los productos cuyo envase indica una unidad de medida (Decreto 38 de 2024). Rige desde septiembre de 2025 y, para las pequeñas empresas, desde diciembre de 2025. Las microempresas, con ventas de hasta 2.400 UF al año, están exceptuadas.
Si la infracción no tiene una sanción especial, la multa es de hasta 300 UTM (artículo 24): $21.732.000 con la UTM de noviembre de 2026, que es de $72.440.
¿Cuánto más tienes que vender para compensar un descuento?
Un descuento sale completo de tu margen. Si tu margen de contribución es 30 % y das 10 % de descuento, cada venta te deja 20 % del precio original en vez de 30 %: un tercio menos. Para ganar lo mismo que antes tienes que vender 50 % más. La fórmula es: aumento de volumen necesario = margen ÷ (margen − descuento) − 1.
| Tu margen de contribución | Descuento de 5 % | Descuento de 10 % | Descuento de 15 % | Descuento de 20 % |
|---|---|---|---|---|
| 20 % | +33 % | +100 % | +300 % | Imposible: no queda margen |
| 30 % | +20 % | +50 % | +100 % | +200 % |
| 40 % | +14 % | +33 % | +60 % | +100 % |
La tabla supone costos por unidad constantes. Si la promoción no va a aumentar tus ventas en esa proporción, te hará perder dinero aunque la caja registre más movimiento.
Ejemplo completo: del costo al precio en vitrina
Ejemplo: un producto cuesta $10.000 neto, la tienda quiere un margen de contribución de 30 % y paga 2 % de comisión de tarjetas sobre el total con IVA (2,38 % del neto).
Precio neto = $10.000 ÷ (1 − 0,30 − 0,0238) = $14.789. Con IVA: $14.789 × 1,19 = $17.599. La tienda lo redondea hacia arriba y publica $17.990. Luego evalúa una promoción de 10 % de descuento:
| Concepto | Precio normal | Con 10 % de descuento |
|---|---|---|
| Precio publicado con IVA | $17.990 | $16.191 |
| IVA (19 %) | $2.872 | $2.585 |
| Precio neto | $15.118 | $13.606 |
| Comisión de tarjetas (2 % del total) | −$360 | −$324 |
| Costo del producto | −$10.000 | −$10.000 |
| Margen de contribución por unidad | $4.758 (31,5 %) | $3.282 (24,1 %) |
Para ganar con la promoción lo mismo que sin ella, la tienda tiene que vender 45 % más unidades ($4.758 ÷ $3.282 = 1,45). La tabla anterior daría 47 %, porque supone costos por unidad fijos, y aquí la comisión baja junto con el precio.
Paso a paso
- Calcula el costo variable completo. Compra o producción, flete de entrada y mermas, a costo de reposición.
- Define el margen sobre el precio. El que cubre tus costos fijos y deja utilidad, expresado sobre la venta, no sobre el costo.
- Aplica la fórmula con las comisiones. Precio neto = costo ÷ (1 − margen − comisiones porcentuales). Si la comisión se cobra sobre el total con IVA, multiplícala por 1,19.
- Compara con el mercado. Si el mercado paga menos que tu precio mínimo, revisa el costo o el producto antes de resignar margen.
- Agrega el IVA, redondea y recalcula. Multiplica por 1,19, redondea el precio final y vuelve a calcular el neto y el margen con el precio que vas a cobrar.
- Cumple las reglas de exhibición. Precio total con impuestos, visible y el mismo en vitrina, web y caja, con precio por unidad de medida cuando corresponda.
Errores frecuentes
- Multiplicar el costo por 1,3 y creer que el margen es 30 %.
- Fijar el precio con el costo de la última factura cuando el de reposición ya subió.
- Calcular la comisión de tarjetas sobre el neto, cuando se cobra sobre el total con IVA.
- Publicar precios «+ IVA» a consumidores finales.
- Tener un precio en la web y otro en la caja: cobrar más que lo exhibido es infracción.
- Lanzar promociones sin bases ni plazo, o sin calcular cuánto volumen adicional necesitan.
Preguntas frecuentes
¿Cómo calculo el precio sin IVA a partir del precio final?
Divide el precio final por 1,19. Un precio de $23.800 con IVA equivale a $20.000 netos y $3.800 de IVA. No le restes 19 % al precio final: te daría $19.278, que es incorrecto.
¿Qué margen debería ponerle a mis productos?
El que cubra tus costos fijos y deje la utilidad que buscas con el volumen que realmente vendes; ese cálculo es el punto de equilibrio. Si con el precio de mercado no te alcanza, el problema está en el costo o en el volumen.
¿Es obligatorio mostrar el precio por kilo o por litro?
Sí, si tu empresa no es microempresa y el envase del producto indica una unidad de medida. El Decreto 38 de 2024 lo exige junto al precio, en tienda física y online, con caracteres de al menos la mitad del alto de los del precio. Hay excepciones, como los productos de menos de 50 gramos o mililitros y los platos preparados de cafeterías y restaurantes.
¿Puedo cobrar el despacho aparte del precio del producto?
Sí, pero el Reglamento de Comercio Electrónico te obliga a mostrar el costo total antes del pago, con el despacho desglosado del precio. Ningún cargo debería aparecer recién al pagar.
¿Conviene más subir el precio o bajar el costo?
Con márgenes bajos, el precio pesa más. Si tu margen es 10 % y subes el precio 2 %, tu ganancia por unidad sube 20 %; si bajas el costo 2 %, sube 18 %. La cifra final depende de cuántos clientes acepten el alza.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — DFL N.º 3 de 2019, texto refundido de la Ley 19.496 sobre protección de los derechos de los consumidores (artículos 18, 24, 30 y 35)
- Biblioteca del Congreso Nacional — Decreto 6 de 2021, Reglamento de Comercio Electrónico
- Diario Oficial de la República de Chile — Decreto 38 de 2024, Reglamento sobre información del precio por unidad de medida de productos ofrecidos al consumidor
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (DL 825), artículo 14
- Biblioteca del Congreso Nacional — Ley 20.416, que fija normas especiales para las empresas de menor tamaño (artículo segundo)
- Servicio de Impuestos Internos — Valores de UTM y UTA 2026
Si necesitas ayuda con esto
Servicios relacionados
Finanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para e-commerce y tiendas onlineContabilidad para tiendas y localesContabilidad y costos para fábricasContabilidad para talleres mecánicos
Seguir leyendo
Otras guías de la Academia
 Costos y rentabilidad
Cómo calcular el margen real de tu pyme por producto y por cliente
¿Cómo se calcula el margen de ganancia de un producto y de un cliente?
14 min de lectura Leer →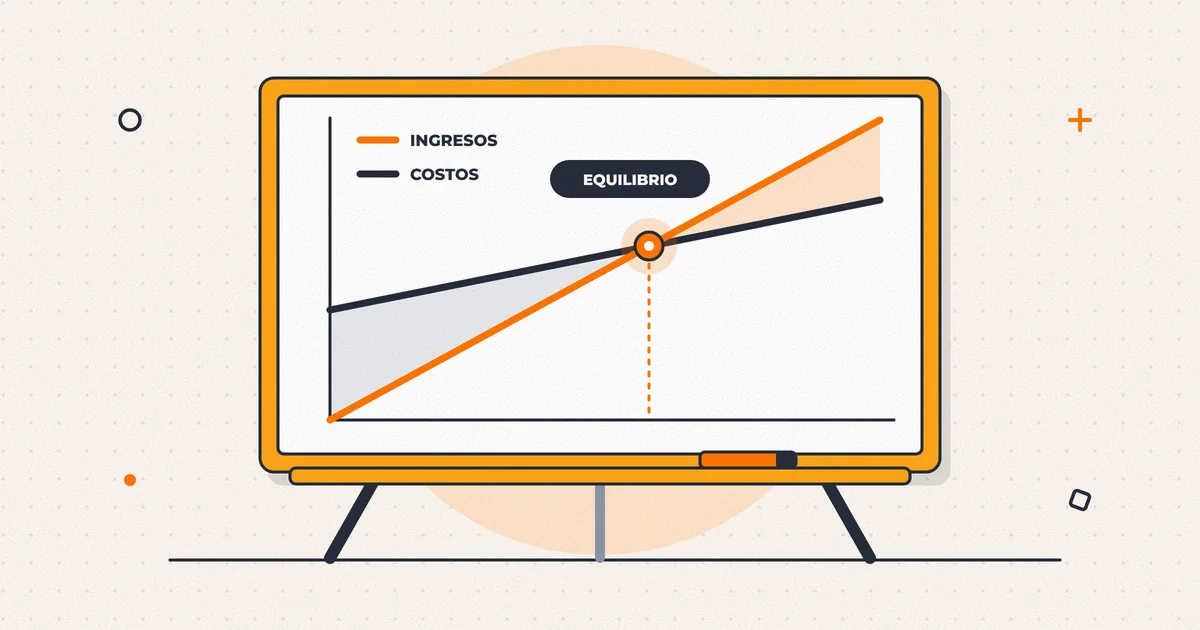 Costos y rentabilidad
Punto de equilibrio: cuánto tienes que vender para no perder, con ejemplo
¿Cómo se calcula el punto de equilibrio de un negocio?
8 min de lectura Leer → Costos y rentabilidad
Food cost: cómo calcular el costo de cada plato y fijar su precio
¿Cómo calculo el food cost de un plato y su precio de venta?
8 min de lectura Leer →