
Food cost: cómo calcular el costo de cada plato y fijar su precio
¿Cómo calculo el food cost de un plato y su precio de venta?
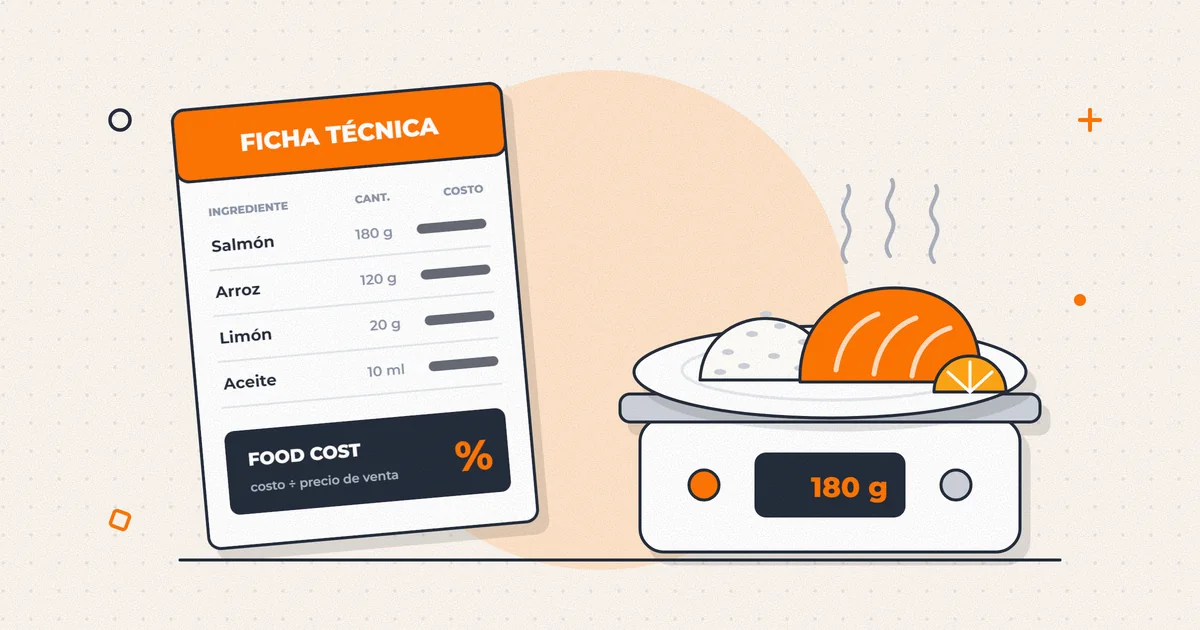
El food cost es el costo de los ingredientes de un plato dividido por su precio de venta neto, sin IVA. Se calcula con una ficha técnica que registra cada ingrediente con su rendimiento después de la merma y su precio de compra neto. El precio neto sale de dividir ese costo por el food cost objetivo; multiplicado por 1,19, da el precio de carta.
En un restaurante el dinero se pierde gramo a gramo: una porción de carne que sale 40 gramos más grande, una caja de tomates que se pudre, un proveedor que subió el precio y una carta que siguió igual. Nada de eso aparece por separado en la contabilidad; se nota a fin de mes, cuando la caja no cuadra con lo vendido.
El food cost es la herramienta para medirlo: cómo armar la ficha de cada plato, tratar la merma y el IVA, llegar al precio de carta y comparar lo que debiste gastar con lo que gastaste.
¿Qué es el food cost y cómo se calcula?
El food cost, o costo de materia prima, es la proporción del precio de venta que se va en ingredientes. La fórmula: food cost = costo de los ingredientes del plato ÷ precio de venta neto × 100. Si un plato cuesta $6.200 en ingredientes y se vende en $20.000 netos, su food cost es 31 %.
Dos reglas evitan la mayoría de los errores. El precio de venta va sin IVA, porque el IVA no es tuyo. Y el costo es lo que de verdad te cuesta cada ingrediente después de limpiarlo, no el precio de lista del proveedor. Las bebidas se miden aparte, con su propio porcentaje.
¿Qué es una ficha técnica o receta estándar?
Es el documento que define cómo se hace un plato y cuánto cuesta. Sin ficha técnica, cada cocinero sirve a su manera y el costo del plato es una opinión. Debe incluir:
- Nombre del plato y número de porciones que rinde la receta.
- Cada ingrediente con la cantidad servida, en gramos o unidades.
- El rendimiento de cada ingrediente después de la merma.
- El precio de compra neto y la fecha de su última actualización.
- El costo por ingrediente, el costo total y el food cost resultante.
- Una foto del montaje, para que la porción sea siempre la misma.
¿Cómo se calculan la merma y el rendimiento?
La merma es lo que se pierde entre lo que compras y lo que sirves: cáscaras, huesos, grasa, recortes y el peso que pierde un alimento al cocinarse. El rendimiento es la parte aprovechable, como porcentaje del peso comprado.
La fórmula clave: costo por kilo aprovechable = precio de compra por kilo ÷ rendimiento. Ejemplo: si compras lomo vetado a $16.000 el kilo neto y después de limpiarlo te quedan 800 gramos, el rendimiento es 80 % y el kilo que de verdad sirves cuesta $16.000 ÷ 0,80 = $20.000. Usar $16.000 en la ficha deja el costo de la carne 20 % por debajo del real.
No copies rendimientos de tablas genéricas. Pesa lo que llega, límpialo como lo hace tu cocina, pesa lo aprovechable y repite con tres compras distintas. Define también si la porción se pesa cruda o cocida.
Ejemplo: la ficha de un lomo a lo pobre
Ejemplo: un restaurante calcula el costo de su lomo a lo pobre con precios de compra netos, con factura.
| Ingrediente | Porción | Precio neto de compra | Rendimiento | Costo por porción |
|---|---|---|---|---|
| Lomo vetado | 250 g | $16.000 por kilo | 80 % | $5.000 |
| Papas para freír | 300 g | $1.000 por kilo | 80 % | $375 |
| Cebolla | 150 g | $900 por kilo | 90 % | $150 |
| Huevos | 2 unidades | $180 por unidad | 100 % | $360 |
| Aceite de fritura | Prorrateo | $10.000 el bidón, rinde 50 porciones | — | $200 |
| Sal, pimienta y mantequilla | Prorrateo | — | — | $115 |
| Costo total del plato | $6.200 |
La carne explica 81 % del costo del plato (5.000 de 6.200). Por eso la porción se pesa siempre: 40 gramos de más son $800 por plato, y el food cost sube de 31 % a 35 %.
¿Qué food cost es razonable y cómo fijas el tuyo?
Como referencia internacional, la escuela de cocina Escoffier, de Estados Unidos, indica que los restaurantes suelen fijarse una meta general de food cost de entre 28 % y 35 %, y aclara que no todos los platos llegan a ese número. No encontramos un rango oficial para Chile, así que lo útil es calcular el tuyo.
El método parte de tu estado de resultados: a las ventas netas réstales, como porcentaje, lo que se llevan los demás costos y la utilidad que buscas. Lo que queda es el food cost máximo que te puedes permitir.
| Concepto (ejemplo) | % de las ventas netas |
|---|---|
| Ventas netas | 100 % |
| Remuneraciones, incluidos los aportes del empleador | 30 % |
| Arriendo y gastos comunes | 10 % |
| Gas, luz, agua, comisiones de tarjetas, mantención y otros | 17 % |
| Utilidad antes de impuestos que buscas | 12 % |
| Food cost máximo | 31 % |
La meta es para la carta completa, no para cada plato. Un plato con 38 % puede convenir si deja muchos pesos de margen y se vende mucho; uno de 22 % que nadie pide no ayuda. Mira el porcentaje y el margen en pesos.
¿Cómo pasas del costo al precio de carta con IVA?
El precio neto mínimo sale de dividir el costo del plato por el food cost objetivo: $6.200 ÷ 0,31 = $20.000 netos. Ese plato deja $13.800 para pagar sueldos, arriendo y el resto de la estructura.
El precio de carta se publica con IVA, porque la Ley del Consumidor exige que el precio informado comprenda el valor total, incluidos los impuestos (artículo 30 de la Ley 19.496). Con el IVA de 19 %: $20.000 × 1,19 = $23.800 en la carta, de los cuales $3.800 son débito fiscal que declaras en el F29.
El error más caro es el inverso: medir el food cost contra el precio con IVA. Si divides $6.200 por $23.800 te da 26 %, y crees que tienes holgura cuando estás justo en tu límite.
¿Cómo influye el IVA de tus compras en el costo?
Si compras con factura, el IVA que pagas es crédito fiscal: lo descuentas del IVA de tus ventas en el F29, siempre que la compra se relacione con tu giro (artículo 23 de la Ley del IVA). Por eso en la ficha va el precio neto. Si compras con boleta, por ejemplo en una feria, no hay crédito fiscal y tu costo es el total pagado.
Ejemplo: un kilo de cebolla a $1.071. Con factura son $900 netos más $171 de IVA que recuperas, y tu costo es $900. Con boleta, tu costo es $1.071: 19 % más por el mismo kilo.
¿Por qué el food cost real es distinto del teórico?
El food cost teórico es lo que debiste gastar según las fichas: el costo de cada plato por las unidades vendidas. El real es lo que consumiste, y se calcula con inventario: inventario inicial + compras netas del mes − inventario final. Dividido por las ventas netas de comida, da el food cost real.
Ejemplo: un restaurante parte el mes con $4.200.000 en alimentos, compra $18.600.000 netos y termina con $3.900.000. Consumió $18.900.000. Si vendió $54.000.000 netos en comida, su food cost real es 35 %. Según las fichas, el teórico era $16.740.000, es decir, 31 %. La brecha de cuatro puntos son $2.160.000 en un solo mes.
La brecha viene de mermas no registradas, porciones más grandes, fichas con precios viejos, consumo del personal, cortesías o pérdidas. Regístralas por separado, también por un tema tributario: la Ley del IVA considera retirados para uso propio, y gravados como venta, los bienes que faltan en el inventario y cuya salida no se justifica con documentación fehaciente, salvo caso fortuito o fuerza mayor calificados por el SII (artículo 8, letra d).
Paso a paso
- Arma la ficha de tus platos más vendidos. Parte por los diez que más se venden y después completa el resto de la carta.
- Mide tus rendimientos reales. Haz pruebas con las carnes, pescados y verduras principales, en al menos tres compras distintas.
- Calcula tu food cost máximo. Con tu estado de resultados, resta de 100 % los demás costos y la utilidad que buscas.
- Revisa los precios de carta. Divide el costo de cada plato por el food cost objetivo, multiplica por 1,19 y compara con tu carta actual.
- Haz inventario el último día de cada mes. A la misma hora y con el mismo método, para calcular el food cost real.
- Investiga la brecha. Si el real supera al teórico, revisa porciones, mermas, precios de compra y consumo interno.
Errores frecuentes
- Calcular el food cost sobre el precio de carta con IVA.
- Usar el precio de compra sin descontar la merma.
- Hacer las fichas técnicas una vez y no actualizarlas cuando cambian los precios.
- No registrar mermas, consumo del personal ni cortesías.
- Comprar con boleta lo que se podría comprar con factura.
- Hacer el inventario a distinta hora o con distinto criterio cada mes.
Preguntas frecuentes
¿El food cost incluye el gas, la mano de obra o los envases?
No. El food cost mide solo los ingredientes; el gas y las remuneraciones van en otras líneas del estado de resultados. Los envases de los pedidos para llevar conviene medirlos como costo de ese canal.
¿Cada cuánto conviene actualizar las fichas técnicas?
Cada vez que un ingrediente importante cambie de precio. En la práctica, revisa cada mes las proteínas y cada temporada el resto.
¿Qué hago con un plato que tiene food cost alto pero se vende mucho?
Mira el margen en pesos, no solo el porcentaje. Si deja más pesos que otras opciones, puede convenir mantenerlo; antes de subir el precio, revisa la porción y el proveedor.
¿Puedo usar las compras del mes en vez de hacer inventario?
Solo como aproximación. Si un mes compras de más para aprovechar una oferta, el food cost se infla; si consumes el stock acumulado, se achica. El consumo real necesita inventario inicial y final.
¿Cómo registro el consumo del personal y las cortesías?
En una planilla diaria, separada de la merma, con fecha, plato y motivo. Si los mezclas no sabes cuánto pierdes de verdad, y un faltante sin respaldo puede tratarse como retiro afecto a IVA.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Decreto Ley 825, Ley sobre Impuesto a las Ventas y Servicios (artículos 8 letra d, 14 y 23)
- Servicio de Impuestos Internos — ¿Cuáles son los requisitos para usar el Crédito Fiscal-IVA?
- Biblioteca del Congreso Nacional — Ley 19.496, sobre protección de los derechos de los consumidores (artículo 30)
- Auguste Escoffier School of Culinary Arts — 3 Tips for Properly Managing Food Costs
Si necesitas ayuda con esto
Servicios relacionados
Finanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para restaurantes y cafeteríasContabilidad para franquicias
Seguir leyendo
Otras guías de la Academia
 Costos y rentabilidad
Cómo fijar el precio de venta sin perder plata: margen y markup no son lo mismo
¿Cómo se calcula el precio de venta de un producto?
8 min de lectura Leer → Costos y rentabilidad
Cómo calcular el margen real de tu pyme por producto y por cliente
¿Cómo se calcula el margen de ganancia de un producto y de un cliente?
14 min de lectura Leer → Remuneraciones
Propinas: cómo entregarlas a los trabajadores, en qué plazo y cómo tributan
¿Cómo y en qué plazo debe entregar el empleador las propinas pagadas con tarjeta?
7 min de lectura Leer →