
Propinas: cómo entregarlas a los trabajadores, en qué plazo y cómo tributan
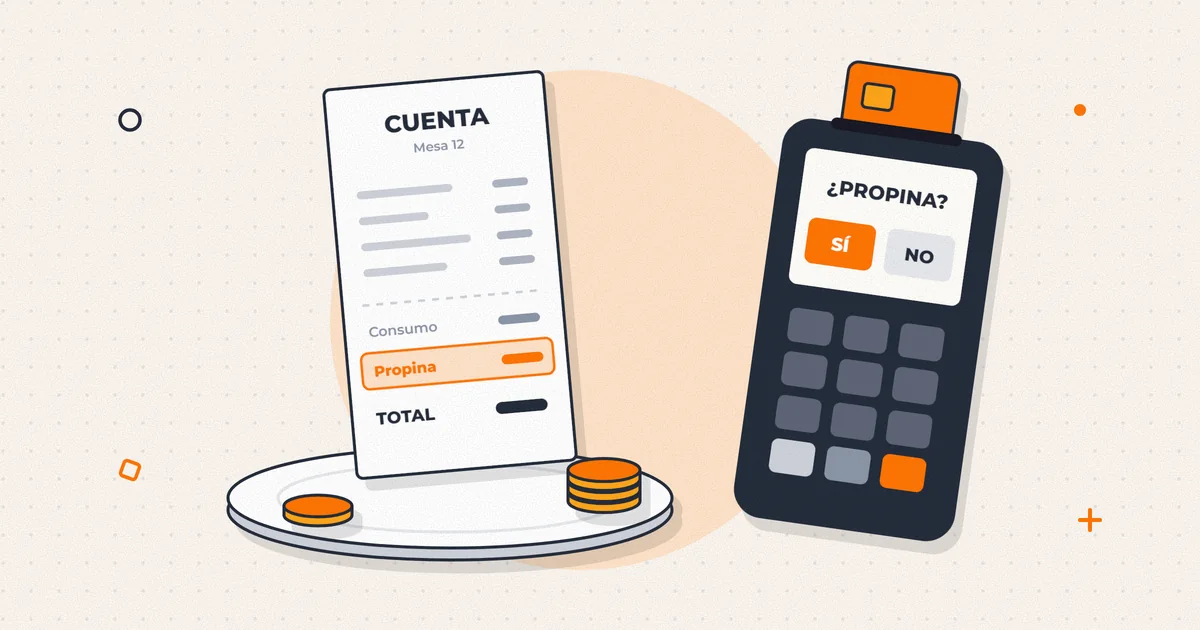
¿Cómo y en qué plazo debe entregar el empleador las propinas pagadas con tarjeta?
La propina es del trabajador, no del restaurante. Debes sugerir al menos un 10 % en cada cuenta y entregar íntegra la que se paga con tarjeta en la fecha acordada, como máximo en siete días hábiles, sin descontarle la comisión del medio de pago. No es remuneración: no lleva IVA, no paga impuesto único y no sirve para completar el sueldo mínimo.
En un restaurante, la propina mueve mucha plata que pasa por tu caja pero no es tuya. La ley lo dice sin matices: el empleador no puede disponer de ella, descontarle nada ni repartirla.
La regla vigente es el artículo 64 del Código del Trabajo, con los cambios de 2014, 2016 y 2017. Hay proyectos de ley para modificarla, pero ninguno es ley a noviembre de 2026. Aquí va lo que te exige, cómo tributa y un ejemplo con números.
¿Dónde está regulada la propina en Chile?
En el artículo 64 del Código del Trabajo, que se armó con tres leyes. La Ley 20.729 (marzo de 2014) creó la obligación de sugerir la propina. La Ley 20.918 (mayo de 2016) agregó el derecho del trabajador a recibirla íntegra y el plazo de entrega. La Ley 21.009 (abril de 2017) extendió esas garantías a otros locales donde se deja propina, como las estaciones de servicio, y obligó a aceptarla por el mismo medio electrónico con que se paga la cuenta.
El texto no cambia desde 2017, y la Dirección del Trabajo (DT) confirmó su doctrina en el Ordinario 71 de enero de 2026.
| Regla | Qué significa para ti |
|---|---|
| Sugerir la propina | En cada cuenta, un monto de al menos 10 % del consumo, en locales con atención de garzones. |
| Propiedad | La propina es de los trabajadores que la reciben del cliente. |
| Pago en efectivo | Se entrega de inmediato al trabajador. |
| Pago con tarjeta o cheque | En la fecha que acuerdes con los trabajadores, máximo siete días hábiles desde que pagó el cliente, con copia del comprobante. |
| Eventos que se pagan después | Si la propina va en la factura, el plazo llega hasta que te paguen esa factura. |
| Descuentos | Ninguno, de ninguna naturaleza. |
| Reparto | Lo deciden los trabajadores, nunca el empleador. |
¿La propina es obligatoria?
Para el cliente, no. Para ti, sugerirla sí: la cuenta debe indicar una cantidad precisa, de al menos 10 % del consumo, y el cliente la paga salvo que diga lo contrario. Puede dejar más, menos o nada, y todo lo que pague por sobre el consumo es propina, aunque supere el 10 %.
La obligación de sugerir rige en restaurantes, pubs, bares, cafeterías, discotecas, fondas y similares que atienden con garzones. La DT, citando la historia de la ley, la entiende para la atención a la mesa y no para la venta en mesón o autoservicio. Si no la cumples, te multa según la escala general del artículo 506: de 1 a 5 UTM si eres microempresa y de 1 a 10 UTM si eres pequeña empresa ($72.440 a $724.400 con la UTM de noviembre de 2026).
¿En qué plazo debes entregar la propina pagada con tarjeta?
Si el cliente paga con tarjeta de crédito, de débito o cheque, la propina entra a tu cuenta junto con la venta. Debes entregarla en la fecha que acuerdes con tus trabajadores, sin pasar de siete días hábiles desde que pagó el cliente, y darles copia del comprobante con el total pagado y el valor del consumo. La DT trata igual las tarjetas de débito y de crédito (Ordinario 4463 de 2019).
El plazo corre desde el pago del cliente, no desde que te abona el procesador. Y la comisión que te cobra el medio de pago no se puede traspasar a la propina: la DT lo dijo de forma expresa (Ordinario 4831 de 2015 y Dictamen 4247/73 de 2016), porque ese costo es del negocio.
Lo práctico es un pago semanal fijo, por ejemplo cada lunes por la semana anterior: así la propina más antigua nunca pasa de siete días hábiles.
¿Qué no puedes hacer con las propinas?
- Quedarte con ellas, usarlas para pagar sueldos o gastos, o retenerlas.
- Descontarles la comisión del medio de pago, faltantes de caja, quiebres o cualquier otro concepto.
- Repartirlas tú o imponer un pozo común con la cocina u otras áreas.
- Exigir que se paguen solo en efectivo: si aceptas tarjeta, debes aceptar propina con tarjeta.
¿La propina es remuneración? ¿Paga IVA o impuestos?
No es remuneración. El artículo 41 del Código del Trabajo llama remuneración a lo que el trabajador recibe del empleador, y la propina la paga el cliente de forma voluntaria; así lo sostiene la DT desde el Dictamen 935/12 de 2014. Por eso no sirve para completar el ingreso mínimo: el artículo 44 exige que el sueldo que pagas tú no sea inferior al mínimo, que desde el 1 de mayo de 2026 es $553.553 para trabajadores de 18 a 65 años (Ley 21.830). Tampoco es base de cotizaciones, porque el DL 3.500 cotiza sobre la remuneración del artículo 41.
El Servicio de Impuestos Internos (SII) sigue la misma línea:
| Tema | Tratamiento | Fuente |
|---|---|---|
| Impuesto único de segunda categoría | No afecta, y no retienes nada. | Oficio SII 2723 de 2022 |
| Renta del trabajador | Es una donación del cliente: ingreso no constitutivo de renta y exento del impuesto a las donaciones. | Oficio SII 2723 de 2022 |
| IVA | No es venta del restaurante. El comprobante del pago electrónico la separa como «otros montos». | Oficio SII 3599 de 2022 y Resolución Ex. SII 176 de 2020 |
| PPM | No se suma a tus ingresos brutos para calcular los pagos provisionales mensuales. | Oficio SII 3599 de 2022 |
| Crédito fiscal | No obliga a calcular un crédito fiscal proporcional. | Oficio SII 3599 de 2022 |
| Factura | Puede ir como «monto no facturable», si tu sistema lo permite. | Oficio SII 110 de 2024 |
Ejemplo calculado: una cena pagada con tarjeta
Ejemplo: una mesa consume $60.000, precio final con IVA incluido. La cuenta sugiere una propina de 10 %, $6.000, y el cliente paga $66.000 con tarjeta de débito un jueves.
| Concepto | Cálculo | Monto |
|---|---|---|
| Venta del restaurante con IVA | Consumo | $60.000 |
| Venta neta | $60.000 / 1,19 | $50.420 |
| IVA débito fiscal | $60.000 − $50.420 | $9.580 |
| Propina («otros montos») | 10 % de $60.000 | $6.000 |
| Total cobrado con tarjeta | $60.000 + $6.000 | $66.000 |
| Propina que recibe el garzón | Íntegra, sin comisión | $6.000 |
Tu venta afecta es $50.420 neto: los $6.000 no suman al débito fiscal ni a la base de tus PPM. Si tu medio de pago cobra comisión sobre el total de la transacción, la parte de la propina la absorbes tú. Con un pago semanal cada lunes, el garzón recibe sus $6.000 cuatro días después, dentro del plazo.
Paso a paso
- Configura la cuenta con la propina sugerida. Que tu sistema de caja imprima un monto preciso de al menos 10 % del consumo.
- Acepta propina por el mismo medio de pago. Si recibes tarjetas, el terminal debe permitir agregar la propina.
- Acuerda por escrito el día de pago. Fija con tus trabajadores una fecha que nunca supere siete días hábiles, por ejemplo cada lunes.
- Cuadra la propina por garzón. Cruza cada día los «otros montos» de los comprobantes con quien atendió la mesa y entrega copia del comprobante.
- Regístrala como deuda, no como venta. Que no entre a tus ventas, al débito fiscal ni a la base de los PPM.
- Si hay pozo común, pide la autorización escrita. Una por garzón, y quien no firmó recibe su propina completa.
Errores frecuentes
- Descontar de la propina la comisión de la tarjeta.
- Pagar las propinas de tarjeta a fin de mes, junto con el sueldo.
- Pactar un sueldo base bajo el mínimo «porque ganan propinas».
- Decidir tú cómo se reparte o incluir a la cocina sin autorización escrita de los garzones.
- Declarar la propina como venta afecta a IVA o sumarla a la base de los PPM.
- Retenerle impuesto único a la propina.
Preguntas frecuentes
¿Tengo que poner la propina en la liquidación de sueldo?
No es remuneración, así que no va como haber imponible. Lo que sí exige la ley en los pagos con tarjeta es entregar copia del comprobante; conviene además que el trabajador firme o reciba por transferencia cada entrega, para tener prueba ante una fiscalización.
¿Qué pasa en un local sin garzones, como una cafetería de mesón?
No estás obligado a sugerir propina. Pero si los clientes la dejan, rigen igual la entrega íntegra, el plazo de siete días hábiles y la prohibición de descuentos, desde la Ley 21.009 de 2017.
¿Un socio que atiende mesas tiene derecho a propina?
Sí, si además es trabajador dependiente del restaurante. La DT dijo en el Ordinario 173 de 2026 que no hay incompatibilidad entre ser socio y trabajador, y que en ese caso tiene el mismo derecho a la propina que el resto.
¿Qué pasa si entrego las propinas tarde o incompletas?
Es una infracción al Código del Trabajo que la DT puede multar según el artículo 506, y el trabajador puede reclamar lo que se le debe. La multa no reemplaza el pago: igual tienes que entregarle la propina completa.
¿Va a cambiar la ley de propinas?
Hay proyectos en el Congreso, entre ellos uno para hacer obligatoria la propina (Boletín 13439-13) y otro para sancionar a quien no entregue la propina pagada con medios electrónicos (Boletín 12273-13). A noviembre de 2026 ninguno es ley.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Código del Trabajo, artículos 41, 44, 64 y 506
- Dirección del Trabajo — Dictamen 4247/73 de 2016: sentido y alcance de la Ley 20.918 sobre propinas
- Dirección del Trabajo — Ordinario 71 de 2026: doctrina vigente sobre pago de propinas
- Dirección del Trabajo — Ordinario 4831 de 2015: no procede descontar de la propina la comisión de Transbank
- Dirección del Trabajo — Dictamen 935/12 de 2014: obligación de sugerir propina y su carácter no remuneracional
- Servicio de Impuestos Internos — Jurisprudencia administrativa de Renta 2022: Oficios 2723 y 3599 sobre propinas
- Servicio de Impuestos Internos — Resolución Ex. N.º 176 de 2020: comprobantes de pagos electrónicos y «otros montos»
- Biblioteca del Congreso Nacional — Ley 21.830: ingreso mínimo mensual desde el 1 de mayo de 2026
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Estrategia fiscalPlanificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Seguir leyendo
Otras guías de la Academia
 Remuneraciones
Cuánto cuesta un trabajador en Chile en 2026: sueldo, cotizaciones y aportes del empleador
¿Cuánto le cuesta a una empresa un trabajador en Chile en 2026?
12 min de lectura Leer → Costos y rentabilidad
Food cost: cómo calcular el costo de cada plato y fijar su precio
¿Cómo calculo el food cost de un plato y su precio de venta?
8 min de lectura Leer → Remuneraciones
Cotizaciones impagas: qué arriesgas como empleador y cómo regularizarlas
¿Qué pasa si como empleador no pago las cotizaciones de mis trabajadores?
8 min de lectura Leer →