
Cotizaciones impagas: qué arriesgas como empleador y cómo regularizarlas
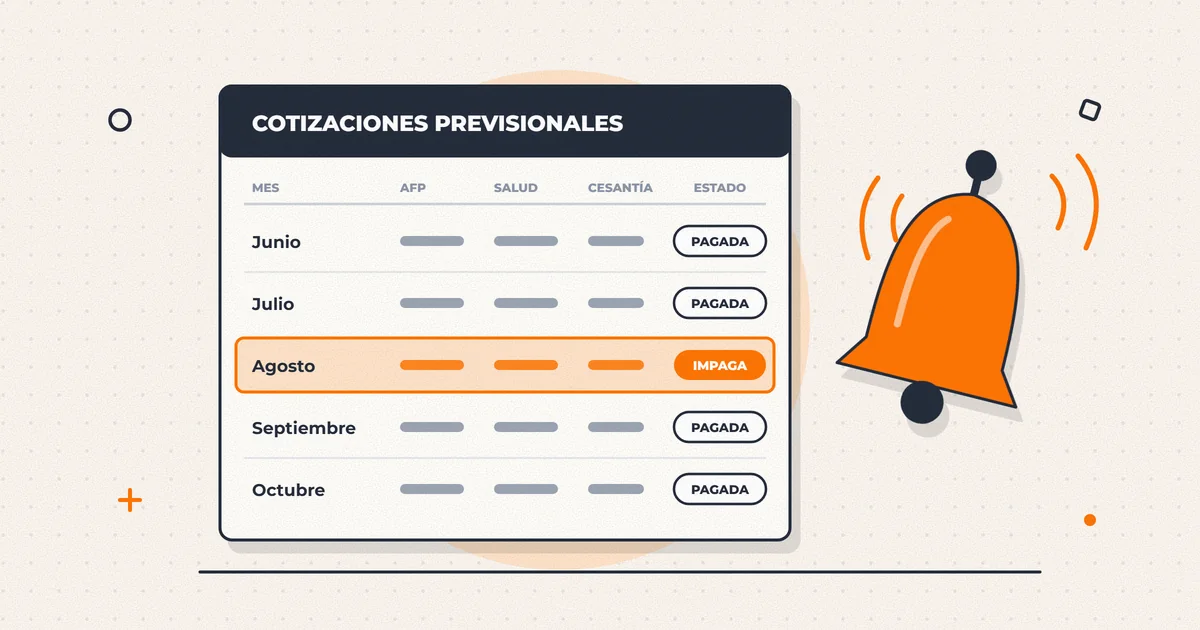
¿Qué pasa si como empleador no pago las cotizaciones de mis trabajadores?
Si no pagas las cotizaciones a tiempo, la deuda se reajusta y genera intereses que van a la cuenta del trabajador; si además no las declaras, pagas una multa de 0,75 UF por trabajador. Mientras debas, el despido no termina el contrato (Ley Bustos), tu mandante puede retenerte pagos y, desde junio de 2026, la Tesorería te cobra antes de la demanda.
Cuando falta caja, las cotizaciones previsionales, que mucha gente sigue llamando «imposiciones», suelen ser lo primero que se posterga: nadie llama a cobrarlas y el trabajador no lo nota de inmediato. Es una mala apuesta: es la deuda con más consecuencias que puede tener una pyme.
Entre 2025 y 2026 la reforma de pensiones (Ley 21.735) cambió cómo se calculan los intereses y quién cobra. Aquí está lo que arriesgas hoy y el orden para ponerte al día.
¿Hasta cuándo tienes para pagar las cotizaciones?
Las cotizaciones de un mes se declaran y pagan dentro de los diez primeros días del mes siguiente; si el día 10 cae sábado, domingo o festivo, el plazo pasa al día hábil siguiente (artículo 19 del DL 3.500 y artículo 22 de la Ley 17.322). Si declaras y pagas por un medio electrónico, como Previred, el plazo llega al día 13, aunque sea fin de semana o festivo.
En Previred, el pago con cargo en cuenta corriente se recibe hasta las 13:45 del día 13; con cupón en bancos y Servipag, hasta las 13:00 del día 10 o hábil siguiente. Las cotizaciones de octubre de 2026 vencen el viernes 13 de noviembre.
¿Declarar sin pagar o no declarar? La diferencia que más cuesta
Si no puedes pagar, la ley te obliga a declarar igual dentro del mismo plazo. Es la «declaración y no pago»: informas en Previred quiénes son tus trabajadores y sus remuneraciones imponibles, y la deuda queda reconocida.
Si no declaras, la Dirección del Trabajo te aplica una multa de 0,75 UF por cada trabajador no declarado o mal declarado (artículo 19 del DL 3.500 y artículo 22 a de la Ley 17.322), y la ley prohíbe a las instituciones condonarte intereses y multas. Si la declaración solo fue incompleta o errónea, sin mala fe, te libras de la multa pagando dentro del mes siguiente.
No declarar tampoco esconde la deuda. Si no acreditas el término o la suspensión de la relación laboral hasta el último día hábil del mes subsiguiente al vencimiento, la ley presume que las cotizaciones están declaradas y no pagadas, y parte la cobranza. Es la «declaración y no pago automática».
¿Cuánto crece la deuda? Reajustes, intereses y recargos
Desde el 1 de septiembre de 2025, la deuda de cotizaciones de pensiones se reajusta según la variación de la UF y, sobre ese monto, devenga un interés mensual igual al mayor entre la rentabilidad real del fondo de pensiones del trabajador y la tasa de interés corriente para operaciones reajustables de menos de un año, mensualizada. El interés se capitaliza cada mes y la Superintendencia de Pensiones publica la tabla mensual. El seguro de cesantía sigue la misma lógica con la rentabilidad del Fondo de Cesantía, y la regla se aplica también a las deudas que ya existían.
Los reajustes e intereses van a la cuenta del trabajador, no a la AFP. Lo que cambió a tu favor es que, desde marzo de 2025, los gastos de cobranza extrajudicial son siempre de cargo de las AFP.
Para las demás deudas que se cobran con la Ley 17.322, su artículo 22 fija un reajuste por IPC y un interés penal igual a la tasa corriente para operaciones reajustables aumentada en 50 %, capitalizable mes a mes.
¿Qué pasa si despides con cotizaciones impagas? La Ley Bustos
Al despedir, y también al terminar un contrato a plazo o por obra, debes informar por escrito al trabajador el estado de pago de sus cotizaciones hasta el último día del mes anterior, con los comprobantes. Si no están pagadas íntegras, el despido no pone término al contrato (artículo 162 del Código del Trabajo). Es la nulidad del despido, conocida como Ley Bustos.
Puedes convalidarlo pagando lo adeudado y avisándole por carta certificada con los comprobantes de las instituciones. Pero le debes las remuneraciones y demás prestaciones del contrato por todo el período entre el despido y esa carta, como precisó la Ley 20.194 de 2007. Solo te libras si lo adeudado no supera el menor valor entre el 10 % de la deuda previsional total y 2 UTM, y lo pagas dentro de 15 días hábiles desde que te notifican la demanda.
El finiquito tampoco te salva: antes de ratificarlo, el ministro de fe debe exigirte certificados o planillas que acrediten el pago de pensiones, salud y seguro de cesantía hasta el mes anterior al despido (artículo 177), y si hay deuda las instituciones no emiten el certificado.
Ejemplo calculado: no declarar y despedir con deuda
Ejemplo: una empresa con 6 trabajadores no paga las cotizaciones de octubre de 2026 y tampoco las declara en Previred antes del 13 de noviembre. El 30 de noviembre despide a una trabajadora que gana $900.000 al mes, y recién el 31 de enero de 2027 paga la deuda y le envía la carta de convalidación.
| Concepto | Cálculo | Monto |
|---|---|---|
| Multa por no declarar | 0,75 UF × 6 trabajadores = 4,5 UF, con la UF del 4 de noviembre de 2026 según el SII ($41.268,88) | $185.710 |
| Remuneraciones por la nulidad del despido | Diciembre y enero: 2 × $900.000 | $1.800.000 |
| Costo adicional, sin reajustes ni intereses | Suma | $1.985.710 |
A eso se suman las cotizaciones de octubre con su reajuste e interés. Declarando a tiempo se ahorraba la multa, y pagando antes de despedir, los $1.800.000. Con la UTM de noviembre de 2026 ($72.440), el umbral de 2 UTM para librarse de la sanción es $144.880.
¿Quién te cobra y qué puede hacer?
Desde junio de 2026 opera el Sistema Único de Cobranza de Cotizaciones, creado por la reforma. La Tesorería General de la República hace la cobranza prejudicial y te contacta para que pagues voluntariamente. Si no pagas, las AFP y el Instituto de Previsión Social (IPS) agrupan todo lo que debe un mismo empleador en una sola demanda, obligatoria para las AFP desde febrero de 2027. La AFP tiene hasta 270 días corridos desde el cierre del período para demandar una declaración y no pago, y hasta 720 en la automática.
La resolución de cobro tiene mérito ejecutivo: permite ir directo a un juicio con embargo. El tribunal puede ordenar retener tu devolución de impuestos de la Operación Renta (artículo 25 bis de la Ley 17.322) y, si no consignas lo descontado a los trabajadores dentro de 15 días desde el requerimiento de pago, decretar arresto de hasta 15 días, renovable, contra el gerente, administrador o presidente (artículos 12, 14 y 18).
Otras consecuencias: F30-1, licitaciones, fondos públicos y delito
| Dónde te afecta | Qué pasa |
|---|---|
| Certificado F30-1 de la Dirección del Trabajo | No acredita cumplimiento íntegro y tu mandante puede retenerte pagos para pagar con ellos a los trabajadores o a la institución (artículo 183-C del Código del Trabajo). |
| Certificado F30 | Muestra tus deudas previsionales y multas laborales. |
| Contratos con el Estado | Si te adjudicas con cotizaciones impagas de trabajadores actuales o de los últimos dos años, los primeros estados de pago se destinan a pagarlas; si no está todo pagado a la mitad del contrato, con máximo de seis meses, pueden terminarlo (artículo 4 de la Ley 19.886). |
| Fondos públicos de fomento productivo | No los recibes sin acreditar que estás al día (artículo 22 e de la Ley 17.322). |
| Responsabilidad penal | Apropiarse de lo descontado tiene las penas del artículo 467 del Código Penal; desde 2023 también omitir enterar sin consentimiento del trabajador o declarar una renta menor (artículo 13 bis, Ley 21.595). |
Paso a paso
- Mide la deuda completa. Revisa en Previred y en cada institución (AFP, Fonasa o isapre, AFC) qué meses y trabajadores están pendientes.
- Declara aunque no puedas pagar. Cada mes sin declarar suma 0,75 UF por trabajador.
- Paga desde el período más antiguo. Usa el módulo Pago Atrasado de Previred. Por ley, los pagos parciales se imputan a los meses más antiguos y primero al capital (artículo 22 c de la Ley 17.322).
- Responde a la Tesorería. Su contacto es la última oportunidad de pagar antes de la demanda y el embargo.
- No despidas sin los comprobantes. Paga primero y adjunta los certificados de cotizaciones pagadas a la carta de despido.
- Saca el F30-1 cada mes. Si trabajas para un mandante, entrégalo antes de que te lo pida.
Errores frecuentes
- Pagar sueldos y dejar las cotizaciones para «cuando entre plata»: la ley presume que las descontaste.
- No declarar porque no hay plata, y pagar 0,75 UF por trabajador cada mes.
- Despedir con cotizaciones atrasadas y creer que basta con pagarlas en el finiquito.
- Pagar meses sueltos sin considerar que lo pagado se imputa primero a lo más antiguo.
- Ignorar el contacto de la Tesorería y esperar la demanda.
- Calcular los intereses con la regla anterior a septiembre de 2025.
Preguntas frecuentes
¿Puedo pagar las cotizaciones atrasadas en cuotas?
No cuentes con eso para las cotizaciones de pensiones: el proyecto de ley que busca autorizar convenios de pago de cotizaciones adeudadas (Boletín 16698-13) aún no es ley. Mientras tanto, paga por períodos completos desde el más antiguo.
¿Cómo se entera el trabajador de que no pagué?
Ve los meses sin cotizar en su cartola de la AFP. Con su liquidación de sueldo, que muestra el descuento, y un certificado de no pago puede reclamar ante el tribunal para que la institución te cobre (artículo 4 de la Ley 17.322).
¿Cuánto tiempo tienen para cobrarme?
Cinco años desde el término de los servicios del trabajador. Si la AFP decide fundadamente no demandar, el trabajador tiene cinco años desde que se le comunica esa decisión para demandar por su cuenta.
¿Me pueden cobrar los gastos de cobranza?
Los de cobranza extrajudicial, no: desde la reforma son siempre de cargo de las AFP. Si llegas a juicio, en cambio, las costas de la cobranza pueden quedar de tu cargo.
¿La nueva cotización del empleador de la reforma se cobra igual?
Sí. Es una cotización más y entra al mismo sistema: el IPS participa en el Sistema Único de Cobranza por la cotización del Seguro Social Previsional (artículo 2 bis de la Ley 17.322).
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Decreto Ley 3.500, artículo 19 (declaración, pago, multa, reajustes e intereses)
- Biblioteca del Congreso Nacional — Ley 17.322 sobre cobranza judicial de cotizaciones
- Biblioteca del Congreso Nacional — Código del Trabajo, artículos 162, 177 y 183-C
- Biblioteca del Congreso Nacional — Ley 19.886 de compras públicas, artículo 4
- Superintendencia de Pensiones — Circular de reajustes e intereses de cotizaciones impagas desde el 1 de septiembre de 2025
- ChileAtiende — Sistema Único de Cobranza de Cotizaciones (SUCC)
- Previred — Formas y plazos de pago para empresas
- Dirección del Trabajo — ¿Para qué sirve un Certificado de antecedentes laborales y previsionales?
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Costos, márgenes y cajaFinanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para constructorasContabilidad para contratistasContabilidad para condominios y edificios
Seguir leyendo
Otras guías de la Academia
 Remuneraciones
Finiquito: cómo calcularlo como empleador, plazos y firma electrónica en la DT
¿Cómo se calcula un finiquito en Chile y en qué plazo hay que pagarlo?
8 min de lectura Leer → Remuneraciones
F30 y F30-1: cómo sacar el certificado y por qué tu mandante te retiene pagos sin él
¿Qué es el F30-1, en qué se diferencia del F30 y cómo lo saco en la Dirección del Trabajo?
7 min de lectura Leer → Remuneraciones
Reforma de pensiones: cuánto aporta el empleador cada año y cómo se paga
¿Cuánto debe aportar el empleador por la reforma de pensiones y cómo se paga?
7 min de lectura Leer →