
Cuánto cuesta un trabajador en Chile en 2026: sueldo, cotizaciones y aportes del empleador
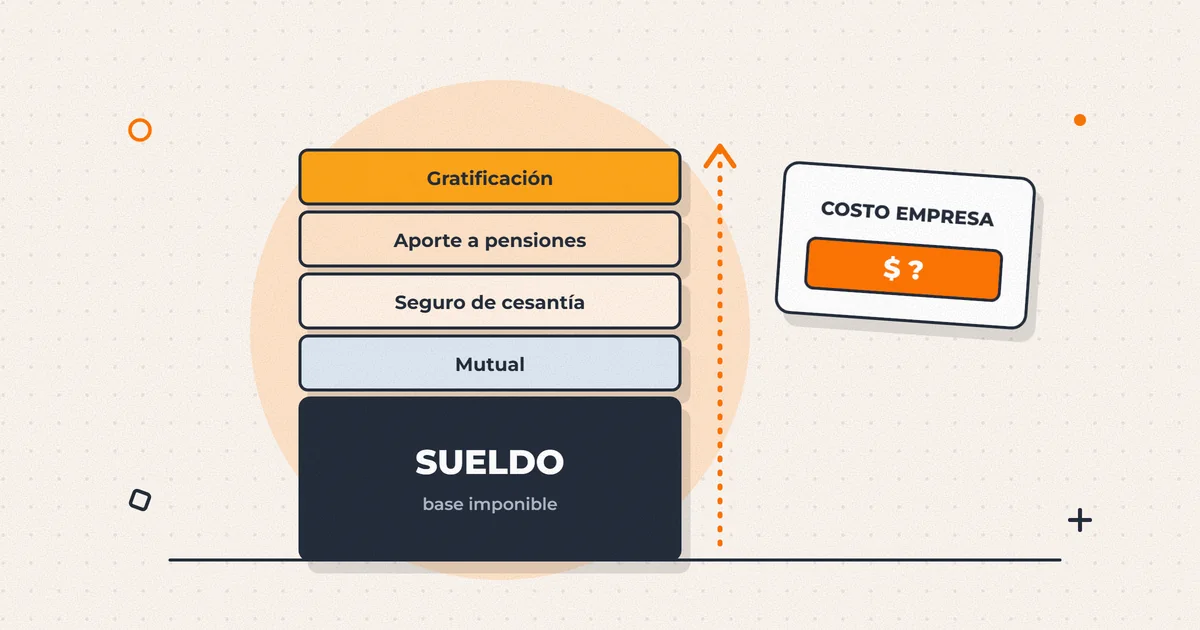
¿Cuánto le cuesta a una empresa un trabajador en Chile en 2026?
Con sueldo mínimo y contrato indefinido, un trabajador le cuesta a la empresa $739.201 al mes en noviembre de 2026: $553.553 de sueldo, $138.388 de gratificación y $47.260 de aportes del empleador (seguro de cesantía 2,4 %, reforma de pensiones 3,5 % y mutual desde 0,93 %). Si además provisionas vacaciones e indemnización, el costo completo llega a $829.154.
Cuando contratas a alguien, el sueldo que escribes en el contrato es solo la primera línea del costo. Encima van la gratificación, los aportes que la ley pone de tu cargo y dos costos que no aparecen en la liquidación de cada mes: las vacaciones y la eventual indemnización por años de servicio.
En 2026 ese cálculo cambió dos veces. El ingreso mínimo subió a $553.553 desde el 1 de mayo, y desde las remuneraciones de agosto el aporte del empleador de la reforma de pensiones pasó de 1 % a 3,5 %, con el seguro de invalidez y sobrevivencia incluido.
Aquí tienes cada componente, quién lo paga y sobre qué tope, con dos ejemplos calculados al peso con las tasas vigentes en noviembre de 2026: uno con sueldo mínimo y otro con un sueldo base de $1.000.000.
¿Cuál es el sueldo mínimo en Chile en noviembre de 2026?
El ingreso mínimo mensual es de $553.553 para trabajadores de 18 a 65 años desde el 1 de mayo de 2026. Lo fijó la Ley 21.830, publicada el 22 de junio con efecto retroactivo, así que las remuneraciones de mayo y junio pagadas con el monto anterior debieron reliquidarse. Entre enero y abril de 2026 rigió $539.000. Para menores de 18 y mayores de 65 años el mínimo es $412.938.
Ese monto corresponde a una jornada completa, que desde el 26 de abril de 2026 es de hasta 42 horas semanales por la Ley 21.561. Si contratas una jornada parcial, el sueldo no puede ser inferior al mínimo calculado en proporción a la jornada ordinaria (artículo 44 del Código del Trabajo).
El próximo cambio ya está fijado en la ley: desde el 1 de enero de 2027 el mínimo se reajusta por la variación del IPC entre mayo y diciembre de 2026, mediante un decreto que debe dictarse a más tardar el 15 de enero de 2027.
Sueldo bruto, sueldo líquido y costo empresa: ¿cuál es cuál?
Son tres números distintos y conviene no mezclarlos. La remuneración imponible es la base sobre la que se calculan las cotizaciones previsionales, que mucha gente sigue llamando imposiciones: sueldo base, gratificación, horas extra, comisiones y bonos. El sueldo líquido es lo que el trabajador recibe en su cuenta después de sus descuentos. El costo empresa es todo lo que tú desembolsas: la remuneración imponible, los pagos no imponibles y los aportes que la ley pone de tu cargo.
Los descuentos del trabajador salen de su remuneración imponible y no se suman a tu costo: 10 % para su cuenta en la AFP más la comisión de la administradora (entre 0,46 % y 1,45 % según Previred en noviembre de 2026), 7 % de salud y 0,6 % de seguro de cesantía si su contrato es indefinido. Si su renta, descontadas esas cotizaciones, supera 13,5 UTM ($977.940 en noviembre de 2026), además le retienes el impuesto único de segunda categoría. Tú descuentas y pagas esos montos, pero el dinero es del trabajador.
¿Qué cotizaciones paga el empleador en 2026?
Estas son las tasas vigentes para las remuneraciones de noviembre de 2026, quién paga cada una y sobre qué tope se calcula:
| Concepto | Paga el trabajador | Paga el empleador | Tope imponible |
|---|---|---|---|
| AFP (pensión) | 10 % más la comisión de su AFP | 0,1 % (reforma, a su cuenta individual) | 90 UF |
| Seguro Social (reforma de pensiones) | No paga | 3,4 % (0,9 % de rentabilidad protegida y 2,5 % de seguro social, con el SIS incluido) | 90 UF |
| Salud (Fonasa o isapre) | 7 % o el plan de su isapre | No paga | 90 UF |
| Seguro de cesantía, contrato indefinido | 0,6 % | 2,4 % | 135,2 UF |
| Seguro de cesantía, plazo fijo u obra | No paga | 3,0 % | 135,2 UF |
| Seguro de cesantía, indefinido con 11 años o más | No paga | 0,8 % | 135,2 UF |
| Accidentes del trabajo (mutual o ISL) | No paga | 0,90 % básica más la adicional de tu actividad (hasta 3,4 %) | 90 UF |
| Ley SANNA (seguro para padres de niños con enfermedad grave) | No paga | 0,03 % | 90 UF |
El aporte de la reforma de pensiones (Ley 21.735) suma 3,5 % desde las remuneraciones de agosto de 2026: 0,1 % va a la cuenta individual del trabajador en su AFP y 3,4 % al Seguro Social. Ese 3,4 % ya incluye el seguro de invalidez y sobrevivencia (SIS), que hasta julio de 2026 se pagaba aparte. El aporte subirá cada agosto hasta llegar a 8,5 % en 2033; el calendario completo y cómo se declara están en la guía sobre el aporte del empleador de la reforma.
En el seguro de accidentes del trabajo, la cotización básica de 0,90 % es igual para todos (artículo 15 de la Ley 16.744). La adicional depende de la actividad de tu empresa, puede rebajarse si tienes buenas medidas de prevención y puede recargarse hasta en 100 % si no cumples las que te ordenan (artículo 16). La tasa total aparece en tus documentos de la mutual o del Instituto de Seguridad Laboral (ISL): usa esa y no un promedio. La cotización de 0,03 % de la Ley SANNA se paga junto con la de la mutual o el ISL.
¿Qué topes imponibles rigen en 2026?
Las cotizaciones se calculan sobre la remuneración imponible hasta un tope expresado en UF. Para 2026, la Superintendencia de Pensiones fijó 90 UF para AFP, salud, accidentes del trabajo y el aporte de la reforma, y 135,2 UF para el seguro de cesantía. Rigen desde las remuneraciones de febrero de 2026; en enero fueron 89,9 UF y 135,1 UF.
Con la UF del 31 de octubre de 2026 ($41.247,63), los topes equivalen a $3.712.287 y $5.576.680. Por sobre esos montos el sueldo sigue siendo costo tuyo, pero ya no genera cotizaciones. Por eso, en sueldos altos el porcentaje de cargas sobre el sueldo baja.
La gratificación: el 25 % que muchos presupuestos olvidan
Si tu empresa obtiene utilidades, la ley te obliga a gratificar a tus trabajadores. La forma más usada en pymes es la del artículo 50 del Código del Trabajo: 25 % de lo devengado en remuneraciones mensuales, con un tope anual de 4,75 ingresos mínimos por trabajador. Muchos empleadores la pagan como anticipo mensual: 25 % del sueldo, con un tope de $219.115 al mes desde mayo de 2026.
La gratificación es remuneración imponible, así que también genera cotizaciones. Con sueldo mínimo agrega $138.388 al mes; desde un sueldo base de unos $876.459, el 25 % ya alcanza el tope. La guía de gratificación legal de esta Academia explica cuándo conviene el artículo 47, qué pasa si la empresa tiene pérdidas y cómo se cuadran los anticipos al cierre del año.
¿Qué pagos no son imponibles?
El artículo 41 del Código del Trabajo excluye de la remuneración las asignaciones de colación, movilización, pérdida de caja y desgaste de herramientas, los viáticos y las devoluciones de gastos en que el trabajador incurre por causa del trabajo. No pagan cotizaciones: para ti cuestan exactamente lo que pagas, peso por peso.
Para el impuesto, la Ley de la Renta exige que la alimentación y la movilización sean razonables (artículo 17 N°14). Una colación que no guarda proporción con lo que cuesta comer cerca del trabajo, o una movilización mayor que el sueldo, se expone a ser tratada como remuneración encubierta. Úsalas para lo que son, no para bajar cotizaciones.
Vacaciones e indemnización: ¿cuánto provisionar cada mes?
Hay dos costos que no salen en la liquidación mensual, pero son reales. El primero son las vacaciones: con más de un año de servicio, el trabajador tiene 15 días hábiles de feriado pagado (artículo 67), y para contarlos el sábado es siempre inhábil (artículo 69). Eso equivale a unas tres semanas corridas al año: pagas 12 meses y recibes trabajo por algo menos de once y medio. Se vuelve desembolso extra si contratas un reemplazo, y pago en efectivo si el contrato termina con días pendientes, que es el feriado proporcional del artículo 73.
El segundo es la indemnización por años de servicio. Si despides por necesidades de la empresa (artículo 161), debes pagar 30 días de la última remuneración mensual por cada año y fracción superior a seis meses, con un máximo de 330 días, es decir, 11 años, y una base de cálculo de hasta 90 UF (artículos 163 y 172). No corresponde en todo término de contrato, pero cuando corresponde llega de una sola vez.
A esa indemnización se imputa lo que tú aportaste a la cuenta individual de cesantía del trabajador: 1,6 de los 2,4 puntos que pagas, más su rentabilidad (artículo 13 de la Ley 19.728). En la práctica, la indemnización neta que sale de tu caja es menor que un mes por año.
| Provisión | Cálculo práctico | Porcentaje mensual aproximado |
|---|---|---|
| Vacaciones | Unos 21 días corridos de sueldo base al año, divididos en 12 meses | 5,8 % del sueldo base |
| Indemnización por años de servicio | Un mes de remuneración por año, dividido en 12 meses | 8,3 % de la remuneración mensual |
Ejemplo: cuánto cuesta un trabajador con sueldo mínimo y con $1.000.000
Ejemplo: dos trabajadores con contrato indefinido en noviembre de 2026, con gratificación mensual del artículo 50, en una empresa con la tasa mínima de accidentes del trabajo (0,90 % básica sin adicional, más 0,03 % de Ley SANNA). Ambos están en AFP Modelo (10,58 %) y en Fonasa.
| Concepto | Sueldo mínimo | Sueldo base de $1.000.000 |
|---|---|---|
| Sueldo base | $553.553 | $1.000.000 |
| Gratificación (25 %, tope de $219.115) | $138.388 | $219.115 |
| Remuneración imponible | $691.941 | $1.219.115 |
| Seguro de cesantía del empleador (2,4 %) | $16.607 | $29.259 |
| Aporte de la reforma de pensiones (3,5 %) | $24.218 | $42.669 |
| Mutual o ISL y Ley SANNA (0,93 %) | $6.435 | $11.338 |
| Costo mensual de caja | $739.201 | $1.302.381 |
| Provisión de vacaciones | $32.291 | $58.333 |
| Provisión de indemnización | $57.662 | $101.593 |
| Costo mensual completo | $829.154 | $1.462.307 |
| Sueldo líquido que recibe el trabajador | $566.146 | $996.698 |
Del lado del trabajador con sueldo mínimo, los descuentos son $73.207 de AFP, $48.436 de salud y $4.152 de seguro de cesantía: recibe $566.146 líquidos y no paga impuesto único. Con sueldo base de $1.000.000, los descuentos suman $221.635 y su renta afecta, $997.480, apenas supera el tramo exento, así que el impuesto único es de $782.
La lectura útil: por cada $100 que llegan líquidos al trabajador, la empresa desembolsa cerca de $131 al mes, y unos $147 si provisionas vacaciones e indemnización. Medido sobre el sueldo base, el costo completo es 1,5 veces en el sueldo mínimo y 1,46 veces en el sueldo de $1.000.000, porque en el segundo la gratificación ya está topada.
Si además pagas colación y movilización, súmalas tal cual: $50.000 al mes en esas asignaciones son $50.000 más de costo, sin cotizaciones encima.
¿Cambia el costo según el tipo de contrato o la jornada?
Sí, en el seguro de cesantía y en la indemnización. A plazo fijo o por obra pagas 3 % de seguro de cesantía en vez de 2,4 %, y el trabajador no cotiza. Cuando un contrato a plazo fijo termina por vencimiento del plazo (artículo 159 N°4), no corresponde indemnización por años de servicio. En el contrato por obra o faena que duró un mes o más y termina porque la obra concluyó, sí corresponde una indemnización de 2,5 días de remuneración por cada mes trabajado (artículo 163).
Ojo con los límites del plazo fijo: no puede exceder de un año (dos para gerentes y profesionales o técnicos titulados), y la segunda renovación lo convierte en indefinido (artículo 159). Contratar a plazo para ahorrar no suele funcionar: pagas más seguro de cesantía y, si el trabajador sigue, terminas con un contrato indefinido igual.
En jornada parcial, todos los porcentajes son los mismos; lo que cambia es la base. El sueldo mínimo se calcula en proporción a las horas pactadas, y el tope de la gratificación puede reducirse en la misma proporción (artículos 44 y 40 bis B).
Paso a paso
- Fija el sueldo base y la gratificación. El sueldo base no puede bajar del mínimo, proporcional si la jornada es parcial. Decide si pagarás la gratificación como anticipo mensual del artículo 50 y súmala a la remuneración imponible.
- Busca tu tasa real de accidentes del trabajo. Revisa los documentos de tu mutual o del ISL: la básica es 0,90 %, pero la adicional depende de tu actividad y de tus medidas de prevención. Agrega 0,03 % de la Ley SANNA.
- Aplica los aportes del empleador con sus topes. Seguro de cesantía según el contrato (2,4 %, 3 % u 0,8 %) con tope de 135,2 UF, y 3,5 % de la reforma de pensiones con tope de 90 UF.
- Suma los pagos no imponibles. Colación, movilización y viáticos van al costo peso por peso, sin cotizaciones encima. Mantenlos en montos razonables.
- Provisiona vacaciones e indemnización. Reserva cada mes cerca de 5,8 % del sueldo base para vacaciones y 8,3 % de la remuneración mensual para la indemnización.
- Proyecta los cambios ya anunciados. El mínimo se reajusta en enero de 2027 y el aporte de la reforma sube a 4,25 % desde agosto de 2027. Un presupuesto de 2027 armado con las tasas de hoy queda corto.
Errores frecuentes
- Presupuestar solo el sueldo base y descubrir la gratificación con la primera liquidación.
- Seguir sumando el SIS aparte después de agosto de 2026, cuando ya está dentro del 3,5 % de la reforma.
- Usar una tasa de mutual genérica en vez de la que te asignó tu mutual o el ISL.
- Completar el sueldo mínimo con la gratificación o con asignaciones no imponibles.
- Inflar la colación y la movilización para pagar menos cotizaciones.
- No reliquidar mayo y junio de 2026 después del reajuste retroactivo del ingreso mínimo.
- No provisionar la indemnización y enfrentar una reducción de personal sin caja.
Preguntas frecuentes
¿Los costos de un trabajador son gasto aceptado para el impuesto a la renta?
Sí. Las remuneraciones pagadas o adeudadas son gasto según el artículo 31 N°6 de la Ley de la Renta, que también acepta las asignaciones de movilización y alimentación y las gratificaciones, siempre que guarden relación con la actividad de los trabajadores. El aporte de la reforma de pensiones también queda comprendido en ese número, por mandato de la propia Ley 21.735.
¿Puedo descontarle al trabajador el aporte de la reforma de pensiones?
No. La Ley 21.735 lo establece como una cotización de cargo del empleador, igual que tu parte del seguro de cesantía y la cotización de la mutual. Descontarlo del sueldo equivale a rebajar por tu cuenta la remuneración pactada, y el contrato solo se modifica de común acuerdo (artículo 5 del Código del Trabajo).
¿Cuánto cuesta un trabajador part time?
Las tasas son las mismas que en jornada completa; cambia la base. El sueldo no puede ser inferior al mínimo proporcional a las horas pactadas respecto de la jornada ordinaria, y el tope de la gratificación también puede reducirse en esa proporción. Con la mitad de la jornada, el costo es aproximadamente la mitad del de jornada completa.
¿Cuánto subirá el costo de un trabajador en 2027?
Hay dos alzas ya fijadas por ley: el ingreso mínimo se reajusta por IPC desde el 1 de enero de 2027, y el aporte de la reforma pasa de 3,5 % a 4,25 % desde las remuneraciones de agosto de 2027. Además, los topes imponibles en UF se revisan cada año según la variación de las remuneraciones.
¿Me conviene contratar a honorarios para no pagar cotizaciones?
Si la persona trabaja bajo tus instrucciones, con horario y de forma continua, la ley presume que existe un contrato de trabajo aunque el documento diga otra cosa (artículo 8 del Código del Trabajo). En ese caso el ahorro es aparente: si la persona reclama, arriesgas que se declare la relación laboral con todas sus cotizaciones.
¿El costo cambia si el trabajador gana más que el tope imponible?
Sobre la parte del sueldo que supera 90 UF ya no pagas aporte de la reforma ni cotización de accidentes, y sobre la que supera 135,2 UF tampoco seguro de cesantía. El sueldo completo sigue siendo costo, pero las cargas, medidas en porcentaje, bajan a medida que el sueldo sube.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Dirección del Trabajo — ¿Cuál es el valor del ingreso mínimo mensual?
- Biblioteca del Congreso Nacional — Código del Trabajo (artículos 41, 44, 50, 67, 69, 73, 159, 163 y 172)
- Previred — Indicadores previsionales: cotizaciones a pagar en noviembre de 2026
- Biblioteca del Congreso Nacional — Ley 21.735, reforma de pensiones (artículos 1 a 3 y cuarto transitorio)
- Biblioteca del Congreso Nacional — Ley 19.728, seguro de cesantía (artículos 5 y 13)
- Biblioteca del Congreso Nacional — Ley 16.744, seguro de accidentes del trabajo (artículos 15 y 16)
- Biblioteca del Congreso Nacional — Ley 21.010, cotización de 0,03 % para el seguro de la Ley SANNA
- Superintendencia de Pensiones — Topes imponibles definitivos para 2026
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Costos, márgenes y cajaFinanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad y costos para fábricasContabilidad para talleres mecánicosContabilidad para empresas de transporte
Seguir leyendo
Otras guías de la Academia
 Remuneraciones
Reforma de pensiones: cuánto aporta el empleador cada año y cómo se paga
¿Cuánto debe aportar el empleador por la reforma de pensiones y cómo se paga?
7 min de lectura Leer →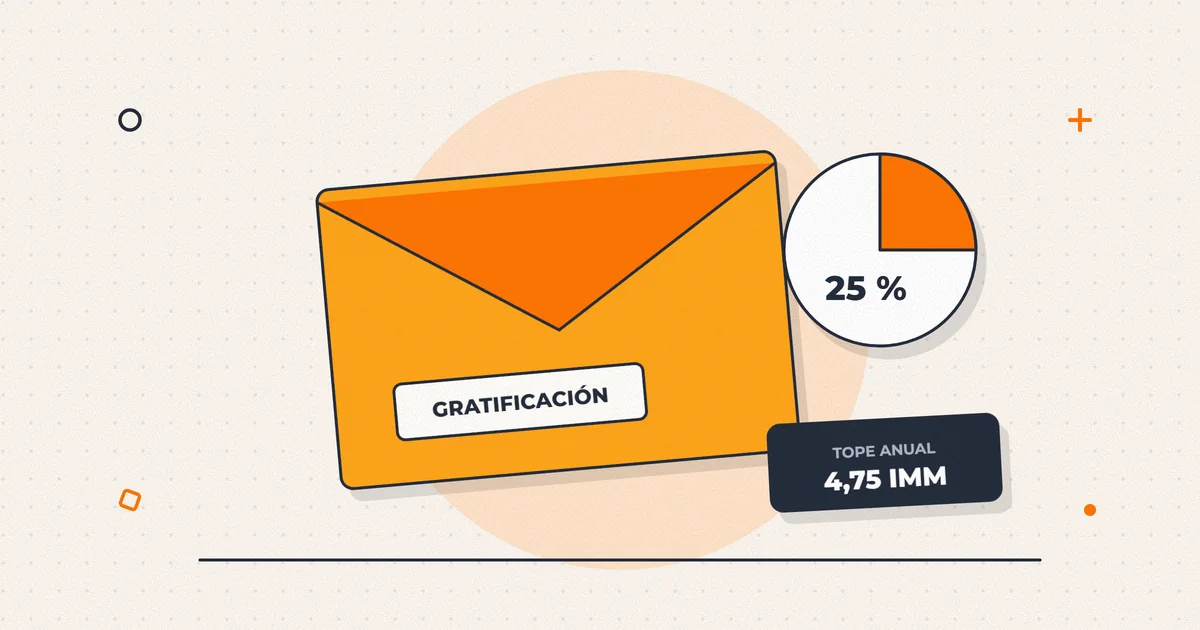 Remuneraciones
Gratificación legal: artículo 47 o 50, tope y cómo calcularla
¿Cómo se calcula la gratificación legal y cuál es su tope en 2026?
8 min de lectura Leer → Remuneraciones
Finiquito: cómo calcularlo como empleador, plazos y firma electrónica en la DT
¿Cómo se calcula un finiquito en Chile y en qué plazo hay que pagarlo?
8 min de lectura Leer →