
Gratificación legal: artículo 47 o 50, tope y cómo calcularla
¿Cómo se calcula la gratificación legal y cuál es su tope en 2026?
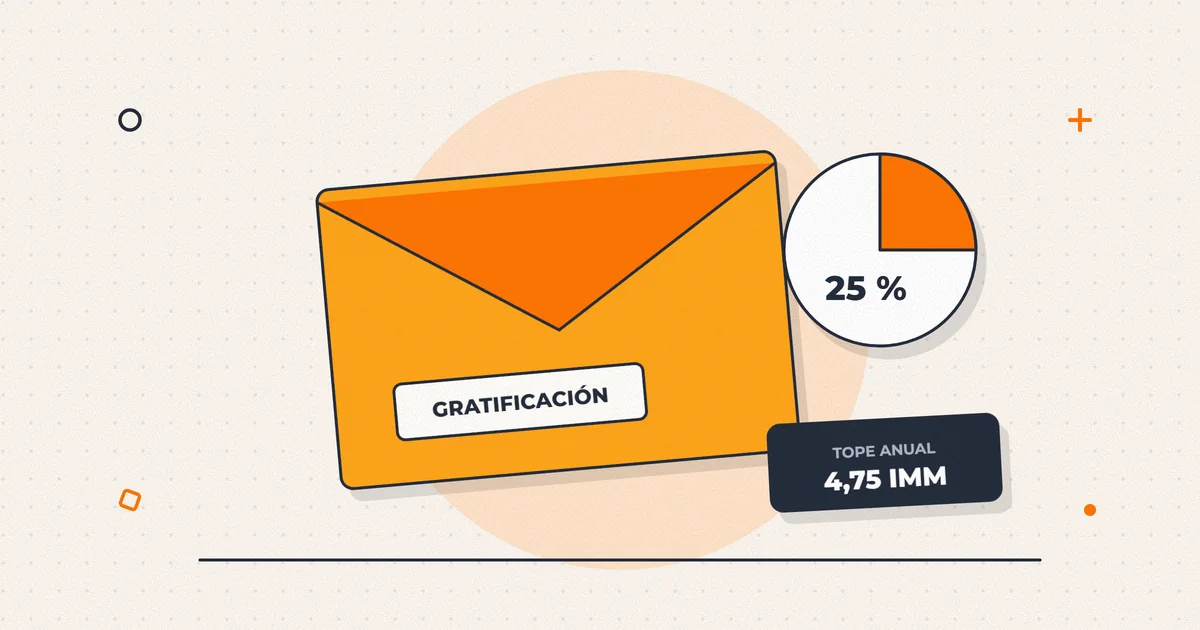
La gratificación legal la paga toda empresa con fines de lucro, obligada a llevar contabilidad, que obtenga utilidades líquidas. Puede repartir el 30 % de esas utilidades (artículo 47) o pagar a cada trabajador el 25 % de sus remuneraciones del año (artículo 50), con un tope anual de 4,75 ingresos mínimos: $2.629.377 en 2026, o $219.115 al mes con el mínimo vigente desde mayo.
La gratificación es la parte de las utilidades con que el empleador beneficia el sueldo del trabajador. No es un bono voluntario: si tu empresa cumple los requisitos y obtiene utilidades, la ley te obliga a pagarla, y te da dos formas de calcularla.
Elegir la modalidad sin hacer números, o pagar anticipos sin cuadrarlos al cierre, son las dos fuentes más comunes de diferencias. Aquí verás quién está obligado, cómo funcionan los artículos 47 y 50, el tope vigente en 2026 y qué pasa al terminar el contrato.
¿Quién está obligado a pagar gratificación legal?
El artículo 47 del Código del Trabajo obliga a las empresas y establecimientos que cumplen tres requisitos: perseguir fines de lucro (las cooperativas quedan obligadas aunque no lo persigan), estar obligados a llevar libros de contabilidad y obtener utilidades o excedentes líquidos en su giro. Según la Dirección del Trabajo, no importa el sistema de contabilidad: basta la obligación de llevarla.
El derecho se determina al cierre del ejercicio, normalmente el 31 de diciembre, y la gratificación debe pagarse a más tardar en abril del año siguiente. No tienen derecho los trabajadores con contratos de 30 días o menos, ni sus prórrogas mientras el total no supere 60 días (artículo 44).
¿Qué es la utilidad líquida para la gratificación?
No es la utilidad de tu estado de resultados. El artículo 48 usa la que resulta de la liquidación del SII para el impuesto a la renta, calculada con depreciación normal y sin rebajar pérdidas de años anteriores. A esa cifra se le resta el 10 % del capital propio del empleador, como interés de ese capital, y lo que queda es la utilidad líquida.
El SII debe certificar esa utilidad al empleador o a los sindicatos que lo pidan, dentro de 30 días hábiles desde que el empleador entregó todos los antecedentes (artículo 49).
Artículo 47 o artículo 50: ¿cuál conviene?
| Aspecto | Artículo 47 | Artículo 50 |
|---|---|---|
| Cuánto se paga | Al menos el 30 % de la utilidad líquida | El 25 % de las remuneraciones mensuales devengadas en el año |
| Cómo se reparte | En proporción a lo devengado por cada trabajador, contando también a los que no tienen derecho | Cada trabajador recibe el 25 % de lo suyo |
| Tope | No tiene | 4,75 ingresos mínimos por trabajador al año |
| Relación con la utilidad | Más utilidad, más gratificación | Basta que haya utilidad, cualquiera sea su monto |
| Cuándo suele convenir | Utilidad baja respecto de la planilla | Utilidad alta o sueldos que superan el tope |
La elección es del empleador: puede cambiarla cada año y aplicar una modalidad distinta a cada trabajador. La excepción es que la hayas pactado en el contrato; en ese caso, según la Dirección del Trabajo, debes pagar como pactaste.
¿Cuál es el tope de la gratificación en 2026?
Para el tope del artículo 50 se usa el ingreso mínimo vigente al 31 de diciembre, porque esa es la fecha en que se determina la utilidad. Para 2026 es $553.553, así que el tope anual es $2.629.377 por trabajador.
Como el mínimo cambió durante el año, el tope mensual de quien anticipa también cambió: $213.354 entre enero y abril, con el mínimo de $539.000, y $219.115 desde mayo. Ejemplo: un trabajador topado todo el año recibió $2.606.336 en anticipos, $23.041 menos que el tope anual en montos nominales, antes del reajuste de los anticipos que se explica en la sección siguiente.
Si el trabajador no trabajó el año completo, el tope se aplica en proporción al tiempo trabajado. Si estuvo con licencia médica algunos meses, no se proporciona, y el cálculo considera también el subsidio que recibió. En jornada parcial, el tope puede reducirse en proporción a las horas pactadas (artículo 40 bis B).
¿Se puede pagar la gratificación todos los meses?
Sí. La ley no obliga a anticiparla, pero tampoco lo impide: puedes pagar anticipos mensuales, trimestrales o todo en una cuota. En pymes lo habitual es anticipar cada mes el 25 % del sueldo con el tope mensual. Pagar anticipos no significa haber elegido el artículo 50: según la Dirección del Trabajo, conservas la opción del artículo 47.
Al cierre haces la liquidación definitiva: calculas la gratificación del año con la modalidad que elijas y le restas los anticipos, reajustados por IPC entre el mes anterior a cada anticipo y el mes anterior al pago final. Si queda saldo a favor del trabajador, lo pagas a más tardar en abril.
Los anticipos son remuneración imponible: pagan cotizaciones dentro de los diez primeros días del mes siguiente a su pago. Y no sirven para completar el ingreso mínimo.
Ejemplo: artículo 47 contra artículo 50
Ejemplo: una empresa con cinco trabajadores que ganaron $800.000 al mes durante todo 2026, es decir, $9.600.000 cada uno y $48.000.000 entre todos. Su renta según la liquidación del SII, con depreciación normal, es de $50.000.000, y su capital propio, de $120.000.000.
- Utilidad líquida: $50.000.000 menos el 10 % de $120.000.000, o sea, $38.000.000.
- Artículo 47: 30 % de $38.000.000 son $11.400.000, repartidos según lo devengado. Como todos ganan lo mismo, son $2.280.000 por trabajador.
- Artículo 50: 25 % de $9.600.000 son $2.400.000 por trabajador, bajo el tope de $2.629.377. Entre los cinco, $12.000.000.
Con esa utilidad, el artículo 47 cuesta $600.000 menos. Pero el punto de equilibrio está cerca: con una utilidad líquida de $40.000.000, el 30 % iguala los $12.000.000 del artículo 50, y por encima de esa cifra el artículo 50 es más barato. Por eso conviene hacer esta cuenta antes de comprometer anticipos del 25 %, no después.
¿Qué es la gratificación garantizada?
Es una gratificación pactada que se paga aunque la empresa no tenga utilidades. La Dirección del Trabajo la llama gratificación convencional garantizada y exige un acuerdo expreso: no basta con haber pagado anticipos. Ejemplo de cláusula: «el empleador pagará mensualmente una gratificación garantizada equivalente al 25 % del sueldo, con un tope de 4,75 ingresos mínimos al año».
Tiene dos efectos que conviene medir antes de firmar. Se paga aunque el año termine con pérdida. Y si es de un monto igual o superior a la legal y se paga mes a mes, la Dirección del Trabajo la incluye en la base de la indemnización por años de servicio y de la sustitutiva del aviso previo. Lo que no puedes pactar es una gratificación convencional menor que la legal: si resulta inferior, debes pagar la diferencia.
¿Qué pasa con la gratificación al terminar el contrato?
El trabajador que no completa el año tiene derecho a la gratificación en proporción a los meses trabajados (artículo 52), y el tope de 4,75 ingresos mínimos se reduce en la misma proporción. Según la Dirección del Trabajo, los meses se cuentan de fecha a fecha y los días que no completan un mes no se consideran.
Ejemplo: un trabajador topado que trabajó desde el 1 de enero hasta el 15 de agosto de 2026 completa siete meses. Su tope proporcional es 7/12 de $2.629.377, es decir, $1.533.803. Si le pagabas anticipos mensuales, en el finiquito revisa que lo anticipado cuadre con esa proporción.
Paso a paso
- Confirma si estás obligado. Fines de lucro (o cooperativa), obligación de llevar contabilidad y utilidad líquida en el año. Si no hay utilidad, no nace la gratificación legal.
- Revisa qué dice el contrato. Si pactaste una modalidad o una gratificación garantizada, debes pagar como pactaste.
- Proyecta la utilidad y compara. Antes de comprometer anticipos, estima la utilidad líquida y compara el 30 % del artículo 47 con el 25 % del artículo 50.
- Anticipa con el tope vigente. Actualiza el tope mensual cada vez que cambia el ingreso mínimo: cambió en mayo de 2026 y vuelve a cambiar en enero de 2027.
- Liquida el año antes de abril. Calcula la gratificación definitiva, réstale los anticipos reajustados por IPC y paga el saldo, con sus cotizaciones dentro de los diez primeros días del mes siguiente.
Errores frecuentes
- Pagar anticipos sin una cláusula que diga qué pasa si la empresa termina el año con pérdida.
- Mantener el tope mensual de enero todo el año, sin subirlo cuando cambia el ingreso mínimo.
- Completar el ingreso mínimo con la gratificación.
- Calcular el artículo 47 con la utilidad financiera en vez de la tributaria con depreciación normal.
- Firmar una gratificación garantizada sin medir que se paga con pérdidas y que puede entrar en la base de la indemnización.
- Olvidar la gratificación proporcional en el finiquito.
- No pagar cotizaciones sobre los anticipos.
Preguntas frecuentes
¿La gratificación paga cotizaciones e impuesto único?
Sí. Es remuneración, así que paga las mismas cotizaciones que el sueldo, con sus topes, y forma parte de la renta afecta al impuesto único de segunda categoría. Si la pagas toda en abril, sus cotizaciones se declaran dentro de los diez primeros días de mayo.
¿Qué remuneraciones entran en el 25 % del artículo 50?
Todas las de pago mensual: sueldo, horas extra, comisiones, participaciones y bonos mensuales. No entran la colación, la movilización ni los viáticos, porque no son remuneración según el artículo 41 del Código del Trabajo.
¿Cómo se calcula el 25 % si el sueldo subió durante el año?
El artículo 50 ordena ajustar las remuneraciones del año según su variación dentro del ejercicio. Si un trabajador ganaba $100.000 en enero y $150.000 en diciembre, la variación es de 50 %, y la Dirección del Trabajo indica aplicar ese porcentaje a lo percibido en el año antes de sacar el 25 %.
¿Qué tope uso para los anticipos de 2027?
Desde el 1 de enero de 2027 el ingreso mínimo se reajusta por IPC, así que el tope mensual pasa a ser 4,75 veces el nuevo mínimo dividido en 12. El tope anual de 2027 se fijará con el mínimo vigente al 31 de diciembre de 2027.
¿Las fundaciones y corporaciones pagan gratificación legal?
No, porque no persiguen fines de lucro; la Dirección del Trabajo lo ha aplicado, por ejemplo, a corporaciones y fundaciones que administran colegios. Las cooperativas, en cambio, sí quedan obligadas si tienen excedentes líquidos y llevan contabilidad.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Código del Trabajo (artículos 40 bis B, 41, 44, 46 a 52, 58 y 172)
- Dirección del Trabajo — La gratificación legal
- Dirección del Trabajo — ¿Si se han dado anticipos de gratificación puede el empleador exigir su devolución en caso de existir pérdida?
- Dirección del Trabajo — ¿Debe considerarse la fracción de meses cuando la gratificación se paga en proporción a los meses trabajados?
- Dirección del Trabajo — ¿Cuál es el valor del ingreso mínimo mensual?
- Previred — Indicadores previsionales, remuneraciones de enero de 2026 (ingreso mínimo de $539.000)
Si necesitas ayuda con esto
Servicios relacionados
Contabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio → Estrategia fiscalPlanificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para restaurantes y cafeteríasContabilidad para colegios y jardines
Seguir leyendo
Otras guías de la Academia
 Remuneraciones
Cuánto cuesta un trabajador en Chile en 2026: sueldo, cotizaciones y aportes del empleador
¿Cuánto le cuesta a una empresa un trabajador en Chile en 2026?
12 min de lectura Leer → Remuneraciones
Finiquito: cómo calcularlo como empleador, plazos y firma electrónica en la DT
¿Cómo se calcula un finiquito en Chile y en qué plazo hay que pagarlo?
8 min de lectura Leer → Remuneraciones
Cotizaciones impagas: qué arriesgas como empleador y cómo regularizarlas
¿Qué pasa si como empleador no pago las cotizaciones de mis trabajadores?
8 min de lectura Leer →