
Punto de equilibrio: cuánto tienes que vender para no perder, con ejemplo
¿Cómo se calcula el punto de equilibrio de un negocio?
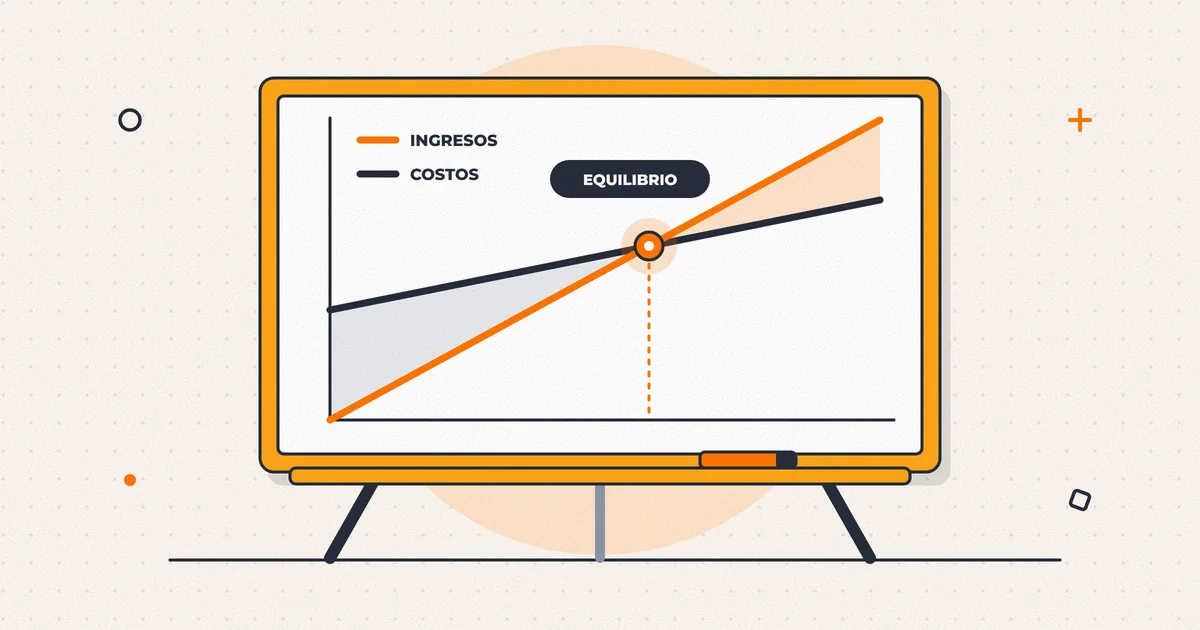
El punto de equilibrio es el nivel de ventas en que no ganas ni pierdes. En unidades se calcula como costos fijos ÷ (precio − costo variable unitario) y en pesos, como costos fijos ÷ razón de contribución. Ejemplo: con costos fijos de $8.000.000 al mes y $10.000 de margen por unidad vendida a $25.000, necesitas vender 800 unidades, o $20.000.000.
Cuánto tienes que vender para no perder es la pregunta más básica de un negocio, y muchas pymes la responden a ojo. El punto de equilibrio la responde con una división, siempre que clasifiques bien tus costos y no confundas utilidad con caja.
Esta guía muestra la fórmula en unidades y en pesos, cómo medir cuánto colchón tienes, por qué el punto de equilibrio de caja casi siempre es más alto que el contable y qué cambia cuando vendes varios productos. Todos los montos son netos, sin IVA.
¿Qué costos son fijos y cuáles variables?
El cálculo parte de separar tus costos en dos grupos. Costos variables son los que suben o bajan con cada unidad que vendes. Costos fijos son los que pagas igual aunque ese mes no vendas nada. Toma tres a seis meses de tu contabilidad y clasifica cada cuenta:
| Costo | Tipo | Comentario |
|---|---|---|
| Mercadería, materias primas, envases | Variable | El corazón del costo variable. |
| Flete de despacho, comisiones de venta y de medios de pago | Variable | Crecen con cada venta. |
| Arriendo, contabilidad, sistemas, seguros | Fijo | No cambian con el volumen del mes. |
| Remuneraciones de administración, con las cotizaciones del empleador | Fijo | Si un sueldo tiene una parte por comisión, esa parte es variable. |
| Luz, agua, gas | Mixto | Separa el cargo fijo de la parte que crece con la producción. |
| Depreciación de máquinas y vehículos | Fijo | Es gasto contable, pero no sale dinero de la caja. |
| Intereses de créditos | Fijo | Se pagan vendas o no. |
| Cuota de capital de un crédito | No es gasto | No está en el estado de resultados, pero sí sale de la caja. |
Los costos fijos lo son dentro de un rango. Si para vender el doble necesitas otra bodega u otro turno, el costo fijo sube en escalón y hay que recalcular.
¿Cuál es la fórmula del punto de equilibrio?
Todo parte del margen de contribución unitario: precio de venta neto menos costo variable por unidad. Es lo que cada unidad aporta para pagar los costos fijos. Dividido por el precio, se llama razón de contribución.
Ejemplo: un taller fabrica sillas de madera y las vende a tiendas en $25.000 netas. Cada silla consume $11.000 en materiales, $3.000 en mano de obra pagada por unidad producida y $1.000 en flete y comisiones: $15.000 de costo variable. Sus costos fijos mensuales suman $8.000.000: arriendo $1.800.000, remuneraciones fijas con cotizaciones $4.500.000, otros gastos fijos $900.000, depreciación $500.000 e intereses $300.000.
- Punto de equilibrio en unidades = costos fijos ÷ margen de contribución unitario.
- Punto de equilibrio en pesos = costos fijos ÷ razón de contribución.
- Unidades para una utilidad objetivo = (costos fijos + utilidad objetivo) ÷ margen de contribución unitario.
| Cálculo del ejemplo | Operación | Resultado |
|---|---|---|
| Margen de contribución unitario | $25.000 − $15.000 | $10.000 |
| Razón de contribución | $10.000 ÷ $25.000 | 40 % |
| Punto de equilibrio en unidades | $8.000.000 ÷ $10.000 | 800 sillas al mes |
| Punto de equilibrio en pesos | $8.000.000 ÷ 0,40 | $20.000.000 al mes |
| Ventas para ganar $3.000.000 antes de impuesto | ($8.000.000 + $3.000.000) ÷ $10.000 | 1.100 sillas al mes |
Cada silla que vendas por sobre la número 800 suma $10.000 de utilidad antes de impuesto, y cada una que falte resta lo mismo.
¿Qué es el margen de seguridad y cómo se calcula?
El margen de seguridad mide cuánto pueden caer tus ventas antes de empezar a perder: ventas actuales − ventas de equilibrio. En porcentaje, ese resultado se divide por las ventas actuales.
Ejemplo: si el taller vende 1.000 sillas al mes ($25.000.000), su margen de seguridad es de 200 sillas o $5.000.000, es decir, 20 %. Sus ventas pueden caer un quinto antes de entrar en pérdida, y su utilidad operacional es justamente esas 200 sillas por $10.000: $2.000.000.
La fórmula también te dice cuánto te expone cada cambio. Si los materiales suben 10 %, el margen unitario baja a $8.900, el equilibrio sube a 899 sillas y el margen de seguridad cae a 10 %. Si en cambio el precio sube a $27.000, el margen unitario pasa a $12.000 y el equilibrio baja a 667 sillas.
Punto de equilibrio de caja: el que te dice si alcanzas a pagar
El punto de equilibrio contable te dice cuándo la utilidad es cero. Pero puedes tener utilidad y no tener caja, porque algunos gastos no son salidas de dinero y algunas salidas de dinero no son gastos. Para el punto de equilibrio de caja:
- Resta la depreciación: es gasto, pero no sale dinero.
- Suma las cuotas de capital de los créditos: no son gasto, pero salen de la caja todos los meses.
- Suma los retiros de los dueños, si viven de retiros y no de un sueldo.
| Concepto | Contable | Caja |
|---|---|---|
| Costos fijos del estado de resultados | $8.000.000 | $8.000.000 |
| Menos depreciación | — | −$500.000 |
| Más cuota de capital del crédito | — | +$1.200.000 |
| Más retiros de los dueños | — | +$1.000.000 |
| Costos fijos que hay que cubrir | $8.000.000 | $9.700.000 |
| Punto de equilibrio en sillas | 800 | 970 |
| Punto de equilibrio en pesos | $20.000.000 | $24.250.000 |
Con 1.000 sillas al mes, el taller tiene un margen de seguridad contable de 20 %, pero en caja es de solo 3 %: 30 sillas. Un mes malo y no alcanza a pagar la cuota del banco, aunque el balance diga que gana dinero.
Además está el calendario. Si tus clientes pagan a 30 o 60 días, lo que vendes este mes no paga los gastos de este mes. Y los pagos que dependen de las ventas, como el PPM (pago provisional mensual, que se calcula como un porcentaje de tus ingresos), son salidas de caja que crecen con lo que vendes.
¿Cómo se calcula con varios productos?
Con varios productos no hay un único margen unitario, así que se trabaja en pesos con la razón de contribución promedio de la mezcla de ventas: margen de contribución total ÷ ventas totales. El punto de equilibrio en pesos es costos fijos ÷ esa razón.
Ejemplo: el taller vende sillas, mesas y banquetas, con los mismos $8.000.000 de costos fijos. Compara dos meses con la misma venta total y distinta mezcla:
| Producto | Precio neto | Costo variable | Razón de contribución | Mes 1 | Mes 2 |
|---|---|---|---|---|---|
| Silla | $25.000 | $15.000 | 40 % | 600 u. · $15.000.000 | 360 u. · $9.000.000 |
| Mesa | $80.000 | $60.000 | 25 % | 50 u. · $4.000.000 | 180 u. · $14.400.000 |
| Banqueta | $16.000 | $8.000 | 50 % | 375 u. · $6.000.000 | 100 u. · $1.600.000 |
| Ventas totales | $25.000.000 | $25.000.000 | |||
| Margen de contribución | $10.000.000 (40 %) | $8.000.000 (32 %) | |||
| Punto de equilibrio | $20.000.000 | $25.000.000 |
Con la misma venta, el mes 2 no gana nada: se vendieron más mesas, que tienen la razón de contribución más baja, y el punto de equilibrio subió de $20 a $25 millones. Por eso el punto de equilibrio de una empresa con varios productos vale para una mezcla dada. Si tu equipo comercial empuja lo que es más fácil de vender, revisa qué le pasa a la mezcla.
Paso a paso
- Reúne tres a seis meses de costos. Del estado de resultados mensual o del libro mayor, para que un mes atípico no distorsione el cálculo.
- Clasifica cada cuenta en fija, variable o mixta. Separa la parte fija y la variable de los costos mixtos y suma las cotizaciones del empleador a los sueldos fijos.
- Calcula el margen de contribución. Por unidad si vendes un producto; como razón promedio de la mezcla si vendes varios.
- Divide los costos fijos por el margen. Obtienes el punto de equilibrio contable, en unidades o en pesos.
- Calcula también el de caja. Resta la depreciación y suma las cuotas de capital y los retiros de los dueños.
- Compáralo con tus ventas y actualízalo. El margen de seguridad te dice cuánto colchón tienes. Recalcula cuando cambien precios, costos o la mezcla de productos.
Errores frecuentes
- Usar el margen bruto en vez del de contribución: quedan fuera despachos y comisiones, y el equilibrio sale más bajo de lo que es.
- Calcular con ventas que incluyen IVA.
- Olvidar las cotizaciones del empleador en las remuneraciones fijas.
- Tratar como fijo todo el sueldo de un vendedor que gana comisión.
- Quedarse con el punto de equilibrio contable y no mirar el de caja.
- Usar un solo punto de equilibrio cuando la mezcla de productos cambia mes a mes.
Preguntas frecuentes
¿El punto de equilibrio se calcula mensual o anual?
Mensual es lo más útil para controlar. Si tu negocio es estacional, calcula también el anual y mira en qué meses quedas bajo el equilibrio: esos meses hay que financiarlos con lo que ganas en los buenos.
¿Cómo incluyo el impuesto a la renta en el cálculo?
En el punto de equilibrio no hay utilidad, así que no hay impuesto. Si buscas una utilidad después de impuesto, divídela por (1 − tasa) antes de usar la fórmula. Ejemplo: para ganar $3.500.000 después de impuesto con la tasa de 12,5 % del Régimen Pro Pyme General en 2026, el taller necesita $4.000.000 antes de impuesto, o sea 1.200 sillas.
¿Sirve para un negocio de servicios?
Sí. La unidad pasa a ser la hora facturable, el proyecto o el cliente mensual. El costo variable es lo que gastas por cada unidad, como horas de terceros o materiales, y los sueldos del equipo de planta suelen ser fijos.
¿Dónde va el sueldo del dueño?
Si recibe un sueldo empresarial, es un costo fijo más. Si en cambio vive de retiros, estos no aparecen en el estado de resultados y hay que sumarlos al punto de equilibrio de caja; si no, el cálculo dirá que el negocio se sostiene cuando no alcanza para mantener a su dueño.
¿Qué hago si vendo menos que mi punto de equilibrio?
Tienes tres palancas: bajar costos fijos, mejorar el margen de contribución con precio, costo o mezcla, y vender más. Simula cada una con la fórmula antes de decidir: en el ejemplo, subir el precio 8 % baja el equilibrio en 133 sillas, siempre que los clientes acepten el alza.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- OpenStax, Rice University (edición en español de LibreTexts) — Contabilidad Gerencial: calcular un punto de equilibrio en unidades y dólares
- OpenStax, Rice University (edición en español de LibreTexts) — Contabilidad Gerencial: margen de seguridad y apalancamiento operativo
- OpenStax, Rice University (edición en español de LibreTexts) — Contabilidad Gerencial: análisis de equilibrio en un entorno multiproducto
- Ingeniería Industrial UC, Pontificia Universidad Católica de Chile — Margen de contribución: cómo calcularlo y usarlo para decisiones de producción
- Servicio de Impuestos Internos — Circular N.º 53 de 2025: disminución transitoria de la tasa de primera categoría del régimen Pro Pyme
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta (DL 824), artículo 14 letra D: pagos provisionales mensuales del régimen Pro Pyme
Si necesitas ayuda con esto
Servicios relacionados
Finanzas y Control de Gestión
Saber cuánto cuesta producir, cuánto deja cada línea y cuánta caja vas a tener en noventa días. Con eso se decide; sin eso se adivina.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para tiendas y localesContabilidad y costos para fábricasContabilidad para franquicias
Seguir leyendo
Otras guías de la Academia
 Costos y rentabilidad
Cómo calcular el margen real de tu pyme por producto y por cliente
¿Cómo se calcula el margen de ganancia de un producto y de un cliente?
14 min de lectura Leer → Caja y financiamiento
Presupuesto 2027: cómo armar el presupuesto anual de tu pyme en 5 pasos
¿Cómo hago el presupuesto anual de mi empresa?
8 min de lectura Leer → Caja y financiamiento
Flujo de caja para pymes: cómo proyectarlo en una planilla y anticipar los meses malos
¿Cómo hago un flujo de caja proyectado para mi pyme?
12 min de lectura Leer →