
IVA en importaciones: cómo se paga en Aduanas, cuándo se difiere y cómo usarlo como crédito
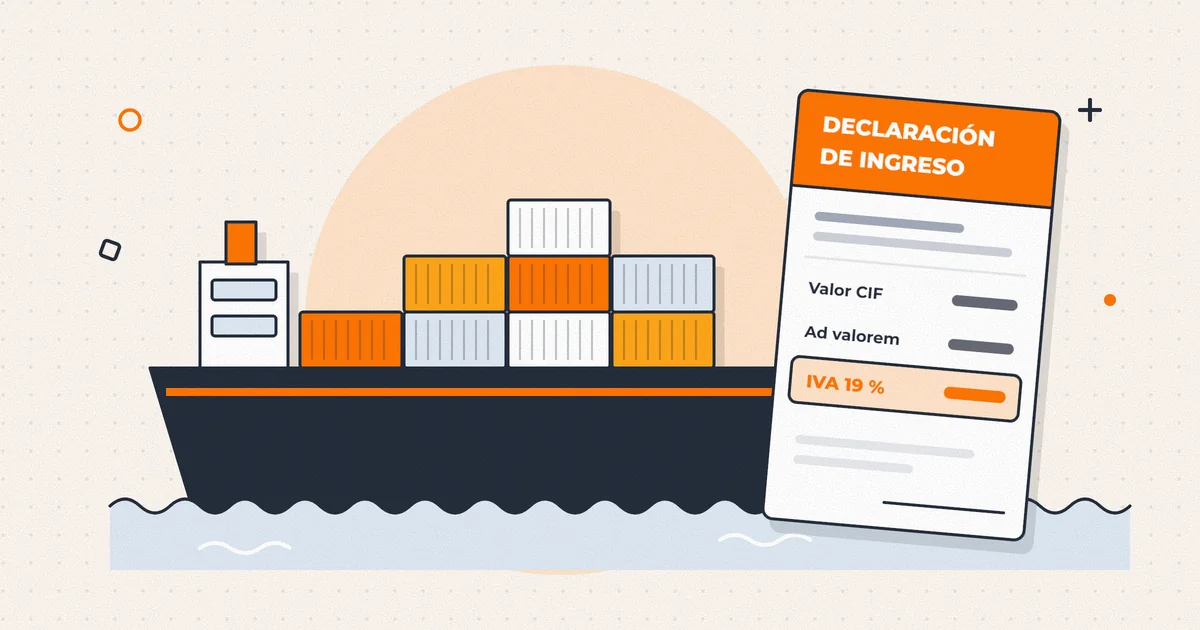
¿Cómo se paga el IVA de una importación y cómo se recupera como crédito fiscal?
El IVA de una importación es 19 % sobre el valor aduanero, normalmente el CIF, más el arancel y los demás gravámenes aduaneros. Se paga con la declaración de ingreso, antes de retirar la mercadería de Aduanas, salvo que tengas autorización de pago garantizado. Si tu empresa es contribuyente de IVA, lo usas como crédito fiscal en el F29 del mes en que lo pagaste.
Cuando importas, el IVA no viene en la factura del proveedor: lo pagas tú en Aduanas, antes de retirar la mercadería. Para una importadora es un desembolso grande y anticipado, que solo vuelve cuando lo descuentas del IVA de tus ventas.
Aquí verás cómo se calcula, cuándo puedes retirar la carga sin pagarlo de inmediato, cómo usarlo como crédito fiscal y qué cambió en 2025 con las compras en plataformas extranjeras.
¿Sobre qué monto se calcula el IVA de una importación?
La tasa es la de siempre, 19 % (artículo 14 de la Ley del IVA). Lo que cambia es la base: según el artículo 16 letra a), es el valor aduanero de la mercadería o, en su defecto, su valor CIF, más los gravámenes aduaneros que cause la misma importación.
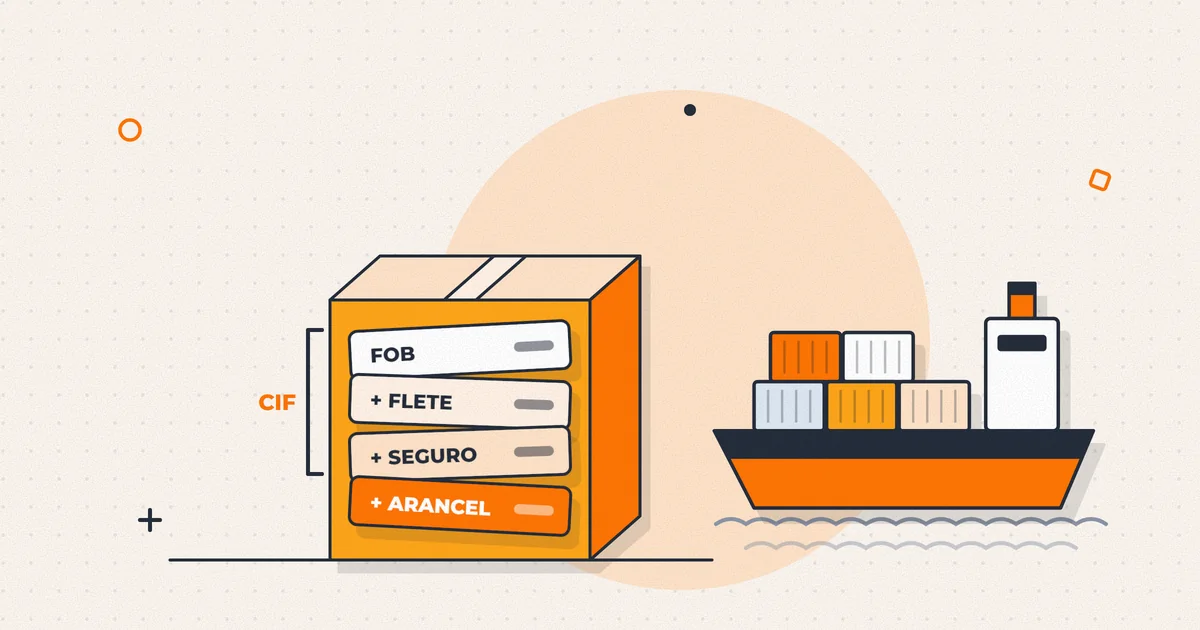
El valor CIF es el precio de la mercadería más el seguro y el flete hasta Chile. El principal gravamen aduanero es el derecho ad valorem o arancel, que por regla general es 6 % del valor CIF. Si la mercadería es originaria de un país con el que Chile tiene un acuerdo comercial, el arancel puede quedar en cero o con una rebaja.
Ejemplo: una empresa importa mercadería con valor FOB (precio puesto a bordo en origen) de USD 20.000, flete de USD 1.800 y seguro de USD 200, con un dólar supuesto de $950.
| Concepto | Sin acuerdo comercial | Con arancel 0 % por acuerdo |
|---|---|---|
| Valor CIF (USD 22.000) | $20.900.000 | $20.900.000 |
| Arancel (6 % del CIF) | $1.254.000 | $0 |
| Base del IVA | $22.154.000 | $20.900.000 |
| IVA (19 %) | $4.209.260 | $3.971.000 |
| Total a pagar en Aduanas | $5.463.260 | $3.971.000 |
Por eso conviene revisar antes de embarcar si el producto puede acogerse a un acuerdo comercial: un arancel más bajo también reduce el IVA que tienes que adelantar.
¿Cuándo y cómo se paga el IVA en Aduanas?
El IVA de una importación se devenga cuando la importación se consuma legalmente (artículo 9 letra b de la Ley del IVA). Se paga junto con el arancel, en el documento de pago que acompaña a la declaración de ingreso o DIN, el formulario con que tu agente de aduana declara la mercadería, con los valores en dólares (artículo 70 de la Ordenanza de Aduanas).
Ese documento vence 15 días después de notificado (artículo 89 de la Ordenanza) y, por regla general, la mercadería no sale del recinto de depósito sin el pago (artículo 104).
¿Se puede diferir el IVA de importación?
Sí, pero solo en casos acotados. La postergación de hasta dos meses que pueden usar las pymes para el IVA del F29 no se extiende por sí sola al IVA de importación: el artículo 64 de la Ley del IVA exige pagarlo antes de retirar la mercadería, salvo las excepciones que resume esta tabla.
| Mecanismo | Quién puede usarlo | Cómo funciona |
|---|---|---|
| Importación con pago garantizado (artículo 104 de la Ordenanza de Aduanas y Decreto 73 de 2018 de Hacienda) | Empresas acogidas a la postergación del IVA del artículo 64 (ingresos promedio de hasta 100.000 UF en los últimos tres años, entre otros requisitos) y Operadores Económicos Autorizados | Retiras la mercadería sin pagar, con boleta bancaria, póliza o caución equivalente, y pagas derechos e IVA dentro de 60 días corridos desde la legalización de la declaración. |
| IVA en cuotas fijadas por el SII (artículo 64 de la Ley del IVA) | Importadores que, por su giro, no son contribuyentes de IVA | El SII fija fechas y cuotas con interés, y puede exigir garantías. |
| Pago diferido de bienes de capital (Ley 18.634) | Bienes de capital de la lista oficial | Difiere hasta siete años los gravámenes aduaneros; como desde la Ley 20.269 de 2008 esos bienes pagan 0 % de arancel, hoy pesa poco. |
| Exención del artículo 12 letra B N.º 10 de la Ley del IVA | Proyectos de inversión de USD 5 millones o más | Libera de IVA la importación de sus bienes de capital, previa solicitud. |
Para una pyme importadora, la vía práctica es el pago garantizado. El decreto exige, además, no tener deudas aduaneras ni tributarias vigentes, y la autorización de Aduanas dura hasta tres años. Si no pagas dentro de los 60 días, Aduanas cobra la garantía y quedas un año sin poder usar el beneficio.
¿Cómo se usa el IVA de importación como crédito fiscal?
El IVA pagado en una importación da derecho a crédito fiscal en el período en que lo pagaste (artículo 23 N.º 1 de la Ley del IVA). Para usarlo necesitas el comprobante de pago del impuesto y que el documento esté registrado (artículo 25).
La DIN no es un documento tributario electrónico, así que no aparece sola en tu Registro de Compras y Ventas: hay que agregarla al complementar el registro, antes de presentar el F29 (Resolución Exenta SII N.º 61 de 2017). En el formato del SII se identifica con el código 914.
Solo si el comprobante te llega o se registra con atraso por un hecho no imputable a ti, puedes usar el crédito en los dos períodos siguientes (artículo 24).
| Tipo de importación | Línea del F29 | Códigos |
|---|---|---|
| Del giro, con derecho a crédito fiscal | 34 | 534 y 535 |
| De activo fijo, con derecho a crédito fiscal | 35 | 536 y 553 |
| Sin derecho a crédito fiscal | 26 | 566 y 560 |
Ejemplo: siguiendo el caso anterior, la empresa paga en marzo $4.209.260 de IVA en Aduanas y sus ventas del mes generan $3.500.000 de IVA débito. Ese mes no paga IVA y le queda un remanente de $709.260 para abril. El crédito no se pierde, pero la caja ya salió.
¿Qué cambió con las compras en plataformas extranjeras?
La Ley 21.713, de cumplimiento tributario, gravó con IVA desde el 25 de octubre de 2025 las compras remotas de bienes de hasta USD 500 que hacen personas que no son contribuyentes de IVA. La plataforma inscrita en el SII cobra el 19 % al momento de la compra y la importación queda exenta de arancel e IVA. Sobre USD 500 rige la importación normal.
Ese sistema no es para tu empresa. Según la Circular SII N.º 39 de 2025, cuando el comprador es contribuyente de IVA, el impuesto se paga al importar y da derecho a crédito fiscal. Pero tienes que informar a la plataforma que eres contribuyente de IVA. Si no lo haces, te cobrará el 19 % en la compra y ese IVA no te servirá como crédito, porque no tendrás factura ni comprobante de ingreso del impuesto.
Paso a paso
- Revisa el origen antes de comprar. Pregunta a tu agente de aduana si el producto puede acogerse a un acuerdo comercial y qué documento de origen necesita. Un arancel de 0 % también baja el IVA que adelantas.
- Proyecta el IVA en tu flujo de caja. Calcula el 19 % sobre el CIF más el arancel y ubícalo en la semana en que llega la carga. Es dinero que sale antes de vender.
- Evalúa el pago garantizado. Si estás acogido a la postergación del IVA o eres Operador Económico Autorizado, pide la autorización a Aduanas y ten lista la garantía antes de que llegue la carga.
- Agrega la DIN al Registro de Compras. Cada mes, antes del F29, complementa el registro con las declaraciones de ingreso pagadas en el período y guarda el comprobante de pago.
- Cuadra Aduanas contra el F29. Compara el IVA pagado según tus comprobantes con lo declarado en las líneas 34 y 35. Cada diferencia es crédito perdido o crédito que no podrás respaldar.
Errores frecuentes
- Declarar el IVA de importación en el mes en que llegó la carga o la factura del proveedor, en vez del mes en que se pagó.
- No agregar la DIN al Registro de Compras y presentar el F29 sin ese crédito.
- Confundir la postergación del IVA del F29 con un permiso para retirar la mercadería sin pagar.
- Comprar insumos en plataformas extranjeras sin informar que la empresa es contribuyente de IVA.
- Usar como crédito el IVA de importaciones destinadas a ventas exentas.
- Calcular el IVA solo sobre el precio del proveedor y olvidar el flete, el seguro y el arancel.
Preguntas frecuentes
¿El IVA de importación se calcula sobre el FOB o sobre el CIF?
Sobre el valor aduanero, que normalmente es el CIF: el precio más el seguro y el flete hasta Chile. A eso se suma el arancel y los demás gravámenes aduaneros de la misma importación.
¿El IVA lo paga el agente de aduana o la empresa?
El impuesto es del importador. El agente de aduana prepara la declaración y puede gestionar el pago, pero el crédito fiscal lo usa la empresa, con el comprobante de pago del impuesto.
¿Puedo usar el crédito fiscal si todavía no vendo la mercadería?
Sí. El crédito se usa en el período en que pagaste el impuesto, sin importar cuándo vendas. Si ese mes tu débito no alcanza, el saldo queda como remanente para el mes siguiente.
¿Se puede pedir la devolución del IVA de importación?
Por regla general, no: se recupera descontándolo del IVA de tus ventas. Si es de activo fijo y te deja remanente al menos dos períodos seguidos, el artículo 27 bis de la Ley del IVA permite imputarlo a otros impuestos o pedir su devolución.
¿Las compras de hasta USD 500 de mi empresa quedan libres de arancel?
La exención de arancel del nuevo sistema es para personas que no son contribuyentes de IVA, cuando la plataforma cobró el impuesto. Las compras de una empresa contribuyente de IVA siguen la importación normal, con el arancel que corresponda.
¿El pago garantizado sirve para cualquier importación?
No. Quedan fuera las mercancías que antes estuvieron en regímenes suspensivos, como la admisión temporal. Además, en 2026 Aduanas concluyó que no procede si la mercadería ya está en presunción de abandono y se devengó el recargo por esa causa.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a las Ventas y Servicios (DL 825), artículos 9, 12, 14, 16, 23 a 25 y 64
- Biblioteca del Congreso Nacional — Ordenanza de Aduanas (DFL 30 de 2004), artículos 70, 89 y 104
- Servicio Nacional de Aduanas — ¿Cuánto impuesto se paga al importar?
- Servicio Nacional de Aduanas — Informe Jurídico N.º 98-2026-00003: importación con pago garantizado (artículo 104 y Decreto 73 de 2018)
- Servicio Nacional de Aduanas — Preguntas sobre pago diferido de derechos de aduana (Ley 18.634 y Ley 20.269)
- Servicio de Impuestos Internos — Circular N.º 39 de 2025: IVA en la venta de bienes ubicados en el extranjero (Ley 21.713)
- Servicio de Impuestos Internos — ¿Cómo se deben declarar las importaciones en el Formulario 29?
- Servicio de Impuestos Internos — Resolución Exenta N.º 61 de 2017: Registro de Compras y Ventas
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contabilidad para importadorasContabilidad para laboratorios y droguerías
Seguir leyendo
Otras guías de la Academia
 Costos y rentabilidad
Costo de importación: cómo calcular el costo real de tu producto puesto en bodega
¿Cómo calculo el costo real de un producto importado puesto en mi bodega?
7 min de lectura Leer → Tributario
Crédito fiscal de IVA: qué facturas sirven y cuándo lo pierdes
¿Qué facturas dan derecho a crédito fiscal de IVA y cuándo se pierde?
8 min de lectura Leer →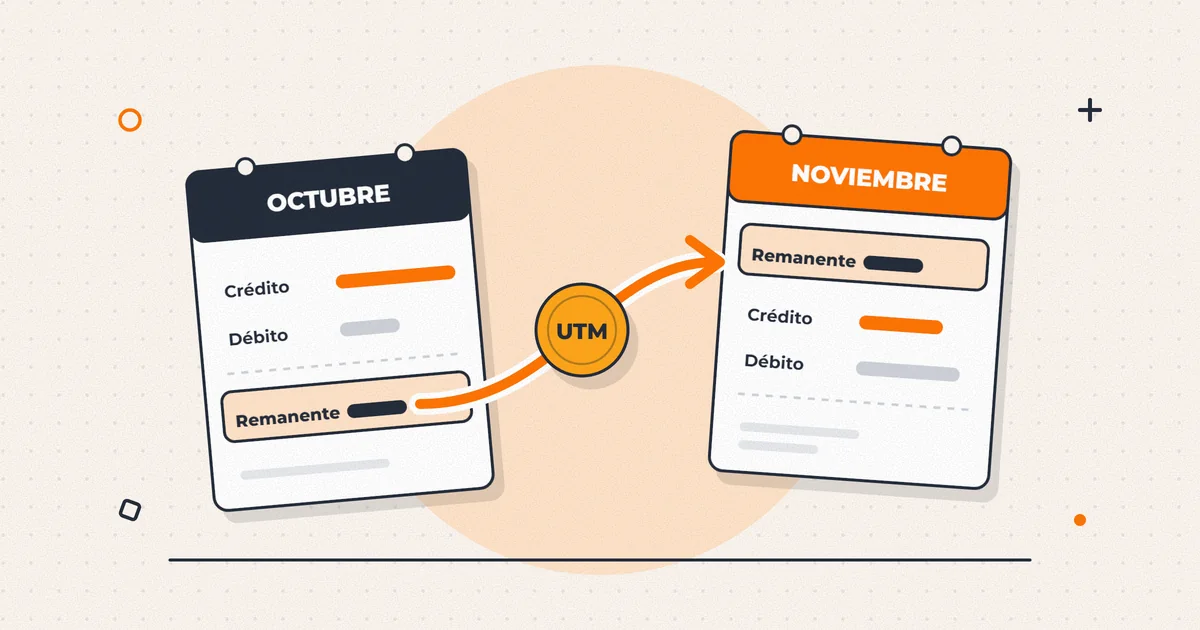 Tributario
Remanente de crédito fiscal: cómo se calcula, se reajusta y cuándo puedes pedir su devolución
¿Cómo se calcula y se reajusta el remanente de crédito fiscal del IVA?
7 min de lectura Leer →