
Boletas de honorarios 2026: retención del 15,25 %, quién la paga y cómo se recupera
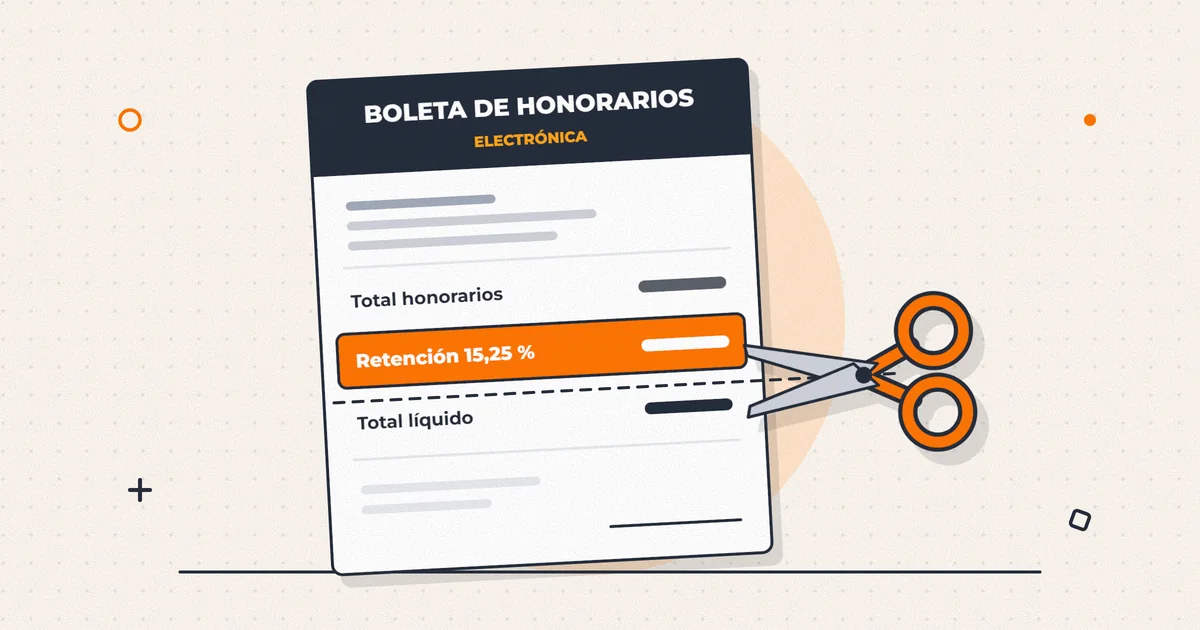
¿Cuánto es la retención de una boleta de honorarios en 2026 y quién la paga?
En 2026 la retención de una boleta de honorarios es 15,25 % del monto bruto; en 2027 sube a 16 % y en 2028 llega a 17 %. La retiene y la paga en el F29 el cliente que es empresa o lleva contabilidad; si te paga un particular, la pagas tú como PPM. En abril, ese dinero cubre tus cotizaciones e impuesto, y el excedente te lo devuelve la Tesorería.
La retención de una boleta de honorarios no es un impuesto adicional: es un anticipo. Sale de tu monto bruto, quien te paga la entrega al Fisco y en abril se compara con lo que realmente debes por cotizaciones previsionales (imposiciones) e impuesto a la renta. Si sobra, vuelve.
Lo que cambia cada año es el porcentaje. La Ley 21.133 lo sube de forma gradual para financiar las cotizaciones de los independientes: 15,25 % en 2026, 16 % en 2027 y 17 % desde 2028. Aquí verás quién retiene, cuándo te toca pagar a ti, cómo se declara y un ejemplo con números.
¿Cuánto es la retención en 2026, 2027 y 2028?
El artículo 74 N° 2 de la Ley de la Renta fija la retención en 17 %, pero el artículo quinto transitorio de la Ley 21.133 la hace llegar en escalones: sube 0,75 puntos cada 1 de enero desde 2020 y un punto completo en 2028. La misma tasa se aplica al pago provisional mensual (PPM, un anticipo del impuesto anual) que hace el propio profesional cuando nadie le retiene (artículo 84 letra b).
| Año en que emites la boleta | Retención | Operación Renta en que se ajusta | Cobertura parcial: parte de la renta imponible que cotiza salud y pensión |
|---|---|---|---|
| 2025 | 14,5 % | 2026 | 80 % |
| 2026 | 15,25 % | 2027 | 90 % |
| 2027 | 16 % | 2028 | 100 % (la opción parcial termina) |
| 2028 en adelante | 17 % | 2029 en adelante | 100 % |
¿Quién retiene y cuándo la pagas tú?
Retienen las instituciones públicas, las municipalidades, todas las personas jurídicas y las personas naturales con negocio obligadas a llevar contabilidad (artículo 74 N° 2). Si tu cliente es una SpA, una EIRL o una limitada, te retiene, sin importar su tamaño ni su régimen tributario.
Cuando te paga alguien que no es agente retenedor, por ejemplo un particular, emites la boleta sin retención y el impuesto lo pagas tú: un PPM de 15,25 % del honorario en 2026, que declaras en el F29 del mes siguiente, código 152.
Si quien presta el servicio no puede emitir boleta de honorarios porque no tiene inicio de actividades, la empresa emite a su nombre una boleta de prestación de servicios de terceros electrónica, con la retención incluida y la fecha del pago.
¿Cómo se calcula el bruto y el líquido?
La retención se calcula siempre sobre el bruto, que es el valor total del servicio. El líquido es el bruto multiplicado por 0,8475 en 2026 y por 0,84 en 2027. Si pactaste un líquido, haz la operación inversa: divide por esos mismos factores.
| Caso | Bruto | Retención | Líquido |
|---|---|---|---|
| Bruto de $1.000.000 en 2026 | $1.000.000 | $152.500 | $847.500 |
| Bruto de $1.000.000 en 2027 | $1.000.000 | $160.000 | $840.000 |
| Líquido pactado de $1.000.000 en 2026 | $1.179.941 | $179.941 | $1.000.000 |
| Líquido pactado de $1.000.000 en 2027 | $1.190.476 | $190.476 | $1.000.000 |
¿Cómo se declara la retención en el F29?
La empresa declara lo retenido en el F29 del mes siguiente al pago, en el código 151. El plazo es el día 12 (artículo 78 de la Ley de la Renta), o el 20 si es facturadora electrónica y declara y paga por internet. El profesional que paga su propio PPM usa el código 152, con el mismo plazo extendido si emite boletas electrónicas y paga en línea.
Además, la empresa presenta cada marzo la Declaración Jurada 1879 con todo lo que retuvo el año anterior (en el proceso 2026 venció el 27 de marzo) y entrega el certificado de retenciones a cada profesional.
¿Qué pasa en abril con las cotizaciones y la devolución?
Si en el año emitiste boletas por cinco ingresos mínimos mensuales o más, cotizas como independiente. La base es el 80 % de tus honorarios brutos del año y, con tus retenciones, la Tesorería paga antes que cualquier otra cosa, en este orden: seguro de invalidez y sobrevivencia, seguro de accidentes del trabajo, seguro SANNA, salud (7 %) y pensión (10 % más la comisión de tu AFP). Esa cotización te da cobertura de julio a junio del año siguiente.
Después se calcula el Global Complementario, el impuesto anual de las personas. Puedes rebajar tus gastos efectivos o un 30 % presunto de los ingresos brutos, con tope de 15 UTA (unidades tributarias anuales), y las rentas de hasta 13,5 UTA al año están exentas. Lo que sobra lo devuelve la Tesorería: en la Operación Renta 2026, quien declaró entre el 1 y el 8 de abril recibió el depósito el 29 de abril.
- No están obligados a cotizar: los hombres que tenían 55 años o más y las mujeres que tenían 50 o más al 1 de enero de 2018.
- Tampoco los pensionados (salvo invalidez parcial), los afiliados a un régimen distinto de las AFP y quienes emitieron menos de cinco ingresos mínimos en el año.
Ejemplo: un año de boletas
Ejemplo: una diseñadora emite en 2026 una boleta mensual de $1.000.000 bruto a una empresa. Recibe $847.500 al mes y la empresa paga $152.500 en el código 151. Al cierre del año suma $12.000.000 brutos y $1.830.000 retenidos.
En la Operación Renta 2027 su renta imponible previsional es $9.600.000. Solo pensión y salud suman $1.632.000 con cobertura total; con la parcial, que ese año se calcula sobre el 90 % ($8.640.000), suman $1.468.800. A eso se agregan los seguros y la comisión de la AFP, cuyas tasas varían.
Para el impuesto, con gastos presuntos su renta queda en $8.400.000, bajo el tramo exento de 13,5 UTA (unos $11,7 millones con la UTA de noviembre de 2026, $869.280). No paga Global Complementario, así que todo lo retenido que no se use en cotizaciones vuelve como devolución. El ejemplo no considera reajustes ni otros ingresos.
Paso a paso
- Identifica si tu cliente retiene. Empresas, instituciones públicas y personas con contabilidad retienen. Un particular no: en ese caso emites sin retención y el PPM es tuyo.
- Fija tus honorarios en bruto. Pactar en bruto evita renegociar cada enero. Si pactas en líquido, recalcula el bruto con la tasa del año.
- Paga el PPM de las boletas sin retención. Decláralo en el F29 del mes siguiente, código 152, a más tardar el día 20 si emites boletas electrónicas y pagas por internet.
- Si eres empresa, entera lo retenido. Código 151 del F29 del mes siguiente al pago y, en marzo, la Declaración Jurada 1879 con el certificado para cada profesional.
- Revisa la propuesta del F22 en abril. Comprueba que estén todas tus retenciones y elige entre cobertura total o parcial sabiendo qué cambia en tus licencias médicas.
Errores frecuentes
- Calcular la retención sobre el líquido en vez de sobre el bruto.
- Pactar honorarios líquidos y no ajustar el bruto cuando sube la tasa en enero.
- Emitir «sin retención» a una empresa obligada a retener, creyendo que así la obligación pasa al profesional.
- No pagar el PPM de las boletas a particulares y llegar a abril con impuesto y cotizaciones por pagar.
- Elegir cobertura parcial sin saber que reduce el monto de las licencias médicas y del subsidio maternal.
- Retener y no enterar a tiempo: la multa parte en 10 % y llega a 30 % del impuesto.
Preguntas frecuentes
¿Cuál es la retención de las boletas de honorarios en 2027?
Desde el 1 de enero de 2027 es 16 % del monto bruto, y en 2028 llega a 17 %, su nivel definitivo. El sistema del SII aplica la tasa nueva automáticamente en cada boleta electrónica.
¿La boleta de honorarios lleva IVA?
No. Los ingresos de los profesionales y de las ocupaciones lucrativas del artículo 42 N° 2 de la Ley de la Renta están exentos de IVA por el artículo 12 letra E N° 8 de la Ley del IVA. Solo pagan impuesto a la renta.
¿Puedo pedirle a la empresa que no me retenga?
No, si la empresa está obligada por el artículo 74 N° 2. La retención no es una opción del profesional ni del cliente. Si no retiene, la empresa responde por el impuesto.
¿Qué pasa si la empresa me retuvo pero no pagó?
La responsabilidad recae en la empresa, siempre que puedas acreditar que la retención se hizo (artículo 83 de la Ley de la Renta). La boleta electrónica, que muestra el monto retenido, sirve como prueba.
¿Conviene la cobertura parcial?
Te deja una devolución mayor en abril, pero salud y pensión cotizan sobre una base menor, lo que baja el monto de licencias y subsidios. Si dependes de tu ingreso para cubrir una licencia, en nuestra experiencia conviene la total. La opción parcial termina en la Operación Renta 2028.
¿Cuándo llega la devolución de impuestos?
Depende de la fecha en que declares. En la Operación Renta 2026, quien declaró entre el 1 y el 8 de abril recibió el depósito el 29 de abril; entre el 9 y el 23 de abril, el 15 de mayo. El calendario de 2027 lo publica el SII antes de abril.
Fuentes
Verificadas al 4 de noviembre de 2026. La normativa y los precios cambian: si vas a tomar una decisión, confírmalo en la fuente.
- Servicio de Impuestos Internos — Boleta de honorarios 2026: retención del 15,25 %
- Biblioteca del Congreso Nacional — Ley 21.133, que incorpora a los trabajadores independientes a la protección social
- Biblioteca del Congreso Nacional — Ley sobre Impuesto a la Renta (DL 824), artículos 50, 52, 74, 78, 83 y 84
- Servicio de Impuestos Internos — Instrucciones para llenar el Formulario 29
- Servicio de Impuestos Internos — ¿Qué obligación tributaria se debe cumplir cuando se emite una boleta de honorarios a un particular?
- Subsecretaría de Previsión Social — Ley de honorarios: qué dice la ley
- ChileAtiende — Cotización de trabajadores que emiten boletas de honorarios
- ChileAtiende — Operación Renta 2026: fechas de devolución
Si necesitas ayuda con esto
Servicios relacionados
Planificación Tributaria
Analizamos tu situación tributaria, tu estructura societaria y tu régimen tributario para que pagues los impuestos que corresponden según la norma: ni un peso de más, ni contingencias para después.
Ver el servicio → Cumplimiento y normasContabilidad e IFRS
Contabilidad al día, impuestos presentados a tiempo y estados financieros que resisten la mirada del banco, del inversionista y del SII.
Ver el servicio →Por rubro
Si tu empresa es de uno de estos rubros
Contador para profesionales independientesContabilidad para agencias y medios digitales
Seguir leyendo
Otras guías de la Academia
 Tributario
Operación Renta 2027 para pymes: qué declarar en el F22 y cómo prepararla desde enero
¿Qué tiene que declarar mi empresa en la Operación Renta 2027 y cuándo vence cada cosa?
14 min de lectura Leer → Tributario
IVA y F29: cómo se calcula, cuándo vence y cómo declararlo paso a paso
¿Qué es el F29 y cómo se declara el IVA cada mes?
13 min de lectura Leer → Remuneraciones
Cuánto cuesta un trabajador en Chile en 2026: sueldo, cotizaciones y aportes del empleador
¿Cuánto le cuesta a una empresa un trabajador en Chile en 2026?
12 min de lectura Leer →